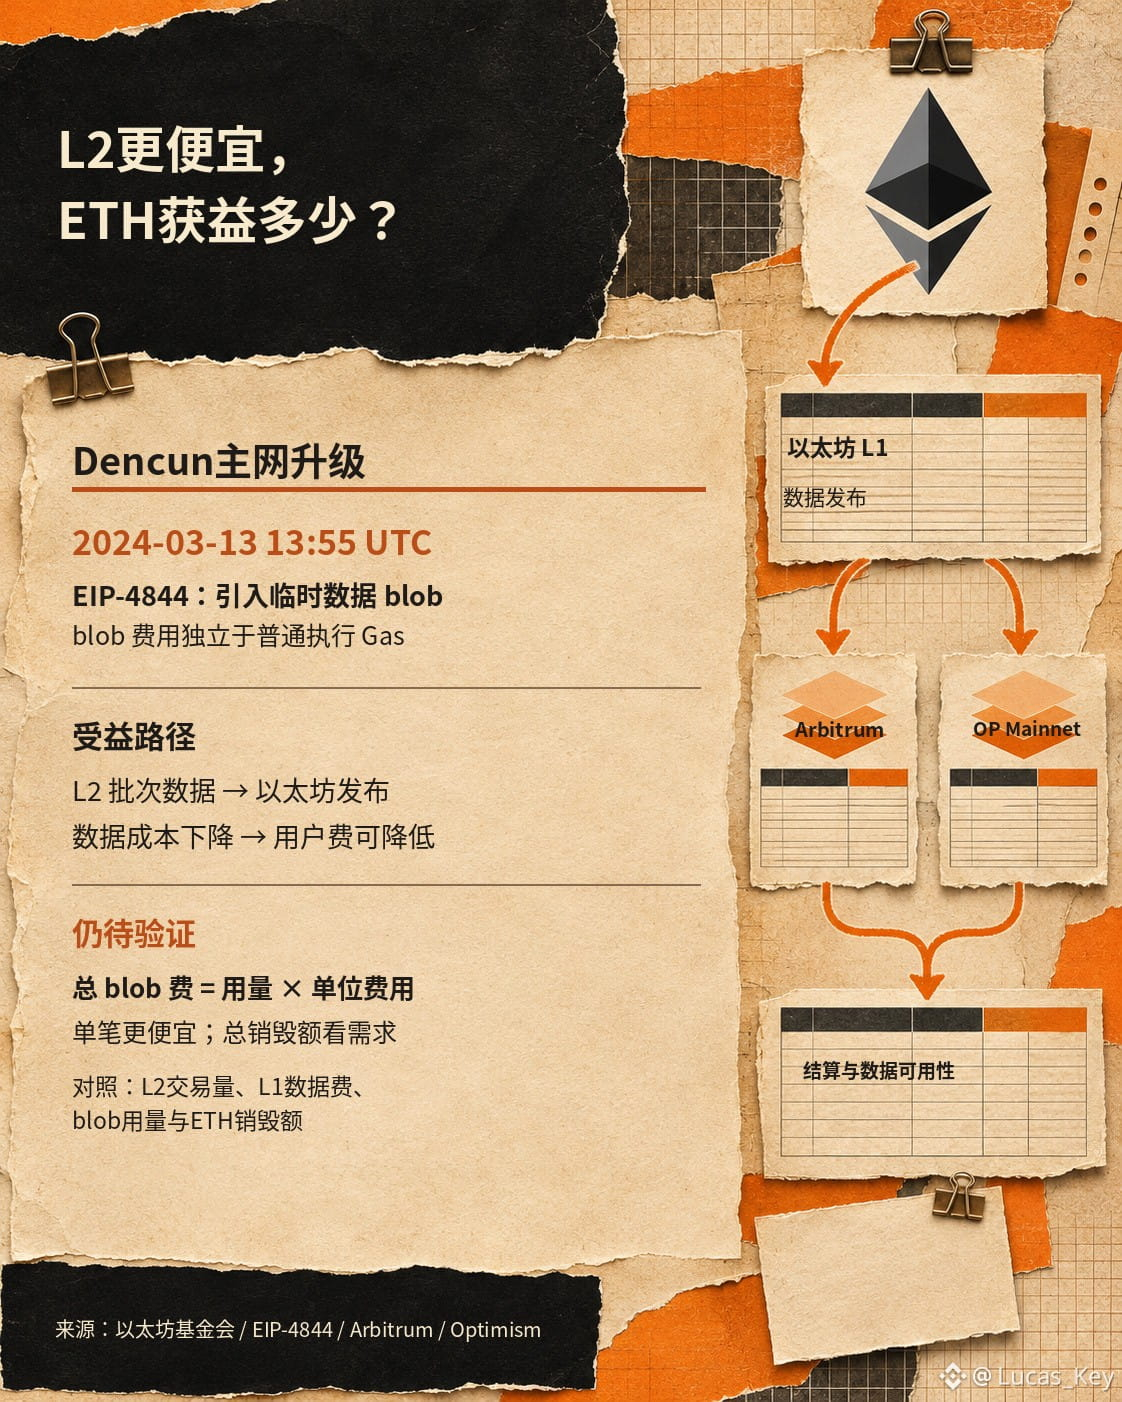
2024年のDencunにより、$ETH がL2データを扱う方法が変わりました。$ARB と$OP が代表する2つのロールアップは、データ公開コストの低下による恩恵を受けました。しかし、「L2が活発になれば、ETHの価値も必ず上がる」という結論に直結するわけではありません。
イーサリアム財団の記録によると、このアップグレードは2024年3月13日13:55 UTCにメインネットで有効化され、EIP-4844によって一時的なデータ用blobが導入されました。また、通常の実行ガスとは別の手数料市場が設けられました。Arbitrumのドキュメントでは、シーケンサーがトランザクションのバッチをイーサリアムに公開し、ユーザー手数料にはこのL1コストを賄うデータ手数料が含まれると説明されています。OP Mainnetも同様に圧縮したバッチをイーサリアムに公開し、データ可用性と決済をイーサリアムに依存しています。2つのチェーンでは実行、手数料、ガバナンスの仕組みが異なるため、ARBやOPのユーザー数やトークン価格をETH収益の代わりとして扱うことはできません。
楽観的な見方の根拠は、データが安くなれば、より多くのアプリやトランザクションがイーサリアムの決済体系にとどまり、利用の拡大によって1件あたりの手数料低下を補える可能性がある、というものです。一方、慎重な見方では、blobの手数料は独立して価格が決まるため、安さそのものがL1に支払われる1件あたりの金額を押し下げると指摘されています。スケーリングによるトラフィックの増加が、それと同じ割合でETHのバーンにつながるとは限りません。両者が議論しているのは、実のところ「1件あたりの価格」と「総需要」という2つの異なる尺度です。
私がより注目しているのは、一定期間に実際に公開されたblobの使用量、blobの基本手数料、ETHのバーン量を確認し、2つのL2のトランザクション量やデータ手数料と照らし合わせることです。総量と単価の両方を見ることで初めて、スケーリングがユーザー体験を改善したのか、それともL1の価値捕捉も改善したのかが分かります。これは、過去のアップグレードを現在のスケーリング議論の参考にするものであり、トークン価格の予測ではありません。オンチェーン手数料も市場価格も大きく変動する可能性があるため、リスクにご注意ください。
イーサリアム財団の記録によると、このアップグレードは2024年3月13日13:55 UTCにメインネットで有効化され、EIP-4844によって一時的なデータ用blobが導入されました。また、通常の実行ガスとは別の手数料市場が設けられました。Arbitrumのドキュメントでは、シーケンサーがトランザクションのバッチをイーサリアムに公開し、ユーザー手数料にはこのL1コストを賄うデータ手数料が含まれると説明されています。OP Mainnetも同様に圧縮したバッチをイーサリアムに公開し、データ可用性と決済をイーサリアムに依存しています。2つのチェーンでは実行、手数料、ガバナンスの仕組みが異なるため、ARBやOPのユーザー数やトークン価格をETH収益の代わりとして扱うことはできません。
楽観的な見方の根拠は、データが安くなれば、より多くのアプリやトランザクションがイーサリアムの決済体系にとどまり、利用の拡大によって1件あたりの手数料低下を補える可能性がある、というものです。一方、慎重な見方では、blobの手数料は独立して価格が決まるため、安さそのものがL1に支払われる1件あたりの金額を押し下げると指摘されています。スケーリングによるトラフィックの増加が、それと同じ割合でETHのバーンにつながるとは限りません。両者が議論しているのは、実のところ「1件あたりの価格」と「総需要」という2つの異なる尺度です。
私がより注目しているのは、一定期間に実際に公開されたblobの使用量、blobの基本手数料、ETHのバーン量を確認し、2つのL2のトランザクション量やデータ手数料と照らし合わせることです。総量と単価の両方を見ることで初めて、スケーリングがユーザー体験を改善したのか、それともL1の価値捕捉も改善したのかが分かります。これは、過去のアップグレードを現在のスケーリング議論の参考にするものであり、トークン価格の予測ではありません。オンチェーン手数料も市場価格も大きく変動する可能性があるため、リスクにご注意ください。