
#coreweavejumps10%on168%revenuegrowth
🚀AI需要は加速、しかし成長は負債を上回れるか?
CoreWeave(NASDAQ:CRWV)が、AIインフラ関連の投資テーマに再び注目を集めています。
同社の2026年第3四半期決算は、市場に強いシグナルを送りました。AIコンピューティング能力への需要は、依然として極めて旺盛です。
📊 注目を集める数字の内訳:
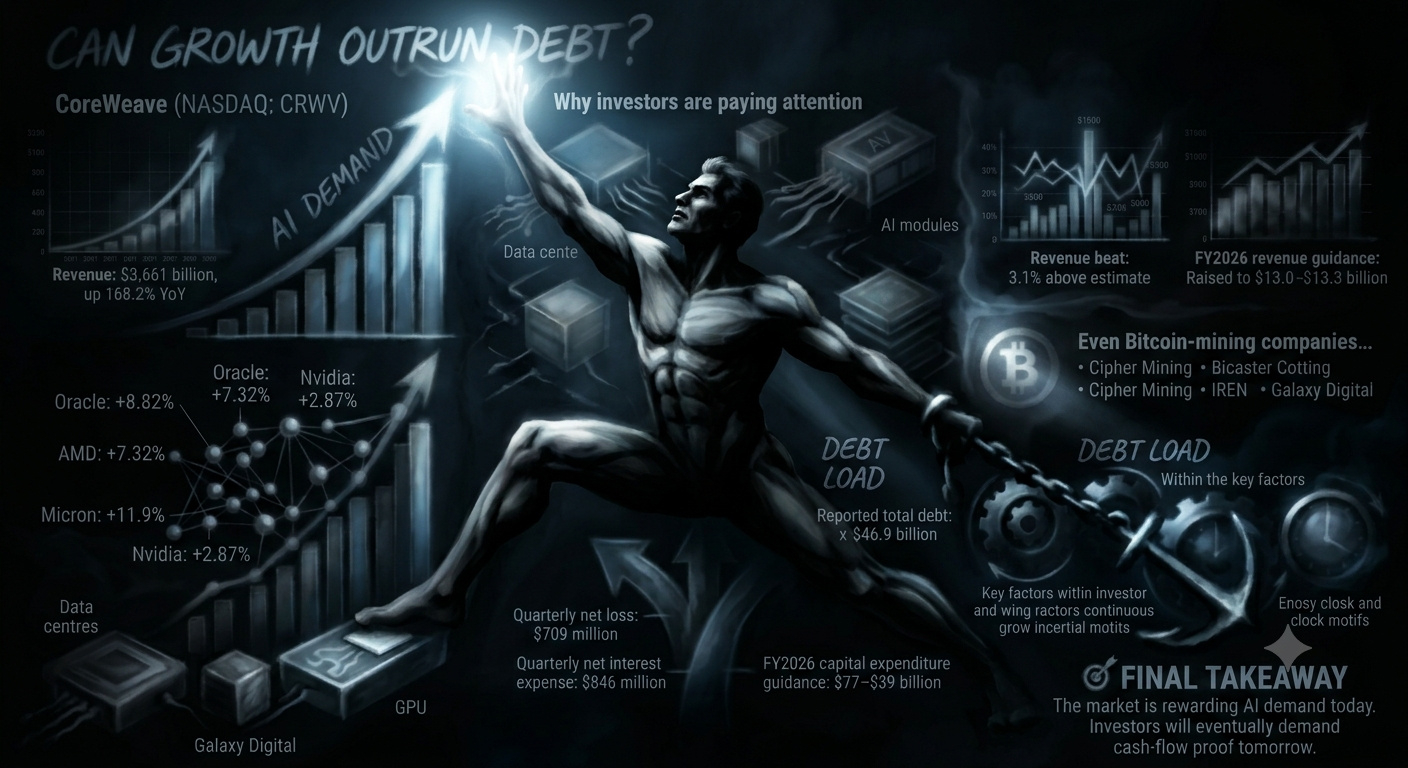
売上高:36億6,100万ドル、前年同期比168.2%増。
売上高は予想を上回る:予想の35億5,000万ドルを3.1%上回る。
売上高の受注残:1,325億ドル、年初来98.4%増。
2026年度の売上高見通し:130億~133億ドルに引き上げ。
調整後EBITDA:22億5,600万ドル、利益率は61.6%。
稼働中の電力容量:1.7 GW、さらに4.6 GW分を契約済み。
🔥 投資家が注目する理由
これは単なる好調な四半期売上高の報告ではありません。人工知能を支えるインフラ需要が拡大していることを示しています。
AIモデルには、膨大な演算能力、GPU、電力、そしてデータセンターの容量が必要です。CoreWeaveは、その需要の中心に位置づけられようとしています。
1,325億ドルの受注残は、将来の契約済み事業を見通すうえで特に重要です。ただし、受注残は保証された売上や利益と同じではありません。
市場の反応は力強いものでした。提供されたレポートによると、通常取引で24.71%上昇して60.77ドルとなり、これに先立つ時間外取引前の indikative price は約10%の上昇を示していました。
🏗️ AIエコシステム全体に広がる上昇
CoreWeaveの好調な業績を受け、AIインフラ関連企業にも買いが広がりました。
Oracle:+8.82%
AMD:+7.32%
Micron:+11.9%
Nvidia:+2.87%
高性能コンピューティングへの進出を目指すビットコインマイニング企業も、この上昇に加わりました。
Cipher Mining:+7%
IREN:+6%
Galaxy Digital:+5%
投資家は、こうした企業をますます異なる視点から見るようになっています。ビットコインへのエクスポージャーだけでなく、電力へのアクセスやデータセンターインフラを収益化する可能性にも注目しています。
⚠️ しかし、最大の疑問は依然として残ります。CoreWeaveは成長資金を調達できるのでしょうか?
目覚ましい売上高の背後には、巨額の資本を必要とする事業があります。
報告された総負債:約469億ドル。
四半期純損失:7億900万ドル。
四半期純支払利息:8億4,600万ドル。
2026年度の設備投資見通し:370億~390億ドル。
これらの数字が、市場で見方が分かれたままである理由を説明しています。
強気派は、膨大なAI需要、拡大する契約、そして拡張を続けるインフラに注目しています。
弱気派は、多額の借り入れ、マイナスのフリーキャッシュフロー、借り換え圧力、そして将来的にコンピューティング供給が需要を上回る可能性に注目しています。
🧠 トレーダーと投資家が注目すべき点
CoreWeaveが受注残を実際の売上へと転換し続けられるか。
資金調達コストがより管理しやすい水準になるか。
新たなAIインフラ投資が持続可能なキャッシュフローを生み出すか。
Nvidiaなどの半導体大手が、AI向け支出の勢いが続いていることを確認するか。
米国債利回りの上昇が、テクノロジー企業のバリュエーションを圧迫し始めるか。
🎯 最終的なポイント
CoreWeaveの売上高が168%成長したことは、AIインフラの大きな事業機会を示しています。しかし、投資における本当の問いは、同社がどれほど速く成長できるかだけではありません。その成長にどれだけ収益性と持続性を伴わせて資金を投じられるかです。
市場は今、AI需要を評価しています。しかし、いずれ投資家はキャッシュフローによる裏付けを求めるでしょう。
覚えておきましょう。売上高は期待を高め、受注残は期待を生みます。しかし、長期的な株主価値を生み出すのは、持続可能なフリーキャッシュフローです。
私たちはAIインフラの本格的な再評価の始まりを目撃しているのでしょうか。それとも、市場はこの成長の背後にある財務リスクを過小評価しているのでしょうか?
\u003cc-198/\u003e\u003cc-199/\u003e\u003cc-200/\u003e

\u003ct-210/\u003e\u003ct-211/\u003e\u003ct-212/\u003e\u003ct-213/\u003e