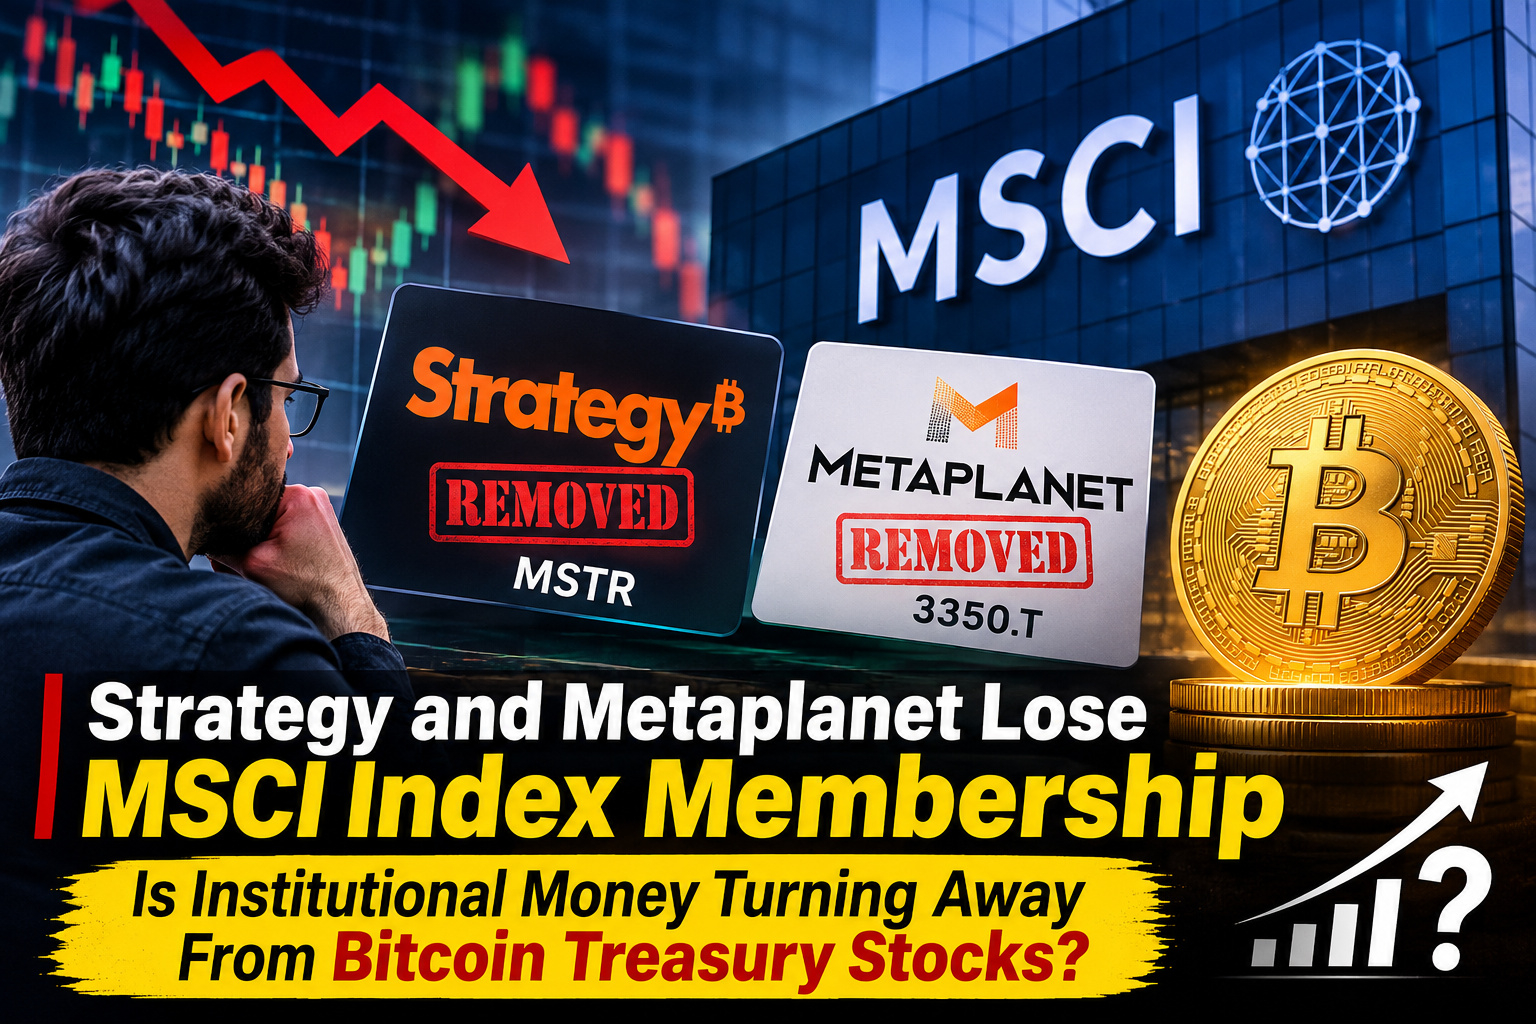
企業は数十億ドル相当のビットコインを保有していても、重要な機関投資家需要の一部を失う可能性がある。まさに今、Strategyとメタプラネットが直面しているリスクだ。
MSCIは、Strategy(NASDAQ: $MSTR )がMSCI USAインデックスから除外され、日本のメタプラネット(3350.T)が2026年11月30日の取引終了時にMSCI Japan Small Cap Indexから除外されることを確認した。
この決定は投資家に難しい問いを投げかけている。従来型の金融機関は、事業を運営する企業と、主にデジタル資産の保有を軸に構築された企業との間に、線を引き始めているのだろうか。
これはビットコインネットワークの問題ではありません。発表も、報じられた指数変更も、StrategyやMetaplanetがビットコイン保有資産を管理できなくなったことを示すものではありません。圧力が生じているのは従来型の株式市場であり、指数への採用適格性が機関投資家の需要に直接影響する可能性があります。
MSCIの11月の見直しに関する資料で、除外が確認されています。またThe Blockは、この決定が先月導入された適格性ルールの改定に伴うものだと報じました。
新たな枠組みは、企業が保有する暗号資産の量を見るだけにとどまりません。MSCIは現在、従来型の事業会社と、より投資ビークルに近い企業を区別するため、事業資産と5つの財務指標を評価しています。
この区別により、ビットコイン・トレジャリー企業は難しい立場に置かれています。
Strategyは確立されたソフトウェア事業を展開していますが、現在はビットコインが同社の貸借対照表の大部分を占めています。Metaplanetも、ビットコインの蓄積を事業戦略の中心に据えています。
そのため、両社のビジネスモデルは、収益を生む事業活動が通常、企業価値評価の基盤となる従来型のテクノロジー企業とは異なります。
MSCIの改定後の手法は、根本的な問いを投げかけています。主な財務戦略がデジタル資産の蓄積である企業は、価値の大半を事業活動によって生み出す企業と同じ指数上の扱いを受けるべきでしょうか?
投資家にとって、その影響は指数での分類にとどまらない可能性があります。
主要なベンチマーク指数に採用された株式には、その指数に連動するパッシブ運用ファンドからの需要があります。企業が指数から除外されると、そうしたファンドは通常、新たな指数構成に合わせて保有資産を調整する必要があります。
これにより、MSTRとMetaplanetには売り圧力が生じる可能性があります。
ただし、指数からの除外は、すべての機関投資家が売却しなければならないという意味ではありません。アクティブ運用のファンドマネージャー、ヘッジファンド、ビットコインに直接エクスポージャーを持つ投資家は、これらの株を保有し続けることができます。
実際の影響は、各指数連動ファンドの保有量、市場にある流動性、そして他の投資家が売りを吸収する意思があるかどうかによって決まります。
ここで投資家は、見出しに踊らされないよう注意が必要です。数十億ドルに達する可能性があるとされるパッシブ資金の流出予測を、確定した売り注文と自動的に解釈すべきではありません。実際の金額は、ファンドの保有状況、運用資産残高、適用日までのポートフォリオ調整によって変わります。
初期の市場反応からは、投資家がこの決定に注目していることがすでにうかがえます。
The Blockの市場報道によると、発表を受けてMSTRは時間外取引で2.6%下落し、119.06ドルとなりました。Metaplanetも水曜日の東京市場で2.53%安の231円で取引を終えました。
こうした動きは、この決定が市場心理に影響を及ぼしたことを示しています。しかし、11月30日の変更適用時にどれほどの売り圧力が生じるかを判断するには不十分です。
Strategyの株主にとって、さらに重要となる可能性のある問題がもう一つあります。それは同社の資金調達モデルです。
Strategyは、普通株、優先証券、その他の資金調達手段を通じて資金を調達することを軸に、ビットコイン蓄積戦略の多くを築いてきました。
この方法が最も効果を発揮するのは、投資家が同社の株式にプレミアムを支払う意思を保っている場合です。
指数からの除外によって機関投資家の需要が弱まれば、MSTRはさらなる評価圧力に直面する可能性があります。株価の下落は、新たな普通株の発行を魅力の乏しいものにすることもあります。特に、既存株主が持ち分の希薄化を懸念している場合はそうです。
だからといって、Strategyがビットコインの購入をやめるというわけではありません。
同社には依然として、さまざまな資金調達手段があります。ただし、それぞれコスト、義務、リスクが異なります。
株主にとって重要な問いは、Strategyがどれだけのビットコインを保有しているかだけではなくなっています。同社が貸借対照表に過度な負担をかけたり、既存投資家の持ち分を希薄化させたりせずに、ビットコイン保有を拡大し続けられるかどうかです。
Metaplanetも同様の課題に直面していますが、資金調達の構造も市場環境も異なります。同じ指数関連の売り圧力が両社に同じ結果をもたらすと決めつけないよう、投資家は注意すべきです。
もう一つ注目すべき点があります。The Blockによると、イーサリアム・トレジャリー企業のSharpLinkは11月の除外対象に含まれませんでした。
これは、$ETH トレジャリー企業がMSCIの適格性枠組みから今後も永久に除外されるという意味ではありません。今回の見直しでは、デジタル資産を保有するすべての企業に同じ結果が生じたわけではないことを示しているにすぎません。
この違いは、今後ますます重要になる可能性があります。
投資家は、すべての暗号資産トレジャリー株を同じ投資対象として扱うのではなく、営業収益、貸借対照表の構成、財務比率、資金調達戦略に基づいて各社を評価し始めるかもしれません。
ビットコインそのものへの影響はどうでしょうか?
直接的な影響は、一部の市場見出しが示唆するほど大きくありません。
MSTR株の売却が、Strategyが保有するビットコインの売却を自動的に意味するわけではありません。この2つは、異なる金融市場で行われる別個の取引です。
MSTRの下落はビットコイン・トレジャリー企業への投資家心理を弱める可能性がありますが、ビットコインのブロックチェーン上で自動的に売り注文が発生するわけではありません。
オンチェーンの観点から、投資家は企業のビットコイン保有量に関する確認済みの変化、特定可能なウォレットの動き、取引所に関連するアドレスへの送金を監視すべきです。トレジャリー企業が保有エクスポージャーを減らしていると結論づける前に、企業の開示情報を、入手可能なブロックチェーン上の証拠と照らし合わせる必要があります。
一時的な売り圧力と長期的な事業の基礎的条件を見分けられる投資家にとっては、機会となる可能性もあります。
指数関連の売りによってMSTRが本来の評価を下回れば、株に投資妙味が出るかもしれません。しかし、株価が下がっただけで割安になるわけではありません。
投資を検討する前に、時価総額、企業価値、ビットコイン保有量、債務、優先株に関する債務、潜在的な希薄化を比較すべきです。
強気の見方は、上場企業を通じたビットコインへのエクスポージャーに対する需要が続くことと、Strategyが妥当な条件で資金を調達できることを前提としています。
弱気の見方は異なります。評価倍率の継続的な縮小、株式による資金調達機会の減少、他の指数提供会社が同様の制限を導入する可能性が挙げられます。
この点には、依然として不確実性があります。売り圧力が生じるという見立ては、影響を受けるパッシブファンドが実際にどれだけの$MSTR を保有しているかに左右されます。保有量が予想より少ない場合や、アクティブ投資家が売りを吸収する場合、市場への影響は大幅に弱まる可能性があります。
今のところ、投資家が注目すべき日は11月30日です。
MSTRの取引高、引けのオークション動向、ビットコインに対するパフォーマンス、評価プレミアムの変化、Strategyによる新たな資金調達の開示に注目してください。
さらに重要なのは、他の主要な指数提供会社がMSCIの方針に追随するかどうかです。そうなれば、この問題は2社にとどまらず、従来型市場がデジタル資産トレジャリー事業をどう分類するかを変える可能性があります。
皆さんはどう考えますか? $MSCIの決定はStrategyとMetaplanetにとって一時的な後退なのでしょうか。それとも、ビットコイン・トレジャリー株から機関投資家が広く離れていく動きの始まりなのでしょうか。コメント欄で分析をお聞かせください。

#MSCIRemovalMayCurbStrategy’sBitcoinBuying #BTC #MSTR #CryptoAnalysis #Binance