927ドルのSNDK、まだ手を出す勇気ある?
2,350ドルから800ドルまで下落し、下落率は60%。個人投資家は損切りして撤退する一方、アナリストは目標株価2,000ドル超を掲げている。つい先ほど、CoreWeaveの決算が驚異的な内容となり、SNDKは1日で13.69%急騰、Binanceの無期限先物取引高は数十億ドルに膨らんだ。この上昇はAIストレージの絶好の買い場なのか、それとも株式分割前の最後の搾取なのか?
まずは表面的な動きを見てみよう。下落しすぎて、もはや見る影もない。
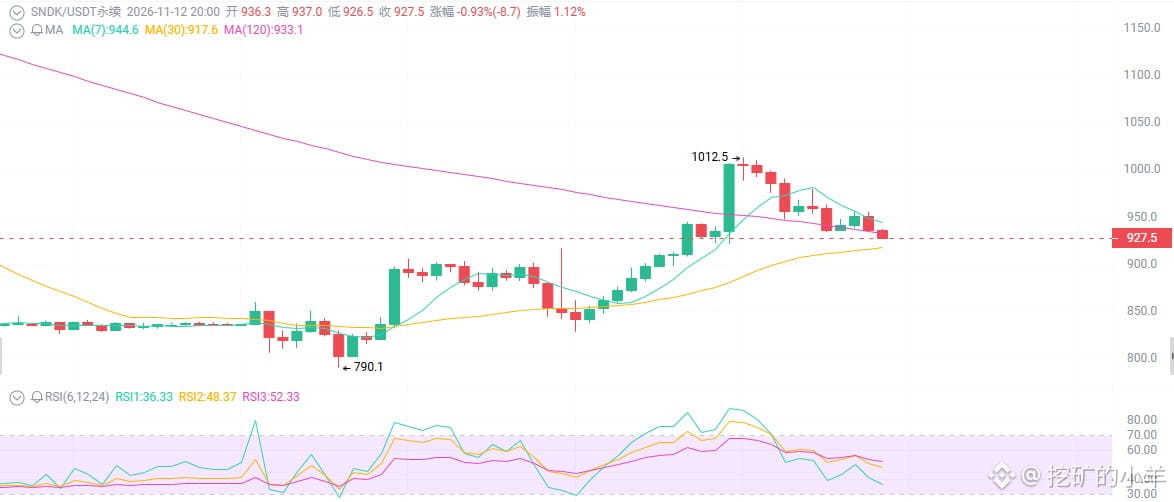
6月の史上最高値(ATH)2,350ドルから800ドル近辺まで一気に下落し、最大下落率は60%超。11月11日、米国株のSNDKは977.69ドルで取引を終え、13.69%急騰。無期限先物は現在927ドル、プレマーケットでは930~940ドルまで戻している。ローソク足が示すのは、800ドルが当面の底、927ドルが反発の中継点、900~920ドルが直近安値のサポートということだ。
第一のポイント:CoreWeaveの決算がSNDKをICUから救い出した
11月11日の13.69%急騰。その引き金は一つだけ。CoreWeaveの決算が市場予想を上回り、売上高と業績見通しをともに上方修正、AIデータセンターへの設備投資も力強かった。
AIクラウド事業者はストレージを猛烈な勢いで買っている。そしてSanDiskは、純粋なNANDフラッシュメモリー銘柄だ。
さらにSanDiskは、新製品のiNAND CL EM181組み込み型フラッシュメモリーを発表。IoT、AI、エッジデバイスをターゲットにしている。AIのストーリーはデータセンターからエッジへと広がり、SNDKは両方の需要を取り込める。
「メモリーはもうサイクルのピークなのでは」と悩んでいる間に、CoreWeaveは実際のお金でこう教えてくれている。AIの学習にはストレージが必要で、推論にも必要、KVキャッシュにも必要だ。これは単なるサイクルではない。構造的な供給不足だ。
第二のポイント:現実とは思えないほど驚異的な決算
FY2027 Q1(2026年10月2日まで):
売上高110.3億ドル、前四半期比+23%、前年同期比+378%
非GAAP粗利益率85.1%
非GAAP EPS 49.51ドル、ガイダンスを大幅に上回る
データセンター売上高48億ドル、前四半期比+61%
さらに強気なガイダンス:Q2売上高122~126億ドル、粗利益率84.5~85.5%を維持、EPS 55~57ドル。アナリストの評価は総じて「Strong Buy」で、目標株価の平均は2,000ドル超。予想PERはすでに1桁台まで低下している。AIストレージのスーパーサイクルの中では、あまりにも割安なバリュエーションだ。
第三のポイント:株式分割が迫り、流動性が爆発しそう
8対1の株式分割。基準日はすでに過ぎており、11月20日から分割後の株価で取引が始まる。
株式分割は企業価値を変えないが、次の2つを変える。
名目株価が下がり、心理的なハードルが低くなって、個人投資家が参入しやすくなる
流動性が高まり、短期的に取引が活発化する
過去の経験では、株式分割の前後は取引高が膨らみ、値動きも大きくなることが多い。短期トレードにはチャンスだが、レバレッジ取引には地獄の相場だ。
2,350ドルから800ドルまで下落し、下落率は60%。個人投資家は損切りして撤退する一方、アナリストは目標株価2,000ドル超を掲げている。つい先ほど、CoreWeaveの決算が驚異的な内容となり、SNDKは1日で13.69%急騰、Binanceの無期限先物取引高は数十億ドルに膨らんだ。この上昇はAIストレージの絶好の買い場なのか、それとも株式分割前の最後の搾取なのか?
まずは表面的な動きを見てみよう。下落しすぎて、もはや見る影もない。
6月の史上最高値(ATH)2,350ドルから800ドル近辺まで一気に下落し、最大下落率は60%超。11月11日、米国株のSNDKは977.69ドルで取引を終え、13.69%急騰。無期限先物は現在927ドル、プレマーケットでは930~940ドルまで戻している。ローソク足が示すのは、800ドルが当面の底、927ドルが反発の中継点、900~920ドルが直近安値のサポートということだ。
第一のポイント:CoreWeaveの決算がSNDKをICUから救い出した
11月11日の13.69%急騰。その引き金は一つだけ。CoreWeaveの決算が市場予想を上回り、売上高と業績見通しをともに上方修正、AIデータセンターへの設備投資も力強かった。
AIクラウド事業者はストレージを猛烈な勢いで買っている。そしてSanDiskは、純粋なNANDフラッシュメモリー銘柄だ。
さらにSanDiskは、新製品のiNAND CL EM181組み込み型フラッシュメモリーを発表。IoT、AI、エッジデバイスをターゲットにしている。AIのストーリーはデータセンターからエッジへと広がり、SNDKは両方の需要を取り込める。
「メモリーはもうサイクルのピークなのでは」と悩んでいる間に、CoreWeaveは実際のお金でこう教えてくれている。AIの学習にはストレージが必要で、推論にも必要、KVキャッシュにも必要だ。これは単なるサイクルではない。構造的な供給不足だ。
第二のポイント:現実とは思えないほど驚異的な決算
FY2027 Q1(2026年10月2日まで):
売上高110.3億ドル、前四半期比+23%、前年同期比+378%
非GAAP粗利益率85.1%
非GAAP EPS 49.51ドル、ガイダンスを大幅に上回る
データセンター売上高48億ドル、前四半期比+61%
さらに強気なガイダンス:Q2売上高122~126億ドル、粗利益率84.5~85.5%を維持、EPS 55~57ドル。アナリストの評価は総じて「Strong Buy」で、目標株価の平均は2,000ドル超。予想PERはすでに1桁台まで低下している。AIストレージのスーパーサイクルの中では、あまりにも割安なバリュエーションだ。
第三のポイント:株式分割が迫り、流動性が爆発しそう
8対1の株式分割。基準日はすでに過ぎており、11月20日から分割後の株価で取引が始まる。
株式分割は企業価値を変えないが、次の2つを変える。
名目株価が下がり、心理的なハードルが低くなって、個人投資家が参入しやすくなる
流動性が高まり、短期的に取引が活発化する
過去の経験では、株式分割の前後は取引高が膨らみ、値動きも大きくなることが多い。短期トレードにはチャンスだが、レバレッジ取引には地獄の相場だ。