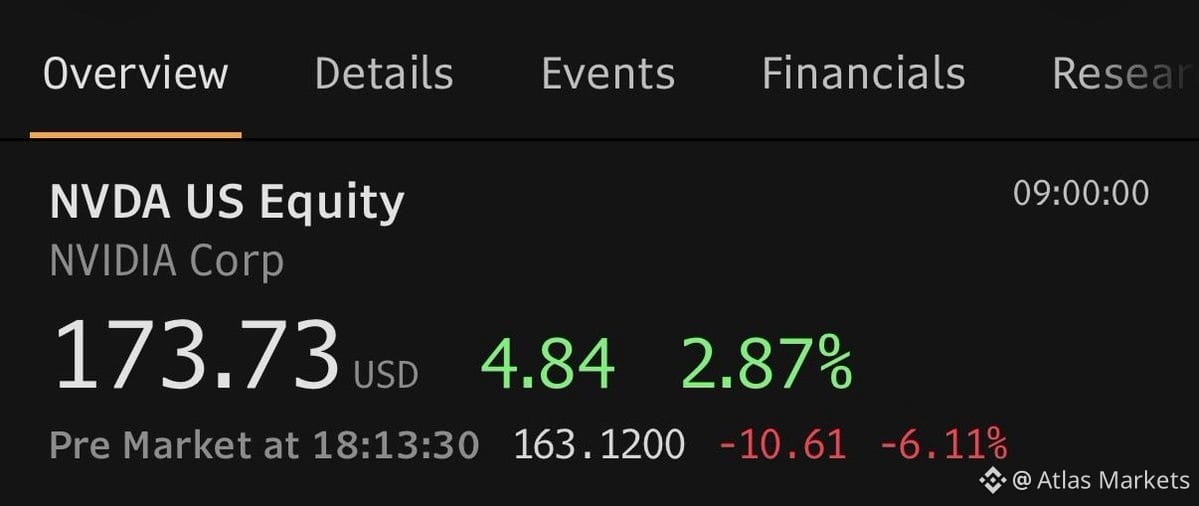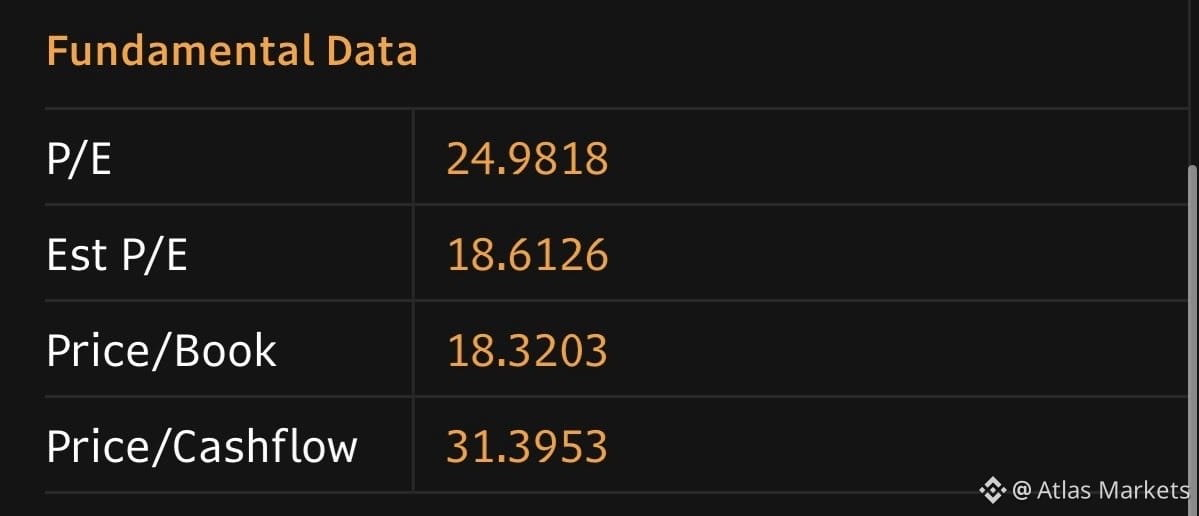
$NVDAは160ドルで取引されており、今会計年度に予想される約90%の利益成長を達成すれば、予想PERは18倍です。
来年の成長が完全に消え、利益成長がゼロになった場合、予想PERは約17倍に戻ります。それでも、同銘柄の過去平均を下回っています。
一方、危機前のコンセンサス(成長率60~70%)が維持されれば、予想PERは約10倍です。
つまり、成長が横ばいになる悪いシナリオでも、歴史的にはより高い倍率で評価されてきた企業に17倍を支払うことになります。問題は、事業遂行リスク、マクロ経済の不確実性、そしてAIインフラ投資サイクルが減速する可能性を踏まえて、17倍が十分に割安かどうかです。
これはバリュエーションの下値を論じるものです。成長率がゼロにはならず、AIインフラの構築がペースを落としながらも続くと考えるなら、この水準の$NVDAはリスクに対して上値余地が大きく見え始めます。需要が急減したり、競争が予想以上に速く激化したりすると考えるなら、17倍は安全網にはなりません。
データセンター収益の推移と、顧客の設備投資見通しに注目してください。本当のシグナルはそこにあります。
来年の成長が完全に消え、利益成長がゼロになった場合、予想PERは約17倍に戻ります。それでも、同銘柄の過去平均を下回っています。
一方、危機前のコンセンサス(成長率60~70%)が維持されれば、予想PERは約10倍です。
つまり、成長が横ばいになる悪いシナリオでも、歴史的にはより高い倍率で評価されてきた企業に17倍を支払うことになります。問題は、事業遂行リスク、マクロ経済の不確実性、そしてAIインフラ投資サイクルが減速する可能性を踏まえて、17倍が十分に割安かどうかです。
これはバリュエーションの下値を論じるものです。成長率がゼロにはならず、AIインフラの構築がペースを落としながらも続くと考えるなら、この水準の$NVDAはリスクに対して上値余地が大きく見え始めます。需要が急減したり、競争が予想以上に速く激化したりすると考えるなら、17倍は安全網にはなりません。
データセンター収益の推移と、顧客の設備投資見通しに注目してください。本当のシグナルはそこにあります。