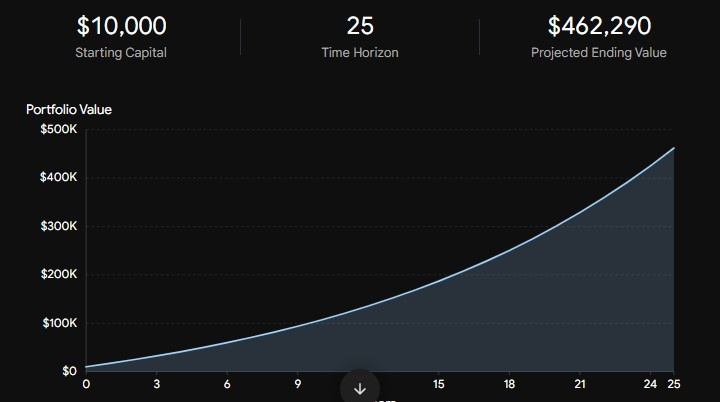
伝統的な金融では、投資期間はポートフォリオ設計における最も強力な要素の一つです。どれほど積極的に投資できるか、どれほどの価格変動に耐えられるか、そして複利がどれほど指数関数的に有利に働くかを直接左右します。
1. 複利が時間とともに生み出す仕組み
複利とは、投資で得た収益がさらに次の収益を生み出すことです。複利の初期段階では成長が緩やかに感じられることがありますが、時間が経つにつれて成長曲線は指数関数的になります。
指数曲線:数学的には、複利成長は $A = P(1 + r)^t$ と表されます。ここで時間($t$)は、線形の乗数ではなく指数です。市場で過ごす年数が1年増えるたびに、単に収益が上乗せされるだけではありません。それまでのすべての年の利益が複利で増えていきます。
早期の拠出が最も重要:25歳のときに投資した1ドルは、複利運用できる期間が数十年長いという理由だけで、45歳のときに投資した1ドルよりも、退職時にはるかに大きな価値になります。
2. 投資期間とリスク許容度
リスク許容度は、感情的な特性(市場が下落したときにどれだけ平静でいられるか)として捉えられがちです。しかし、プロの資産運用では、投資期間によってリスクを取る構造的な能力が決まります。
投資期間が長い場合(10年以上):
リスクを取る能力:高い。退職後の生活資金や長期的な資産形成など、数十年にわたる投資期間があれば、短期的な市場の暴落や景気後退、価格変動は、長期的な上昇チャートの中のごく小さな揺らぎにすぎません。
資産配分:株式などの成長資産やオルタナティブ投資を大きく組み入れます。これらは歴史的に、長期にわたって現金や債券を上回るリターンを上げてきました。
投資期間が短い場合(3~5年未満):
リスクを取る能力:低い。資金を近いうちに使う必要がある場合(たとえば、来年の住宅購入や学費の支払いなど)、資金を引き出す直前に市場が突然20%下落するリスクは避けなければなりません。
資産配分:元本の保全を優先し、現金同等物、短期債券、利回りの高い預金口座などを中心にします。
3. 長期的な複利成長を可視化する
以下のシミュレーションでは、投資期間や複利の利率の違いによって、定期的な拠出が長期的にどのような資産になるかを示します。