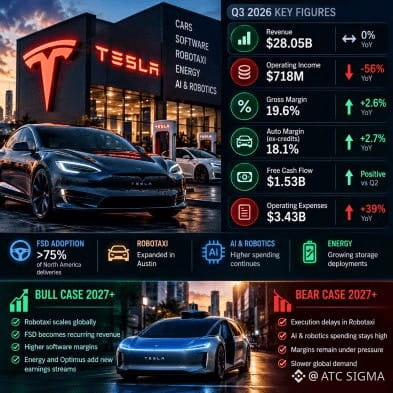
Teslaの長期的な成長の軸は、自動車販売から自動運転技術へと移りつつあるのかもしれません。第3四半期の業績はまちまちでした。売上高は約280億ドルを維持した一方、営業利益は56%減の7億1,800万ドルとなりました。明るい材料としては、Robotaxiがオースティンで引き続き拡大し、FSDの普及率は北米での納車台数の75%を超え、フリーキャッシュフローも15億3,000万ドルのプラスを維持しました。
今後を考えると、Robotaxiが順調に拡大し、FSDが安定した継続収入をもたらすソフトウェアへと進化すれば、2027年までにTeslaの財務見通しは大きく変わる可能性があると私は考えています。しかし、実行の遅れやAI・ロボティクスへの投資拡大が、収益性をさらに圧迫する恐れもあります。
Teslaの次の章の鍵は、より大きな約束ではありません。自動運転が持続可能な利益を生み出せることを証明することです。
$TSLA
今後を考えると、Robotaxiが順調に拡大し、FSDが安定した継続収入をもたらすソフトウェアへと進化すれば、2027年までにTeslaの財務見通しは大きく変わる可能性があると私は考えています。しかし、実行の遅れやAI・ロボティクスへの投資拡大が、収益性をさらに圧迫する恐れもあります。
Teslaの次の章の鍵は、より大きな約束ではありません。自動運転が持続可能な利益を生み出せることを証明することです。
$TSLA