
宝子们,聊 DeFi,很多人第一反应还是:APY、流动性挖矿、TVL 内卷。 早几年的 DeFi Summer,玩法简单粗暴:协议发代币当补贴,大家把币存进去挖矿,TVL 蹭蹭往上涨,看着热火朝天。但这里面藏着一个巨大的泡沫 —— 钱只是躺进池子里面睡大觉,根本没人借。奖励一砍,资金当天就集体跑路,热闹是假的,需求是虚的。
而现在的 DeFi,逻辑已经悄悄换赛道了。 它不再靠代币补贴续命,它在等稳定币、RWA 这些真实现金流资产进场,搭建一套能自我循环的链上金融体系:有人存钱吃息、有人借钱加杠杆、有人抵押资产换流动性、有人交易利率和远期收益。 一句话概括:DeFi 正在从 “挖矿游戏”,转向真正的信用与收益基础设施。
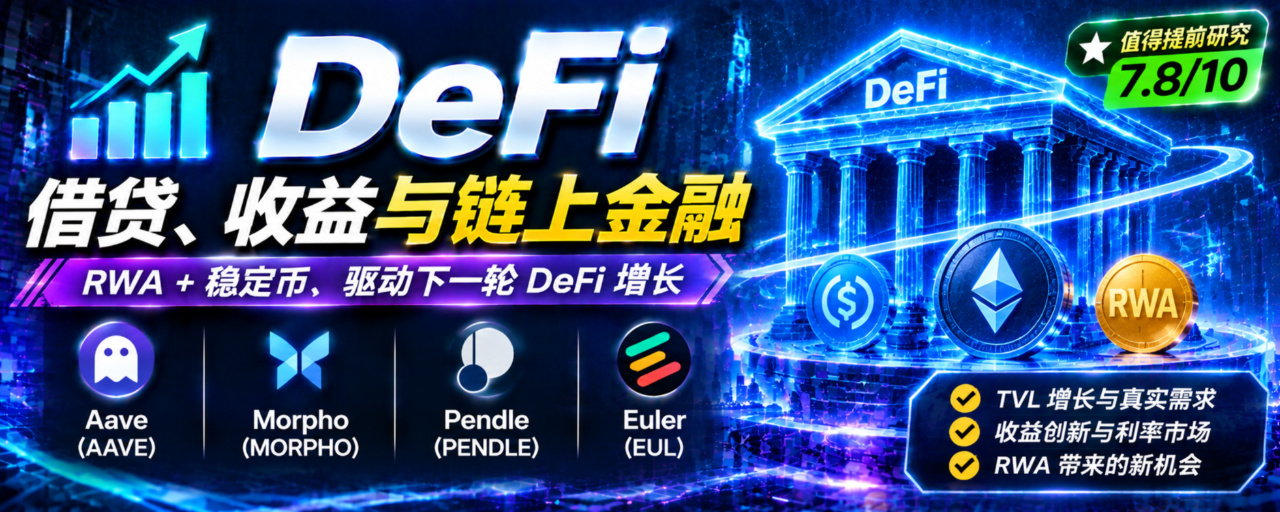
今天咱们不堆砌枯燥公式,把 Aave、Morpho、Pendle、Euler 这四个代表性选手拆开唠,分清它们各自的定位、甜头,还有藏在光鲜数据背后的大坑。
先理清底层大逻辑:为什么现在 DeFi 又值得重新深挖? 第一个根基,就是稳定币。 稳定币是整个链上金融的 “基础货币”。USDC、USDT 体量越做越大,大家手里拿着稳定币,本能就会产生金融需求:放着闲置太亏,想存进去拿利息;交易的时候想抵押稳定币借资金开杠杆;机构拿到稳定币,需要一套链上的资金管理、短期拆借工具。 稳定币不只是用来买卖币的中转工具,它是 DeFi 借贷市场源源不断的资金供给源头。
第二个增量,就是所有人都在聊的 RWA。 传统金融里面,国债、货币基金、企业债,全都是自带稳定现金流的资产,体量是加密原生资产的无数倍。 把这些资产代币化上链,对 DeFi 来说意义重大:抵押品池直接扩容,不再只有 ETH、BTC 这种波动极大的加密资产。代币化国债风险低、收益稳定,非常适合做底层抵押品,吸引机构资金进来。 但这里一定要划重点避雷:代币化 ≠ 你直接拥有底层资产。 托管方是谁、法律协议怎么写、能不能赎回、会不会被冻结、破产隔离怎么做,每一个都要单独核查。很多人看到 RWA 三个字就冲进去,忽略法律和托管风险,最后踩大坑。
第三个核心转变:评判标准从 TVL,变成资金利用率。 以前大家看 DeFi,打开 DeFiLlama 直接比 TVL,谁数字大谁就是龙头。 现在这套标准早就失效了。 TVL 只是 “存进来的钱”,Active Loans 才是真正被借出去、产生金融活动的钱。如果几十亿资金躺在池子里没人借,利用率极低,存款收益全靠协议补贴,这种繁荣是虚假的。 健康的 DeFi 闭环,必须同时有三样东西:愿意存钱的供给方、真实的借款需求方、完善的风控清算机制,最后沉淀出协议可持续收入。
一、四个项目,根本不是同赛道对手
很多人会把这四个放一起比价,觉得都是借贷盘,其实它们分工完全不一样,共同拼成完整的链上金融闭环: 资金入口(稳定币、RWA、加密资产)→ 借贷底层(Aave、Morpho、Euler)→ 收益拆分定价(Pendle)→ 风控、清算、预言机 → 产生利息、手续费、协议收入。
Aave:综合大银行,做超大流动性池,主打规模化;
Morpho:底层信用基础设施,给外部平台做供应链,模块化定制市场;
Pendle:交易所,专门交易 “未来收益”,玩利率预期;
Euler:定制化小贷工厂,主打灵活建市场、强风险隔离。
咱们一个个慢慢聊。
Aave(AAVE):DeFi 借贷的老牌巨头,V4 是它的关键一战
Aave 是绝大多数人接触 DeFi 借贷的第一站,它的核心优势不是代码有多花哨,而是沉淀了多年的流动性、品牌、风控经验,多链铺开之后,用户和资金的信任壁垒很难打破。
这次最核心的升级就是 Aave V4,Hub & Spoke 架构,这个设计非常贴合 RWA 的大趋势。 简单说:Hub 是共享的总流动性池,Spoke 是一个个独立的小市场。每个 Spoke 可以单独设置抵押率、清算规则、预言机,风险互相隔离,但是又能共用 Hub 里面的资金。 放在以前,国债和高波动山寨币绝对不能放一个池子,一个爆雷全池遭殃;V4 之后,代币化国债单独一个 Spoke,股票资产单独一个 Spoke,加密资产又是另外一个,风险分开,流动性共享,完美适配 RWA 机构资金的需求。 现在 Aave 已经把 V4 铺到 Avalanche、Base、Circle Arc 网络,甚至上线代币化股票的市场,野心很明确:不止做加密圈内借贷,伸手去碰传统代币化资产。
数据看着很扎实:存款规模接近 300 亿,未偿借款 120 亿,今年累计协议收入八千多万。 AAVE 代币最有看点的就是 DAO 批准的回购机制,每年预算 5000 万美金用协议收入回购。 但这里也要理性看待:回购预算≠实际回购,要看协议收入能不能稳住、持续兑现。 它的风险点也很现实:作为体量最大的借贷协议,一旦出现黑天鹅、连环清算、预言机出问题,它受到的冲击也是最大的。
一句话总结 Aave:它是链上信用的大盘股,适合用传统金融的财报思维去跟踪,看借款规模、收入、坏账率,而不是单纯炒叙事。
Morpho(MORPHO):悄悄崛起的底层信用网络,打法特别另类
Morpho 和 Aave 的思路完全反过来。 Aave 自己做前端、做品牌、吸引用户;Morpho 主打底层基础设施,做 Morpho Blue,开放自定义借贷市场,再搭配 Vault 和 Curator(策略管理人)。 平台、机构、策略团队,都可以在 Morpho 上面新建属于自己的借贷市场,自定义抵押品、利率、清算参数。普通用户不用自己去研究风险,把钱放进 Vault,由专业管理人按照规则分配资金。
它最有想象力的故事:给 Coinbase、嘉信这类金融科技平台做底层借贷后端。 普通用户在 CEX 或者理财 APP 里面点 “Earn 理财”,用户感知不到 Morpho 的存在,但底层的借贷市场是 Morpho 跑的。 这个模式一旦跑通,它就不是一个 DeFi 协议,而是整个 Web3 + 传统金融的信用底层。
这里有一个非常容易踩的认知坑:很多人看到 Morpho 近 30 天手续费接近 2800 万,会觉得协议赚翻了。 但 DeFiLlama 统计的 Fees,是借款人支付给存款人的利息,不是协议自己留下来的收入。目前聚合器口径下协议留存收入为 0。 MORPHO 现在本质就是治理代币,用户使用借贷服务,根本不需要持有 MORPHO。 这就是它最大的待验证命题:生态接入越来越多、借贷规模爆炸,这笔增长,能不能传导到代币上?如果业务跑起来,代币却没有稳定的捕获渠道,再强的基础设施,代币逻辑都是悬空的。
Pendle(PENDLE):赛道里独一无二的异类,DeFi 的利率交易所
Pendle 不属于借贷协议,它是收益金融化的工具,这也是我最喜欢它的地方,差异化拉满。 它的核心机制 PT+YT,很多宝子第一次看会懵,我用大白话讲: 一份带收益的资产,比如代币化国债、stETH、稳定币存款凭证,直接拆成两块: PT = 本金凭证,到期拿回本金; YT = 未来一段时间的收益权。
拆开之后,本金和收益可以分开交易。 你买 PT,相当于折价锁定一笔固定收益,吃确定的利息; 你买 YT,就是押注:接下来这段时间,底层资产的收益率会涨,涨得越多,YT 越值钱。 反过来,如果美联储降息、国债收益率往下掉,YT 会直接暴跌。
传统金融里面,利率曲线、远期利率交易是非常庞大的市场,而 Pendle 就是在链上搭建这个市场。 未来 RWA 国债大规模上链之后,大家会需要交易不同期限的国债收益,对冲利率波动,Pendle 的场景会直接打开。 它的收入来源是 YT 收益分成、PT 交易手续费,商业模式是清晰的。
但它的风险也非常有特点:它吃的是收益波动的饭。 底层资产的 APY 一旦大幅下行,市场活跃度、交易量直接萎缩,TVL 好看没用,没有交易就没有手续费。而且 PT、YT 都带期限,流动性很容易枯竭,属于高弹性、高波动的品种。
Euler(EUL):模块化借贷的实验派,灵活,但还在早期
Euler 的定位,和 Morpho 有点像,主打模块化、可配置借贷金库 EVK,任何人都可以搭独立借贷市场,参数自由调,强隔离风险。 它还有 EulerEarn,单资产收益金库,给用户做资金策略分配。 它的优势是足够灵活,适合小众资产、新兴生态搭建借贷市场,比如现在它很大一部分 TVL 都集中在 Monad。
但它现在的短板很突出:体量小,协议收入微乎其微,而且 Fee Flow Auctions 还是关闭状态,协议费率设置为 0。 也就是说,现在协议跑业务,但是不产生留存收入,代币 EUL 目前主要就是治理 + 奖励。 它属于成长型标的,架构很漂亮,但商业化、价值捕获、跨生态扩张,全部都还需要时间验证,容错率更低,风险明显高于前面三家。
二、DeFi 下一轮的五大催化剂,也是我们要盯的主线
RWA 抵押借贷落地 这是长期最大的故事。现在 RWA 总规模看着不小,但真正拿来做抵押、产生借款的比例很低。什么时候代币化国债、债券被大量接入借贷池,产生真实的抵押借款需求,DeFi 才会迎来真正的机构增量。Aave、Morpho、Euler 是直接受益者。
稳定币持续扩张 稳定币盘子越大,闲置资金越多,借贷、理财需求就越强。重点跟踪稳定币的借贷利率、资金利用率。利用率太低,说明资金过剩,存款收益没有吸引力;利用率长期过高,又会有挤兑风险。
链上固定收益市场成熟 也就是 Pendle 的主场。当越来越多机构需要对冲利率、配置不同期限收益,链上利率曲线成型,Pendle 的价值会被重新定价。
金融科技平台内嵌 DeFi 底层 不是大家自己去钱包连 Dapp,而是 CEX、理财 APP 直接把借贷能力外包给 Morpho 这类底层协议。这是增量用户的突破口,大幅降低 DeFi 使用门槛。
代币经济闭环落地 这是所有 DeFi 代币的终极考验。 很多协议生意做得很大,但是代币只是治理票,没有手续费分成、回购、销毁机制。业务增长和代币价格完全脱节。Aave 已经跑通回购,Morpho、Euler、Pendle 都还在持续观察机制落地。
三、给大家一套自己研究 DeFi 的指标清单,避开数据陷阱
别再只刷 TVL 了,以后看协议,按这个顺序看: ✅ Active Loans(实际借出金额):代表真实借款需求,优先级最高 ✅ 资金利用率 = 借出资金 / 总存款:衡量资金效率 ✅ Fees(用户支付的利息 / 手续费):市场活跃度 ✅ Revenue(协议净留存收入):协议能不能赚钱,核心中的核心 ✅ 代币净增发、解锁、回购 / 费用分配:代币供需
这里一定要分清 Fees 和 Revenue,这是 90% 的人都会踩的误区: 借款人付出去的利息,大部分是分给存款用户的,这叫 Fees; 扣掉分给 LP、策略方之后,真正留在协议手里的,才是 Revenue。 Morpho 有巨额手续费,但是协议不留存;Euler 有手续费,但是不收协议费。 协议热闹 ≠ 协议赚钱,协议赚钱 ≠ 代币能分到钱。
四、DeFi 绕不开的风险,一定要放在心上
合约风险:借贷协议掌管巨额资金,审计再多,漏洞黑天鹅永远存在;
清算与坏账风险:行情极端暴跌,抵押品砸盘、清算滑点巨大,会产生坏账;
预言机风险:价格源出错,会触发错误清算,直接造成资产损失;
RWA 托管与法律风险:代币化资产的底层权益不受链上合约保护,风险在现实世界;
利率风险:尤其是 Pendle,利率下行周期会直接压制收益交易市场;
流动性挤兑风险:TVL 再高,遇到集中提款,也会出现流动性枯竭。
收尾总结
DeFi 赛道综合 7.8 分,核心原因:商业模式已经跑通了,但是代币价值捕获这件事,大部分项目依然薄弱。 它不是牛市一次性的炒作叙事,是加密金融的底层基础设施。 Aave 是大盘基石,看 V4 和 RWA 落地;Morpho 是底层信用黑马,看外部平台接入和代币机制;Pendle 是独一无二的利率标的,押注链上固定收益市场;Euler 是模块化实验选手,适合小仓位跟踪。
下一轮 DeFi 行情,不再是谁的挖矿奖励高,谁的 TVL 数字好看。 真正的主线,是真实的信用需求:稳定币、RWA 源源不断进入链上,有人借钱、有人付息、协议产生持续收入,代币能分到增长红利。 这也是我们后续跟踪这几个项目,最核心的标尺。
温馨提示:以上仅为个人对行业的解读,不构成任何投资建议。
如果你也对交易感兴趣,欢迎评论区留言或加入聊天室一起交流,一起学习,一起成长。
