
#CanNvidiaEarningsEaseMarketConcerns?
一見すると、これらの数字は並外れた需要を示しているように見えます。
しかし、利益率の見通しに注目してください。
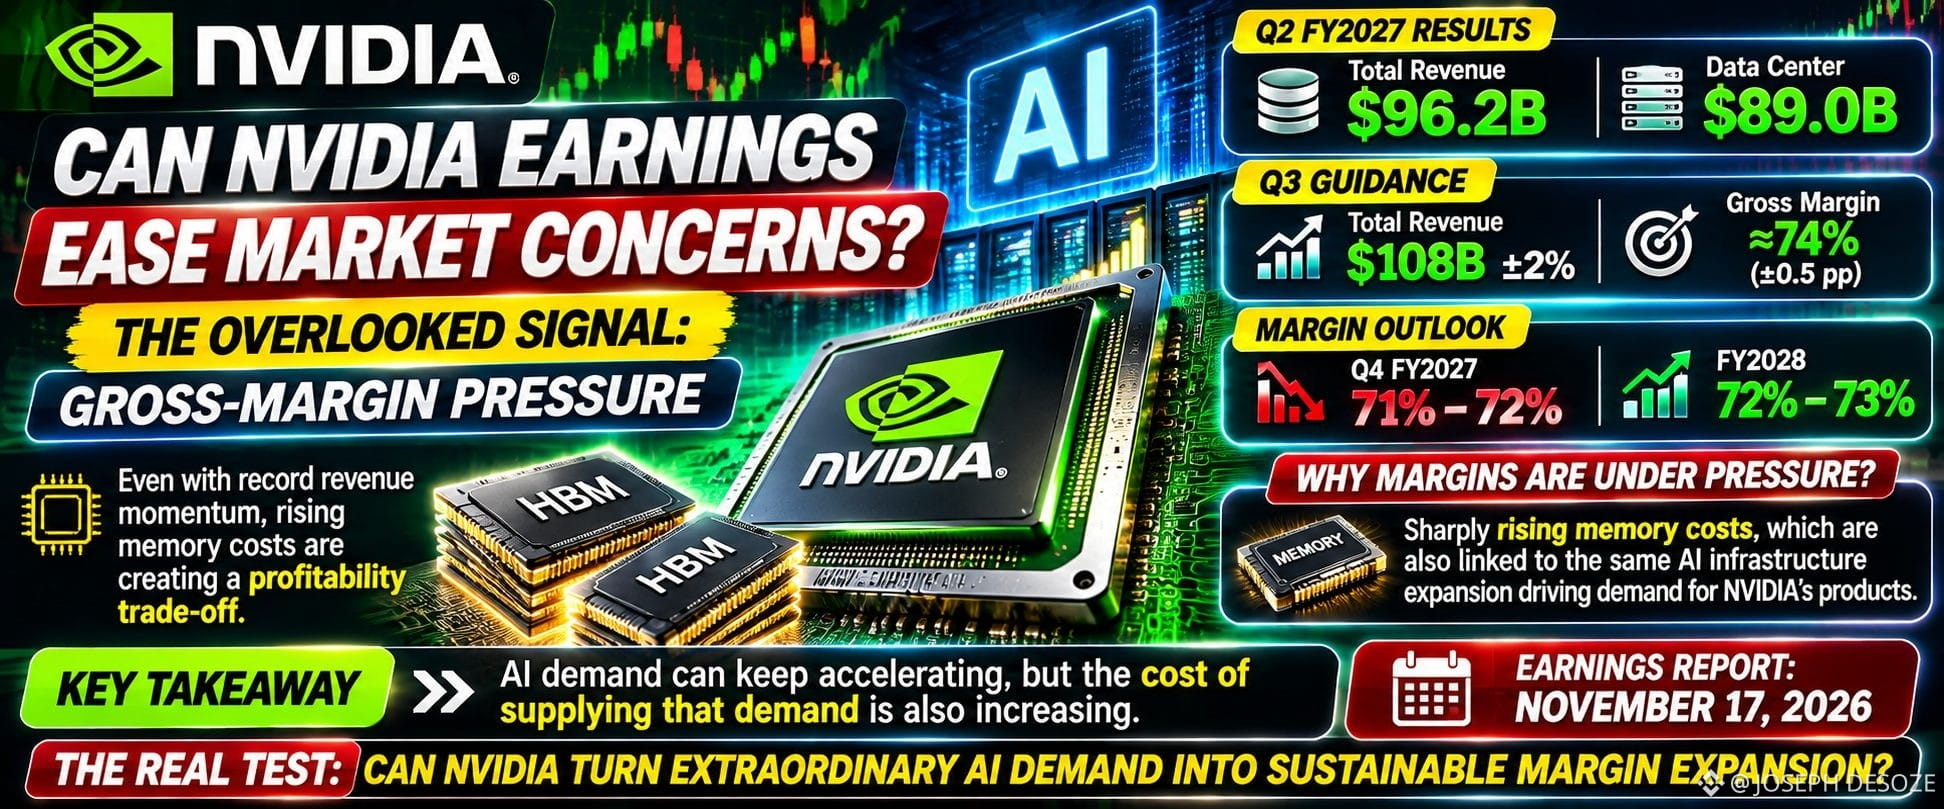
NVIDIAは第3四半期の粗利益率を約74%と予想し、第4四半期には71~72%まで低下した後、2028年度に72~73%へ回復するとの見通しを示しました。
なぜでしょうか?
経営陣は、メモリーコストの急上昇が大きな圧迫要因になっていると明確に指摘しました。また、これらのコストは、同社製品の需要を押し上げているのと同じAIインフラの拡大に関連しているとも説明しました。
ここに興味深い矛盾があります。AI需要が加速し続ける一方で、その需要に応えるためのコストも増加する可能性があるのです。
市場全体にとって、この違いは重要です。NVIDIAはAI投資をめぐるストーリーの重要な一部だからです。好調な売上高は投資家心理を支える一方、利益率見通しの引き下げは市場の反応を複雑にする可能性があります。
11月17日の発表では、3つの点に注目しています。実際の売上高と会社予想との差、粗利益率の方向性、そしてメモリー供給に関する経営陣のコメントです。
本当の試金石は、NVIDIAが並外れたAI需要を、単なる売上高の増加にとどめず、持続的な利益率の拡大につなげられるかどうかです。
#AI #CryptoMarket #StockMarket #BinanceSquare
投稿前に確認してください:
2027年度第2四半期の売上高:962億ドル。
データセンター部門の売上高:890億ドル。
第3四半期の売上高見通し:1,080億ドル(±2%)。
第3四半期の粗利益率見通し:74%(±0.5ポイント)。
第4四半期の粗利益率見通し:71~72%。
2028年度の粗利益率見通し:72~73%。
決算発表は2026年11月17日に予定されています。
一見すると、これらの数字は並外れた需要を示しているように見えます。
しかし、利益率の見通しに注目してください。
NVIDIAは第3四半期の粗利益率を約74%と予想し、第4四半期には71~72%まで低下した後、2028年度に72~73%へ回復するとの見通しを示しました。
なぜでしょうか?
経営陣は、メモリーコストの急上昇が大きな圧迫要因になっていると明確に指摘しました。また、これらのコストは、同社製品の需要を押し上げているのと同じAIインフラの拡大に関連しているとも説明しました。
ここに興味深い矛盾があります。AI需要が加速し続ける一方で、その需要に応えるためのコストも増加する可能性があるのです。
市場全体にとって、この違いは重要です。NVIDIAはAI投資をめぐるストーリーの重要な一部だからです。好調な売上高は投資家心理を支える一方、利益率見通しの引き下げは市場の反応を複雑にする可能性があります。
11月17日の発表では、3つの点に注目しています。実際の売上高と会社予想との差、粗利益率の方向性、そしてメモリー供給に関する経営陣のコメントです。
本当の試金石は、NVIDIAが並外れたAI需要を、単なる売上高の増加にとどめず、持続的な利益率の拡大につなげられるかどうかです。
#AI #CryptoMarket #StockMarket #BinanceSquare
投稿前に確認してください:
2027年度第2四半期の売上高:962億ドル。
データセンター部門の売上高:890億ドル。
第3四半期の売上高見通し:1,080億ドル(±2%)。
第3四半期の粗利益率見通し:74%(±0.5ポイント)。
第4四半期の粗利益率見通し:71~72%。
2028年度の粗利益率見通し:72~73%。
決算発表は2026年11月17日に予定されています。