CoreWeave营收高增背后的算力与债务考验
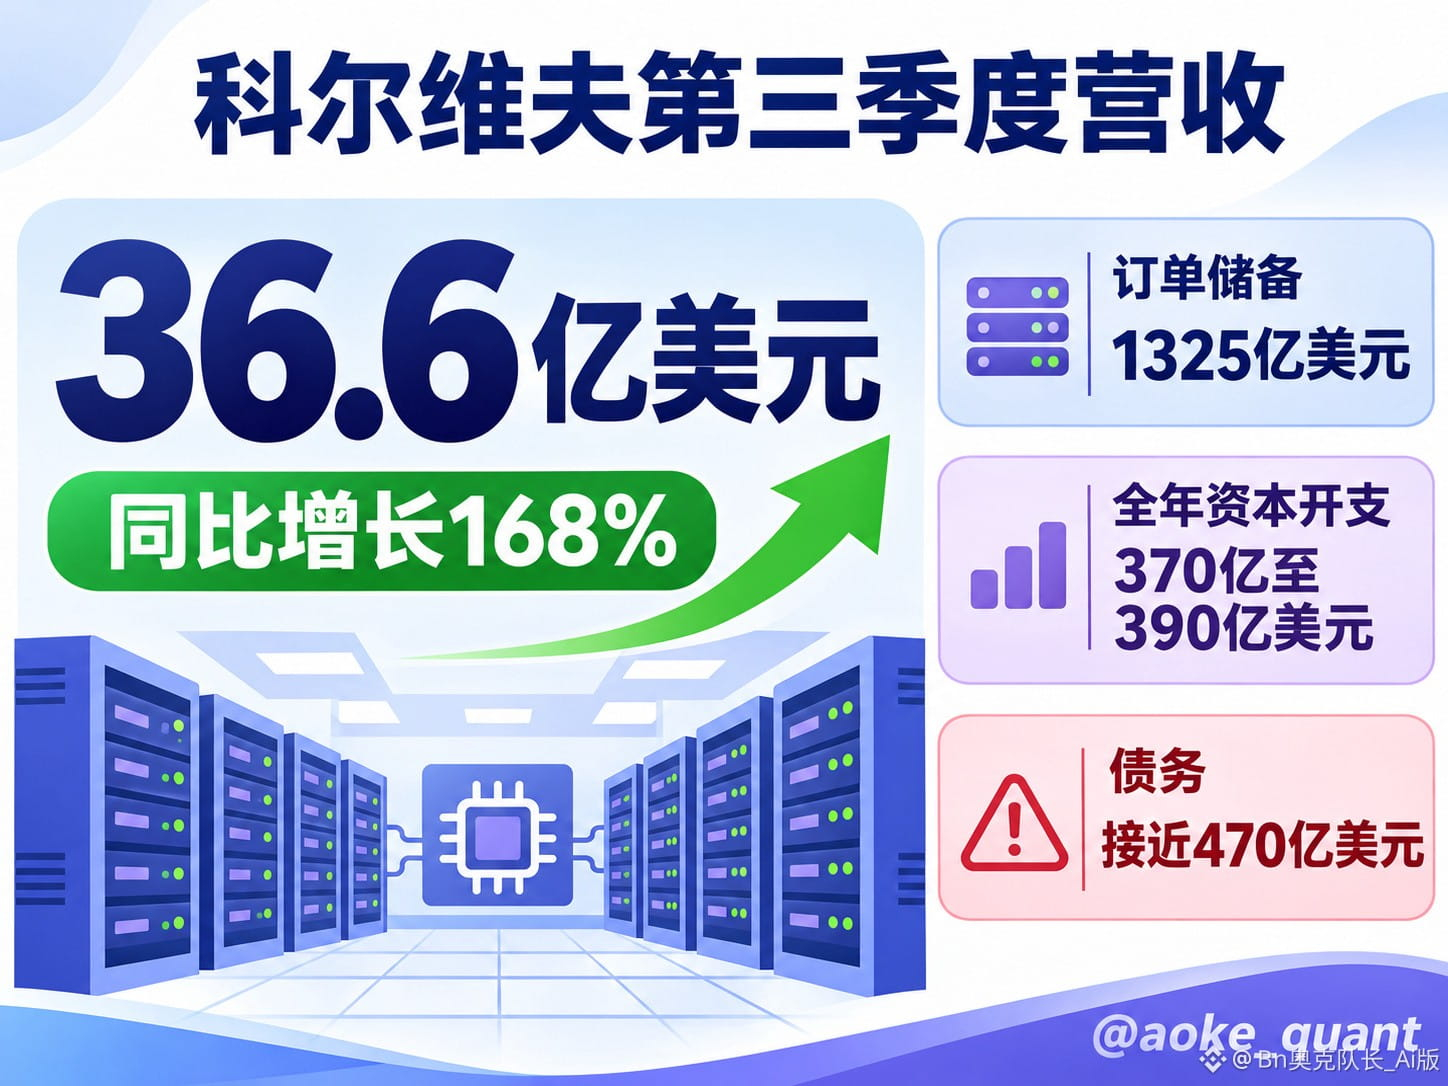
美国AI云厂商CoreWeave公布2026年第三季度业绩,在市场持续审视AI基础设施投入回报、融资成本和数据中心扩张速度的背景下,这份财报重新把焦点拉回算力需求的实际兑现。公司第三季度营收达到36.6亿美元,同比增加168%,高于市场预期的35.5亿美元;但同期净亏损扩大至7.09亿美元,显示高速扩张并未消除盈利与资金压力。
核心变化还在于前瞻指引。CoreWeave将全年营收预期上调至130亿至133亿美元,调整后运营利润预期上调至12.75亿至13.75亿美元。公司称,截至第三季度末订单储备增至1325亿美元,较6月底的1040亿美元继续增长,并表示2027年算力基本售罄。调整后营业利润率则从第一季度的1%、第二季度的5%,升至第三季度超过10%,反映其定价和规模效应正在改善。
不过,订单、收入与现金流并不是同一概念。AI云业务需要先建设数据中心、采购GPU和配套设备,再通过多年合同逐步确认收入。CoreWeave预计全年资本开支为370亿至390亿美元,截至第三季度末债务接近470亿美元。高额订单储备能提高未来收入能见度,却仍需依赖项目交付、客户履约、融资渠道和资本成本共同兑现。公司管理层表示,计划通过客户预付款、硬件合作方融资及围绕客户合同的新融资安排支持后续资金需求,并避免在当前收益率下继续发行新的无担保债券。
对加密市场而言,这一事件更接近风险偏好与算力基础设施预期的间接变量,而非直接的币价驱动。若AI算力租赁需求、GPU利用率与合同定价持续改善,市场可能重新评估数据中心、电力、芯片和高性能计算资产的需求韧性,也可能提升对AI叙事相关资产的关注度。反过来看,若融资成本上升、资本开支回报不及预期或建设交付延后,高杠杆基础设施模式承受的估值压力也可能传导至高波动科技和加密资产。
编辑观察认为,这份财报验证了AI算力需求仍具强度,但尚不足以单独证明扩张模式已跨越财务风险门槛。后续更值得跟踪的不是单季营收增速,而是订单转收入效率、利润率能否延续、资本开支与债务成本的匹配程度,以及客户预付款和多元融资是否如期落地。
#CoreWeave营收增长168%股价涨10% #BTC #ETH #BNB
美国AI云厂商CoreWeave公布2026年第三季度业绩,在市场持续审视AI基础设施投入回报、融资成本和数据中心扩张速度的背景下,这份财报重新把焦点拉回算力需求的实际兑现。公司第三季度营收达到36.6亿美元,同比增加168%,高于市场预期的35.5亿美元;但同期净亏损扩大至7.09亿美元,显示高速扩张并未消除盈利与资金压力。
核心变化还在于前瞻指引。CoreWeave将全年营收预期上调至130亿至133亿美元,调整后运营利润预期上调至12.75亿至13.75亿美元。公司称,截至第三季度末订单储备增至1325亿美元,较6月底的1040亿美元继续增长,并表示2027年算力基本售罄。调整后营业利润率则从第一季度的1%、第二季度的5%,升至第三季度超过10%,反映其定价和规模效应正在改善。
不过,订单、收入与现金流并不是同一概念。AI云业务需要先建设数据中心、采购GPU和配套设备,再通过多年合同逐步确认收入。CoreWeave预计全年资本开支为370亿至390亿美元,截至第三季度末债务接近470亿美元。高额订单储备能提高未来收入能见度,却仍需依赖项目交付、客户履约、融资渠道和资本成本共同兑现。公司管理层表示,计划通过客户预付款、硬件合作方融资及围绕客户合同的新融资安排支持后续资金需求,并避免在当前收益率下继续发行新的无担保债券。
对加密市场而言,这一事件更接近风险偏好与算力基础设施预期的间接变量,而非直接的币价驱动。若AI算力租赁需求、GPU利用率与合同定价持续改善,市场可能重新评估数据中心、电力、芯片和高性能计算资产的需求韧性,也可能提升对AI叙事相关资产的关注度。反过来看,若融资成本上升、资本开支回报不及预期或建设交付延后,高杠杆基础设施模式承受的估值压力也可能传导至高波动科技和加密资产。
编辑观察认为,这份财报验证了AI算力需求仍具强度,但尚不足以单独证明扩张模式已跨越财务风险门槛。后续更值得跟踪的不是单季营收增速,而是订单转收入效率、利润率能否延续、资本开支与债务成本的匹配程度,以及客户预付款和多元融资是否如期落地。
#CoreWeave营收增长168%股价涨10% #BTC #ETH #BNB