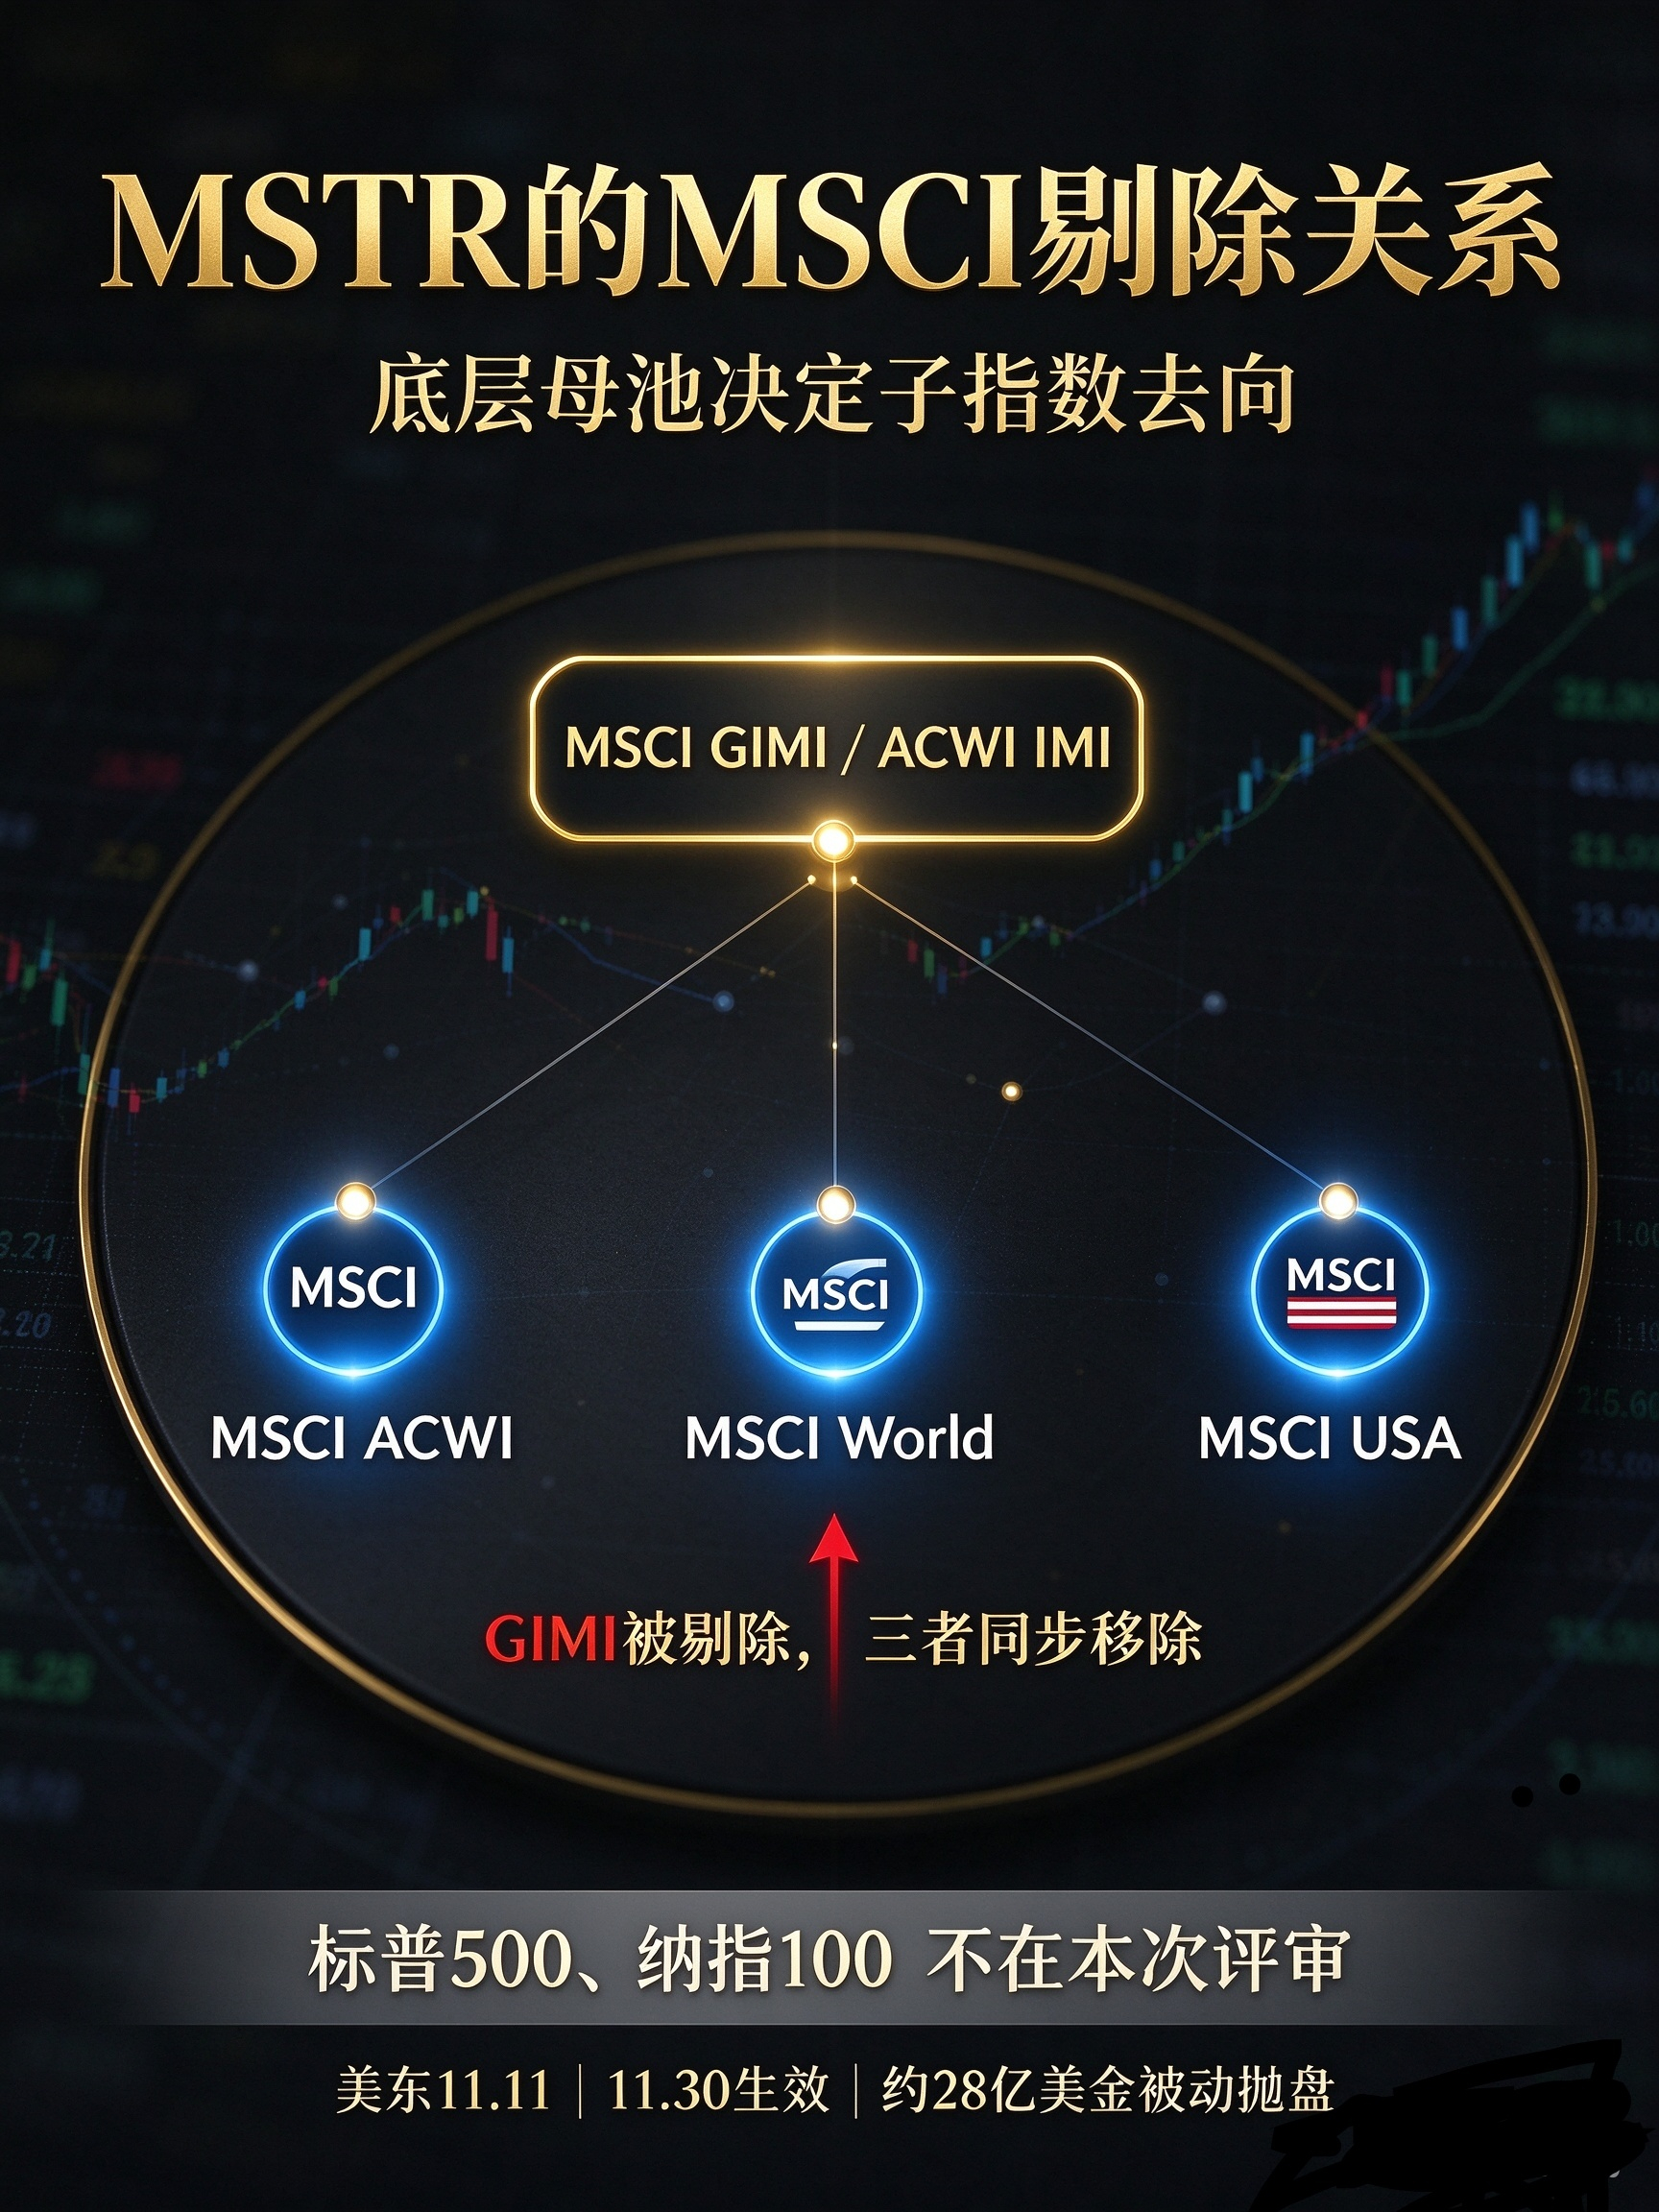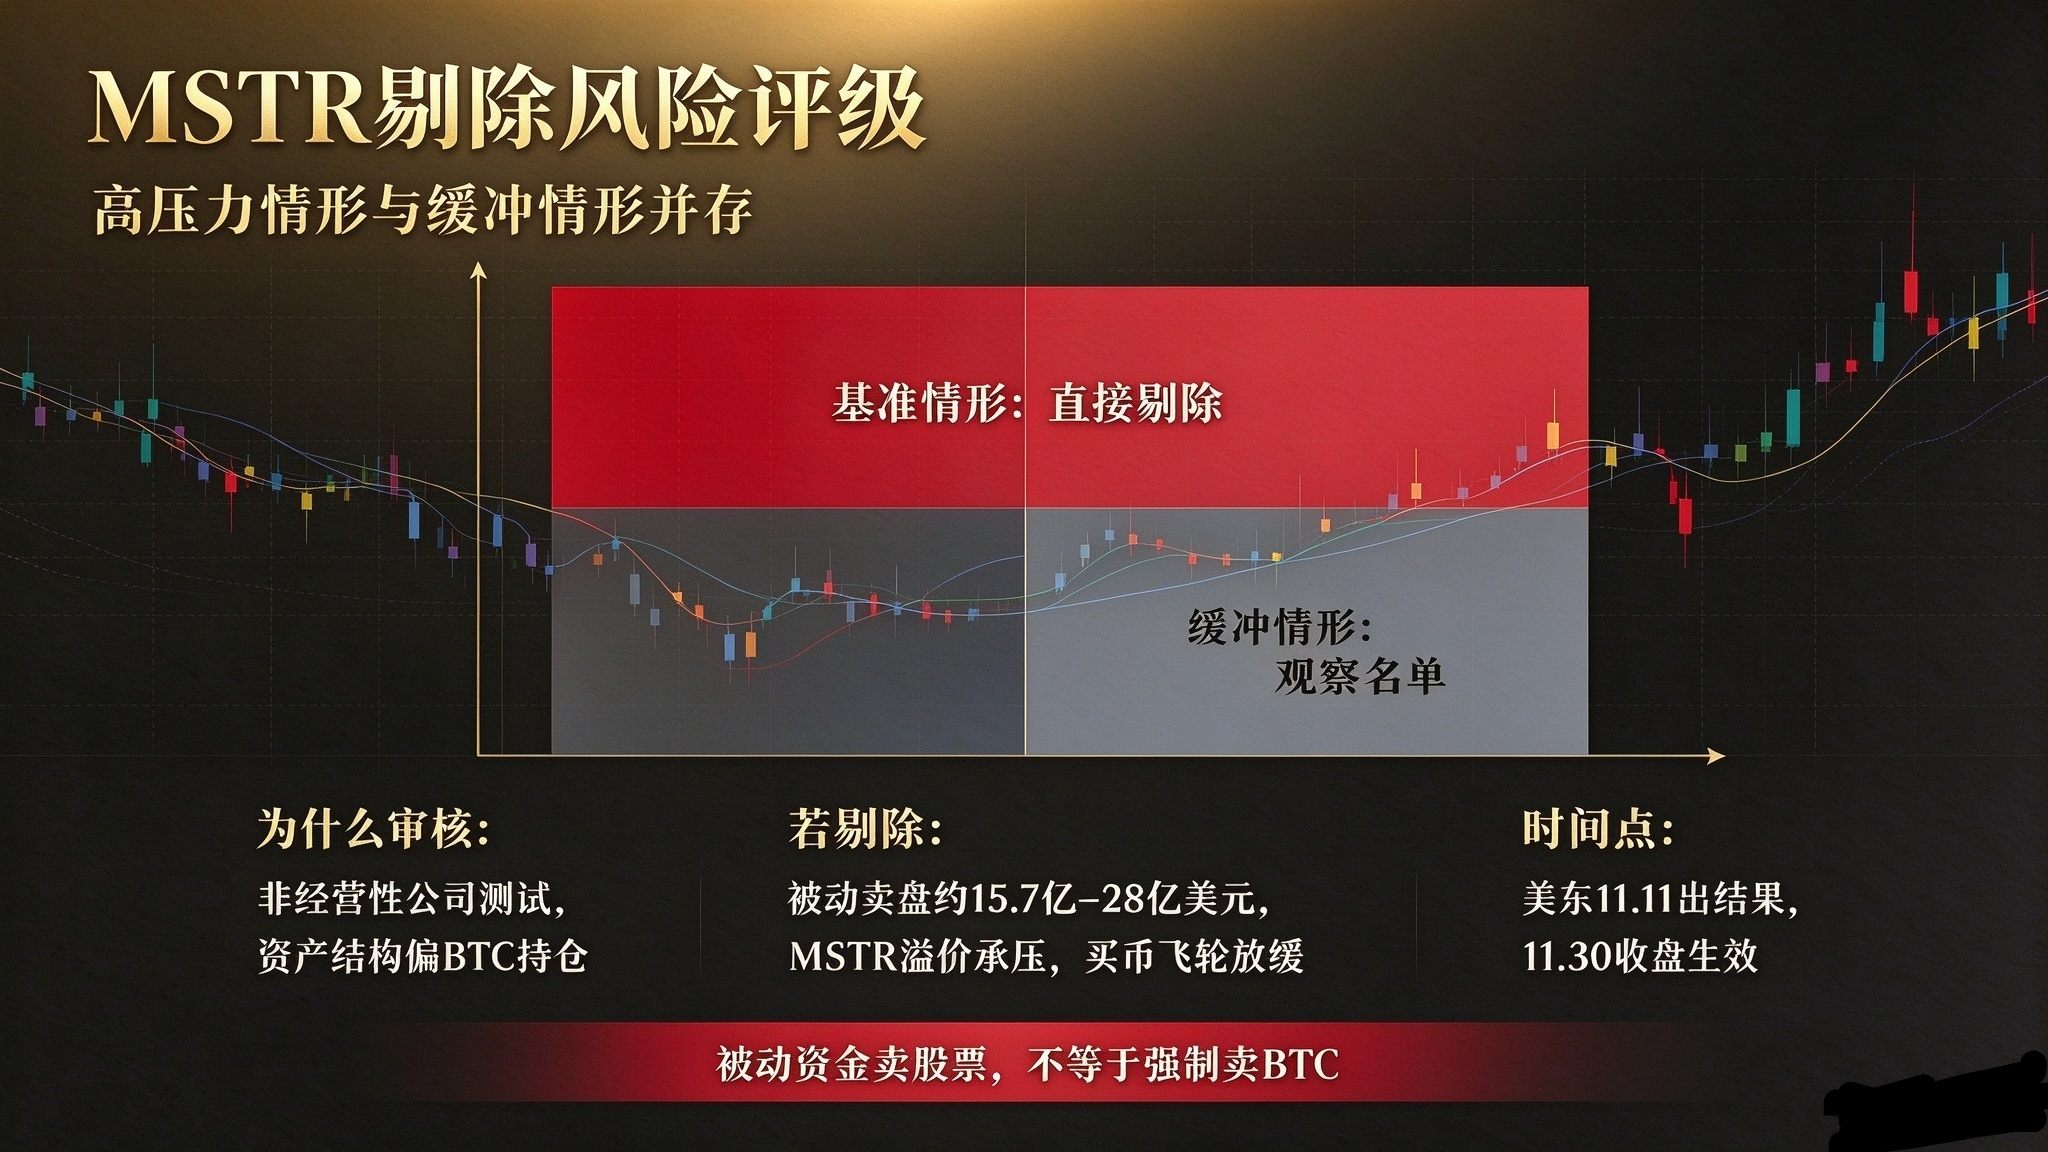


最近、もう一つ大きな悪材料となっているのが、マイクロストラテジーがMSCI指数から除外されるかどうかです。結果は北京時間12日午前6時以降に発表されます。では、MSCI指数とは何でしょうか?なぜMSTRには除外リスクがあるのでしょうか?その結果はどのような影響をもたらすのでしょうか?
1、マイクロストラテジー(MSTR、現在はStrategyに改称)
ご存じのとおり、マイクロストラテジーはもともと企業向けBIソフトウェアを手がける会社で、創業者はセイラー氏です。2020年以降に事業を転換し、株式や債券を発行して資金を調達し、継続的にBTCを購入することを中核モデルとしています。世界で最も多くのBTCを保有する上場企業です。簡単に言えば、ソフトウェア企業という外殻を持ちながら、実質的にはBTCを買い集める上場企業です。「株価プレミアム→資金調達→暗号資産の購入→株価上昇」という好循環を回しています。
2、MSCI指数とは
世界で最も主流な指数プロバイダーで、多くの海外パッシブETFや機関投資家向けファンドが、その指数(ACWI、MSCI USAなど)に連動しています。パッシブファンドの特徴は、ルールを最優先し、相場の上下を見ないことです。指数が売却を求めれば、必ず売却します。今回の審査対象となる母集団はGIMIです。GIMIから除外されると、ACWI、MSCI USA、MSCI Worldからも同時に除外されます。ナスダック100やS&P 500とは関係ありません。
3、なぜ除外リスクがあるのか?
MSCIは10月に新ルールを導入しました。指数に採用されるのは「事業を営む企業」に限られ、実質的な投資資産の保有だけを目的とする箱であってはなりません。MSTRは資産の大部分をBTCが占め、ソフトウェア事業の割合が非常に小さいため、通常の事業会社ではなく、資産保有のための器に近いと判断されました。
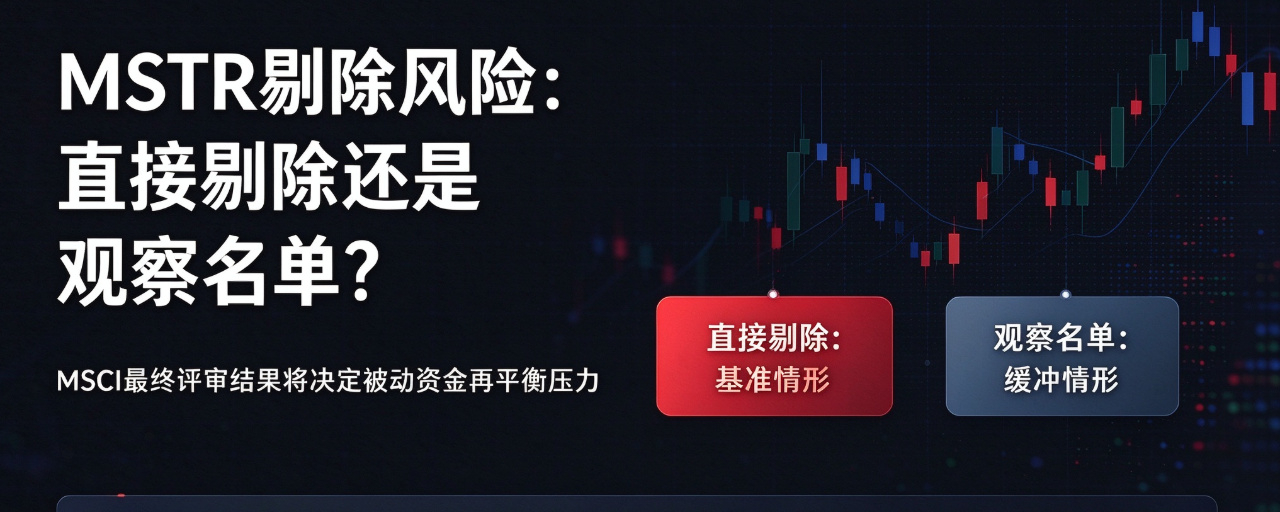
重要なのは、BTCが規則違反だからではなく、指数の定義に関する問題だということです。市場では、従来の構成銘柄はルール上、2期連続で基準を満たさなければ除外されるという点も議論されています。今回は直接除外される可能性もあれば、除外をいったん見送り、監視リストに加えられる可能性もあります。
4、2つの結果がもたらす影響
ケースA:除外が確定(可能性はやや高い)
MSTR株:推定約28億ドルのパッシブ資金による強制売却が見込まれます。多くの機関投資家はMSCI構成銘柄しか購入できないため、除外後は投資対象にできず、株価のプレミアムが縮小しやすくなります。 BTC:MSTRが保有するBTCを強制的に売却する必要はありません。しかし、MSTRの資金調達手段が弱まり、プレミアムも縮小すれば、今後の増資資金でBTCを購入する勢いが鈍り、BTCにとって安定した機関投資家の買い需要が一つ減ることになります。 業界へのシグナル:今後、セイラー氏のモデルをまねてBTCを大量保有する上場企業の財務会社を設立するのは、難しくなりそうです。悪材料が出尽くせば、BTCは最後にもう一段下落した後、反発する可能性があります。
ケースB:除外されず、監視リストに追加 短期的には悪材料が出尽くし、MSTRとBTCは反発しやすくなります。 ただし、リスクは残ります。次の四半期の審査でも引き続き再確認されます。