
Anthropic启动纳斯达克IPO,发行区间70-78美元,公开募资最高约644亿美元,叠加260亿美元战略私募,总融资规模可能突破1000亿美元。表面看是“史上最大AIIPO”,深层看是英伟达、谷歌、微软等算力巨头把自家应收账款变成股东名册。本文拆解估值、产业链循环、治理陷阱,并给出普通投资者的操作框架与风险边界。
一、先拆清楚:644亿、904亿、1000亿、1.4万亿,不是同一个数字
市场现在把五组数字混在一起讲,但每一组口径完全不同:
• 577.5亿-643.5亿美元:公开发行募资,按8.25亿股、70-78美元计算,不含私募、不含绿鞋。
• 约904亿美元:上面这笔加上260亿美元战略私募(N类股)。
• 约1000亿美元:再叠满承销商超额配售(最多1.2375亿股)后的理论上限。
• 约1.02万亿美元:按发行后约130.87亿股、78美元对应的基础市值。
• 1.26万亿-1.41万亿美元:完全稀释口径,把员工期权、受限股全算进去。
还有一个细节被多数人忽略:8.25亿股里,约8.01亿股是公司新发,2365万股是老股东套现——这部分钱不进公司账户。所以“募资643.5亿”不等于“公司拿到643.5亿”。
💡 看这家公司,先学会看“哪笔钱归公司、哪笔钱归老股东、哪笔是战略绑定的私募”。
二、260亿私募才是真正的“暗线”:算力账单变股东名单
这次最不寻常的,不是华尔街买了多少,而是卖算力的人自己下场买股票:
• 谷歌 100亿、英伟达 100亿
• 台积电 5亿
合计260亿美元,认购的是无投票权N类股,价格与IPO发行价持平。
逻辑很直白:Anthropic未来十几年要吃掉近9000亿美元的算力和基础设施——谷歌的云、英伟达的GPU、AMD的芯片、台积电的代工、博通的租赁。与其等它分期付账单,不如现在用股权把它锁死。
于是出现一个闭环:
芯片厂卖铲子 → 模型厂拿融资 → 再回头买铲子 → 芯片厂账面增值
这不违规,也有真实商业逻辑,但意味着一件事:战略认购≠独立市场需求。订单再厚,也不是完全市场化的价格发现。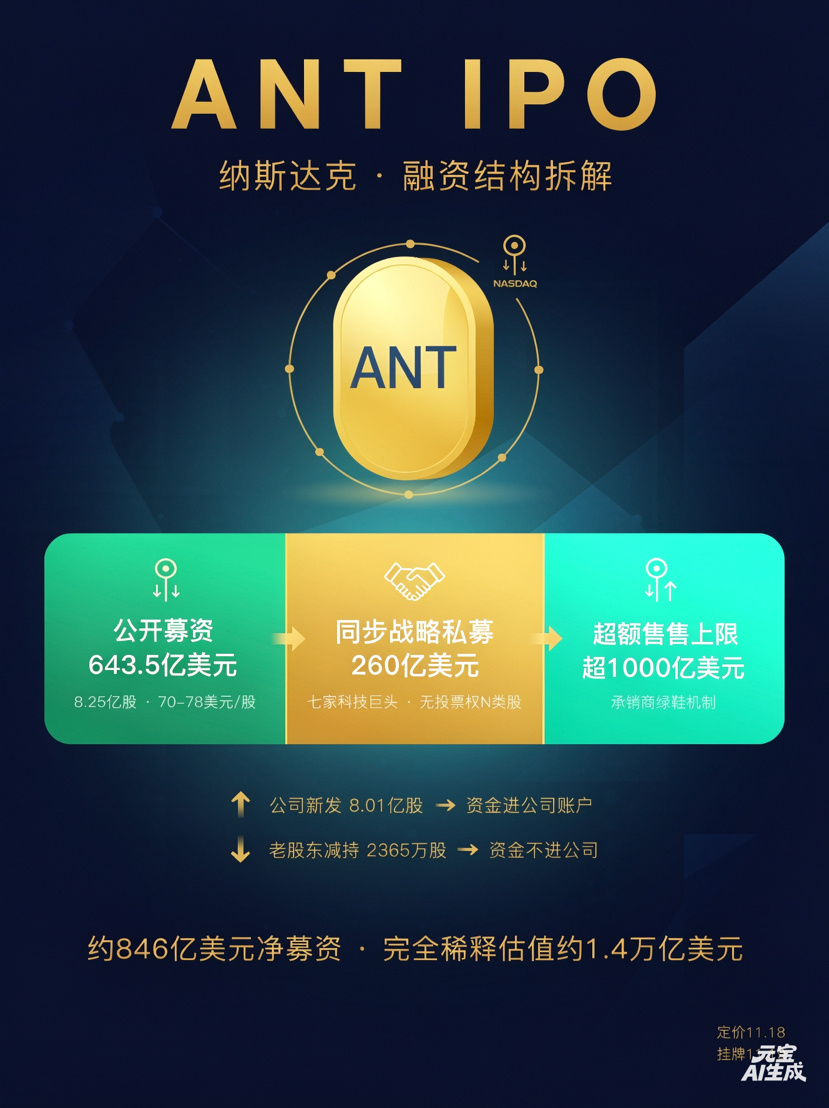
三、收入很炸,但账单更炸
招股书里最容易被营销号忽略的一组对照:
收入端
• 2026年前三季度营收332亿美元,同比增约1200%
• Q3单季170亿美元,环比+47%(Q2环比是+144%,增速在降)
• 截至10月底年化收入运行率810亿美元
成本端
• 已签算力与基础设施采购/租赁承诺:约8954亿-9009亿美元
• 其中约4516亿在2030年前发生,未来12个月到期约707亿
• 手持现金+短投+信贷额度约1466亿
注意两个口径陷阱:
1. 810亿是年化运行率,不是已实现的全年收入,是按近28天用量推算的。
2. 9000亿不是负债,是长期合同承诺,但“不可取消”的比例不低,刚性极强。
调整后经营利润Q3约25亿、利润率15%,说明模型侧在跑通;但GAAP净亏损前三季度1040亿,主要来自可转债和衍生品公允价值变动——不烧现金,但会持续压制账面。
核心矛盾:收入每增长1倍,算力承诺可能要增长2倍。规模定律不破裂的前提是——模型能力继续跳代、客户付费意愿不塌、竞品不把价格打穿。
四、你买的ANT,其实管不了Anthropic
作为特拉华州公益公司(PBC),Anthropic的治理结构和普通科技公司完全两样:
• 创始人LLC持1股F类股 → 固定拥有50.1%投票权
• 长期利益信托(LTBT)通过T类股 → 控制董事会多数席位
• 普通A类股东:有收益权,表决权被压缩到49.9%以内
翻译一下:你能在二级市场买卖ANT,能赚业绩增长的钱,但公司要不要接某个大单、模型安全边界划在哪、烧多少钱建数据中心——普通股东说了不算。
这对估值意味着:ANT的“控制权溢价”是负的,市场只能按现金流折现来定价,不能按控制权重组故事给溢价。
五、定价日前后,市场在赌什么
11月10日文件出来,11月11日《金融时报》就传承销商考虑突破78美元上限,目标估值推到1.5万亿甚至更高。
但别把“路演订单好”直接等同于“上市一定涨”:
• 机构路演订单有锁定期、有战略协同,不等于二级市场开盘后的真实抛压测试
• 暗盘传1.8万亿估值,更多是经纪商转售SPV在造势,Anthropic已明确不认可部分二级报价
• 当前宏观背景:美债收益率上行、科技股波动、AI板块从“看收入”切到“看回报周期”
三种情景推演:
• 乐观:定价78-85美元,首日+15%~25%,带动英伟达/博通/谷歌链继续重估
• 中性:定价80附近,首日±10%震荡,等待Q4财报验证增速
• 承压:若定价超预期但开盘破发,说明“战略订单”托不住估值,整个AI基础设施链杀逻辑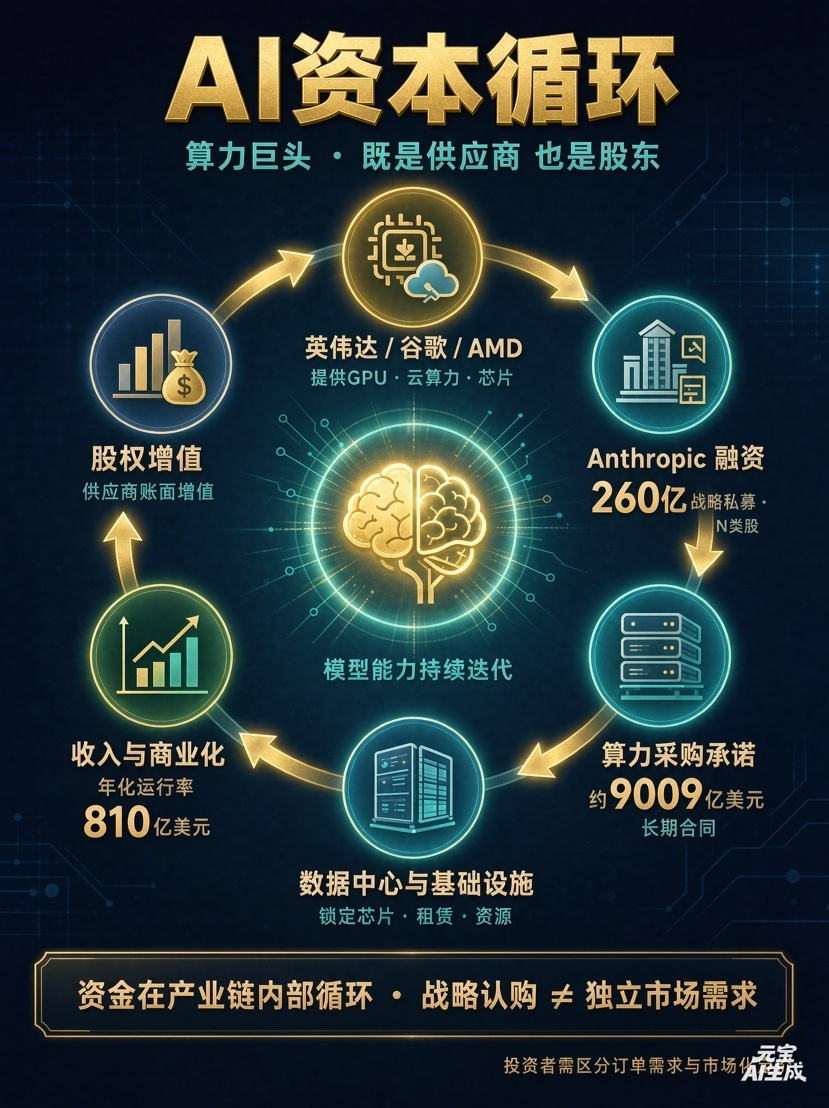
六、操作策略与风险边界(不给买卖指令,只给框架)
1. 对ANT本身:别抢开盘,等“二次定价”
• 不追首日情绪盘:IPO前三天价格由做市和散户情绪主导,不代表基本面定价
• 观察窗口:挂牌后2-4周,看三个数据——日均换手率、机构大宗交易折价、Q4年化收入是否守住800亿+
• 仓位上限:单一未盈利AI龙头,建议不超过权益仓位的3%-5%,且只用“输得起的的钱”
2. 对AI产业链:比直接买ANT更“干净”的暴露
如果看好AI基建但不想承担Anthropic治理和估值风险,可分层看:
• 上游硬科技:英伟达、博通、台积电、AMD——订单可见度更高,但估值已含乐观预期,适合回撤时分批
• 存储与光模块:美光链、希捷/西部数据、A股光通信——弹性大、波动更猛,适合事件驱动小仓位
• 云与应用层:谷歌、微软、AWS——既有Anthropic敞口,又有自身现金流对冲
3. 止损与验证指标
盯四个信号,任意一个恶化就减仓:
• Claude Code等Agent产品收入占比是否继续提升(决定单价能不能守住)
• Q4调整后经营利润率是否回落到10%以下
• 算力承诺履约节奏是否加速(现金消耗超预期)
• OpenAI后续融资估值是否继续下修(同业锚在松动)
4. 最大风险不是“跌”,是“长期不涨”
• 估值已透支3-5年高增长
• 治理权不在普通股东手里
• 算力循环一旦需求侧走弱,固定承诺会变成沉重包袱
• 利率不下行,长久期成长股折现率继续受压
七、结论:这不是买一家AI公司,是在押注“AI未来值多少钱”
过去两年市场交易的是“AI能创造多大未来”;ANT上市把问题翻过来——为了这个未来,现在要预付多少资本。
如果ANT稳在1.5万亿附近,说明资本仍愿意为规模定律继续充值,AI链整体估值中枢上移;如果市场开始计较9000亿算力账单的回收周期,那被重估的不只是Anthropic,而是英伟达、谷歌、微软这一整张算力关系网。
⚠️ 普通投资者最该记住一句话:战略股东用260亿投票,不代表你该用全仓跟随。看得见的需求,和能兑现的回报,中间隔着一整条基础设施的折旧曲线。
11月18日定价,11月19日挂牌。真正的戏,不是开盘涨多少,而是挂牌后第一个财报季,市场愿不愿意继续为“运行率”买单。#CPI高于预期,美股与BTC再度承压 #Zcash自9月以来首次跌破1000美元 #Strategy或遭MSCI剔除,面临最高28亿美元卖盘 #Anthropic拒绝延期IPO,本周路演估值几何? #比特币ETF11月净流出16亿美元 $BTC


