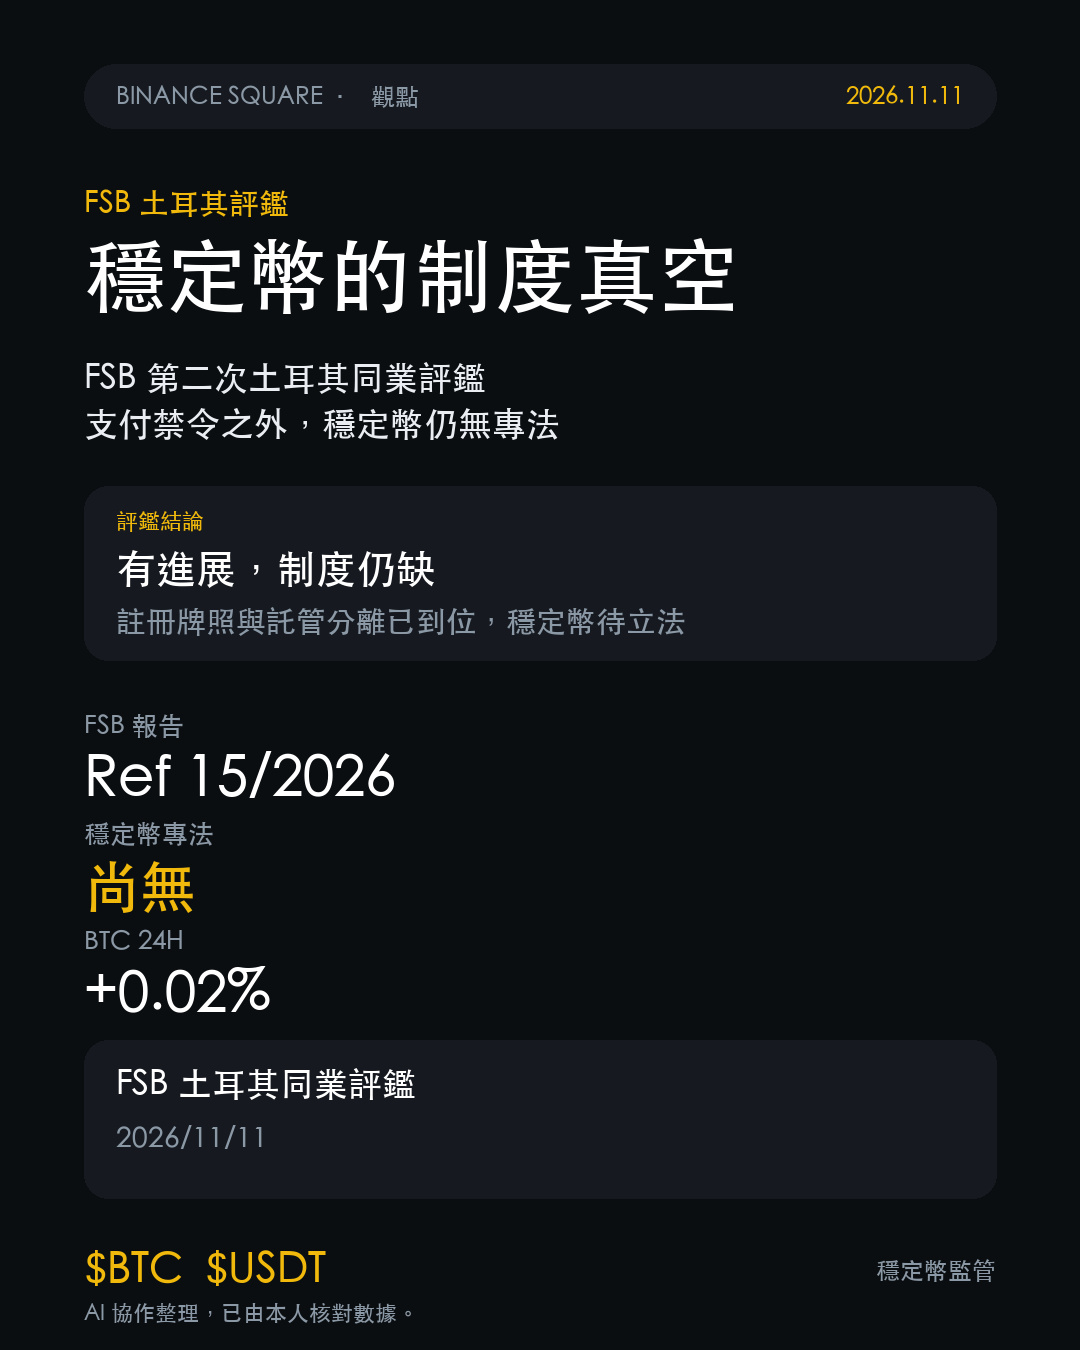
FSBは本日、トルコに対する2回目の相互審査を発表しました(Ref 15/2026)。タイトルは圧力をかけているように読めますが、報告書の本文は実際には進捗評価です。
まず、トルコが暗号資産市場の大部分を規制下に置いたことを評価しています。CASPには登録とライセンス取得が義務づけられ、厳格なカストディ分別が求められ、中央集約型のデータプラットフォームも構築されました。さらに、見過ごされがちな既成事実があります。国内決済での暗号資産の使用は禁止されています。そのうえで、課題としてトルコには専用のステーブルコイン制度がないと指摘しています。
この2つを並べたとき、唯一興味深いと私が感じる点が見えてきます。決済禁止が規制するのは「暗号資産で支払うこと」ですが、ステーブルコインの需要の大半は、その禁止が及ばない場所で生まれています。P2P、店頭取引、セルフカストディ型ウォレットです。自国通貨の購買力に非常に敏感な経済では、$USDTのようなドル建てステーブルコインは投機対象ではなく、日々の決済や貯蓄の手段です。公式ルートが閉ざされても、需要は消えず、別のルートに移るだけです。
そのため、FSBが求める専用制度が実際に影響を及ぼすのは、BTCの方向性ではなく、リラ建て取引ペアの入出金に伴う摩擦です。準備資産や償還に関する要件、発行者ライセンス、そして最も重要な問いは、外貨建てステーブルコインを制限するかどうかです。制限すれば、最初に見られるのは需要の減少ではなく、資金の流出でしょう。
$BTC は現在73,814ドル、24時間で+0.02%、資金調達率は0.0065%、1時間の未決済建玉は-0.25%です。市場がこの文書に反応していないのは正しいと私は考えます。相互審査に拘束力はなく、トルコで草案が法律になるまでには、1四半期では済まないでしょう。
私の見方が変わる条件は明確です。今後の草案で外貨建てステーブルコインに軽度の準備資産要件を設けるだけで、入出金を制限しないのであれば、上で述べた摩擦は生じません。あるいは、半年以内にステーブルコインを対象とする法案がまったく出てこなければ、この問題は背景のノイズに引き下げるべきです。
最後に質問です。「暗号資産による決済は禁止しているのに、ステーブルコインのルールはまだない」というトルコの組み合わせを、規制の遅れだと思いますか。それとも国内機関のために意図的に設けられた緩衝地帯でしょうか? #市場の注目
まず、トルコが暗号資産市場の大部分を規制下に置いたことを評価しています。CASPには登録とライセンス取得が義務づけられ、厳格なカストディ分別が求められ、中央集約型のデータプラットフォームも構築されました。さらに、見過ごされがちな既成事実があります。国内決済での暗号資産の使用は禁止されています。そのうえで、課題としてトルコには専用のステーブルコイン制度がないと指摘しています。
この2つを並べたとき、唯一興味深いと私が感じる点が見えてきます。決済禁止が規制するのは「暗号資産で支払うこと」ですが、ステーブルコインの需要の大半は、その禁止が及ばない場所で生まれています。P2P、店頭取引、セルフカストディ型ウォレットです。自国通貨の購買力に非常に敏感な経済では、$USDTのようなドル建てステーブルコインは投機対象ではなく、日々の決済や貯蓄の手段です。公式ルートが閉ざされても、需要は消えず、別のルートに移るだけです。
そのため、FSBが求める専用制度が実際に影響を及ぼすのは、BTCの方向性ではなく、リラ建て取引ペアの入出金に伴う摩擦です。準備資産や償還に関する要件、発行者ライセンス、そして最も重要な問いは、外貨建てステーブルコインを制限するかどうかです。制限すれば、最初に見られるのは需要の減少ではなく、資金の流出でしょう。
$BTC は現在73,814ドル、24時間で+0.02%、資金調達率は0.0065%、1時間の未決済建玉は-0.25%です。市場がこの文書に反応していないのは正しいと私は考えます。相互審査に拘束力はなく、トルコで草案が法律になるまでには、1四半期では済まないでしょう。
私の見方が変わる条件は明確です。今後の草案で外貨建てステーブルコインに軽度の準備資産要件を設けるだけで、入出金を制限しないのであれば、上で述べた摩擦は生じません。あるいは、半年以内にステーブルコインを対象とする法案がまったく出てこなければ、この問題は背景のノイズに引き下げるべきです。
最後に質問です。「暗号資産による決済は禁止しているのに、ステーブルコインのルールはまだない」というトルコの組み合わせを、規制の遅れだと思いますか。それとも国内機関のために意図的に設けられた緩衝地帯でしょうか? #市場の注目