#anthropic拒绝延期ipo,本周路演估值几何?
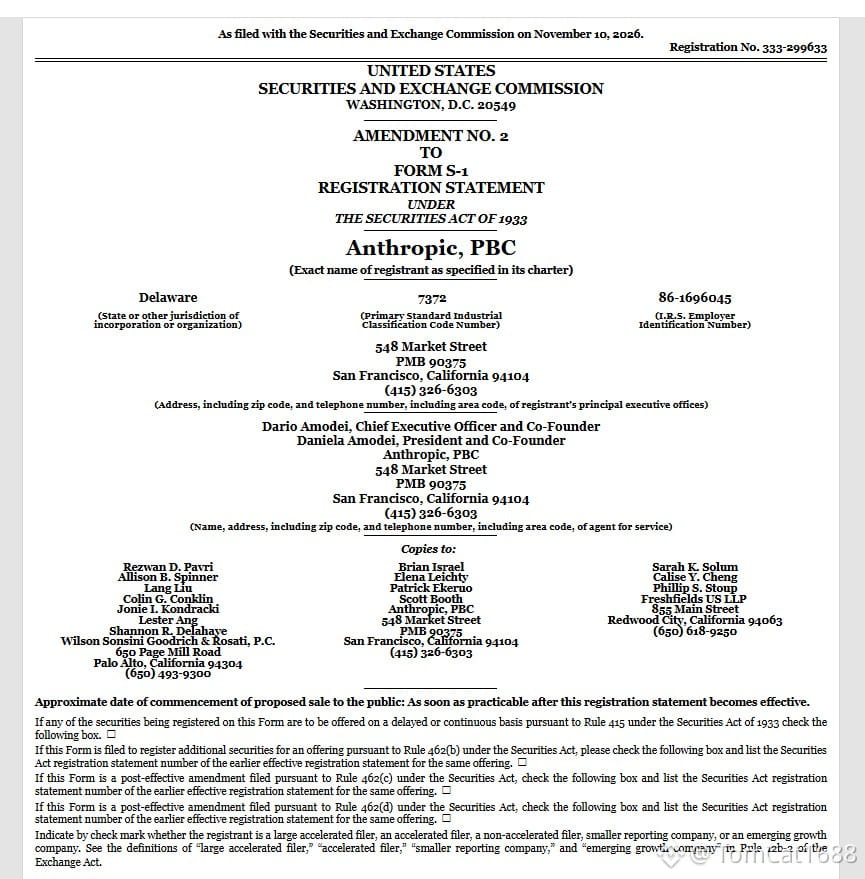
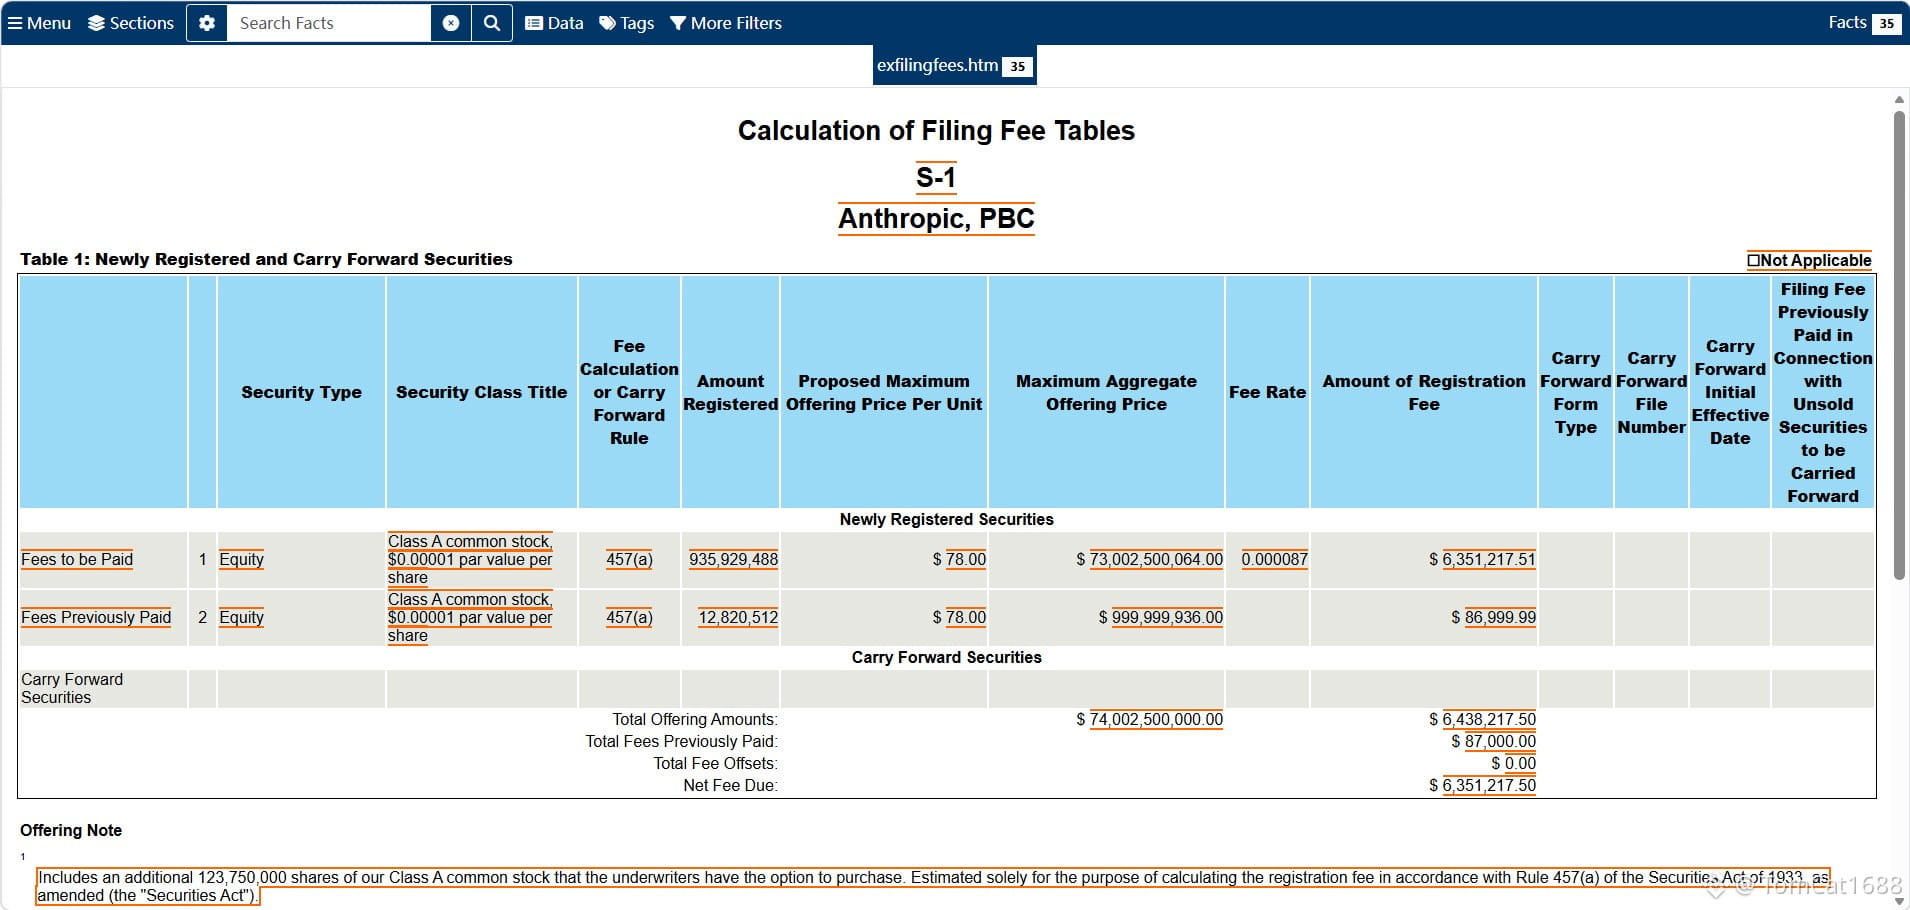
Anthropicは延期しなかった。11月10日にロードショーを予定どおり開始し、8億2500万株を発行。価格レンジは70〜78ドルで、上限価格で計算した完全希薄化後の評価額は1兆4050億ドルとなる。11月18日に価格を決定し、19日にナスダックへ上場する。
先週は、1兆5000億ドルの評価額は厳しいという投資家もいた。ところが、ブックビルディングではすでに価格レンジ内で需要が発行株数を上回っている。市場が発行できるかを懸念するなか、同社はロードショーを予定どおり開始した。
評価額1兆4000億ドルは、10月末時点の年換算売上高810億ドルを基準にすると、売上高倍率で約17倍となる。5月の資金調達ラウンドでは評価額が9650億ドルで、当時の年換算売上高は約450億ドル。売上高倍率は20倍を超えていた。評価額は4割以上上がった一方、倍率は下がった。売上高倍率17倍は割安ではないが、5月のラウンドよりは安い。
同社が当初の計画どおりに進める自信の根拠はここにある。売上高の伸びが評価額の上昇を上回っており、IPOではOpenAIに先駆けて、米国初のAI企業としての株価形成を主導できる。
上場で資金を得るのはほんの始まりで、その先の収支を合わせるのはもっと難しい。目論見書に記載された長期的な計算資源の確保に関するコミットメントは8954億ドル。今回のIPOで調達できるのは最大643億ドルで、260億ドルの戦略的配分を加えても合計904億ドルにすぎず、計算資源へのコミットメントの10分の1にとどまる。1兆4000億ドルという評価額は、同社が今後も成長を続けることへの期待を織り込んでおり、利益はまだ実現していない。
第3四半期の売上高は170億ドル、調整後営業利益率は15%だったが、GAAPベースでは依然としてマイナス3%だ。上場後初の決算でこの利益率を維持できなければ、売上高倍率17倍はかなり割高に見えるだろう
Anthropicは延期しなかった。11月10日にロードショーを予定どおり開始し、8億2500万株を発行。価格レンジは70〜78ドルで、上限価格で計算した完全希薄化後の評価額は1兆4050億ドルとなる。11月18日に価格を決定し、19日にナスダックへ上場する。
先週は、1兆5000億ドルの評価額は厳しいという投資家もいた。ところが、ブックビルディングではすでに価格レンジ内で需要が発行株数を上回っている。市場が発行できるかを懸念するなか、同社はロードショーを予定どおり開始した。
評価額1兆4000億ドルは、10月末時点の年換算売上高810億ドルを基準にすると、売上高倍率で約17倍となる。5月の資金調達ラウンドでは評価額が9650億ドルで、当時の年換算売上高は約450億ドル。売上高倍率は20倍を超えていた。評価額は4割以上上がった一方、倍率は下がった。売上高倍率17倍は割安ではないが、5月のラウンドよりは安い。
同社が当初の計画どおりに進める自信の根拠はここにある。売上高の伸びが評価額の上昇を上回っており、IPOではOpenAIに先駆けて、米国初のAI企業としての株価形成を主導できる。
上場で資金を得るのはほんの始まりで、その先の収支を合わせるのはもっと難しい。目論見書に記載された長期的な計算資源の確保に関するコミットメントは8954億ドル。今回のIPOで調達できるのは最大643億ドルで、260億ドルの戦略的配分を加えても合計904億ドルにすぎず、計算資源へのコミットメントの10分の1にとどまる。1兆4000億ドルという評価額は、同社が今後も成長を続けることへの期待を織り込んでおり、利益はまだ実現していない。
第3四半期の売上高は170億ドル、調整後営業利益率は15%だったが、GAAPベースでは依然としてマイナス3%だ。上場後初の決算でこの利益率を維持できなければ、売上高倍率17倍はかなり割高に見えるだろう