
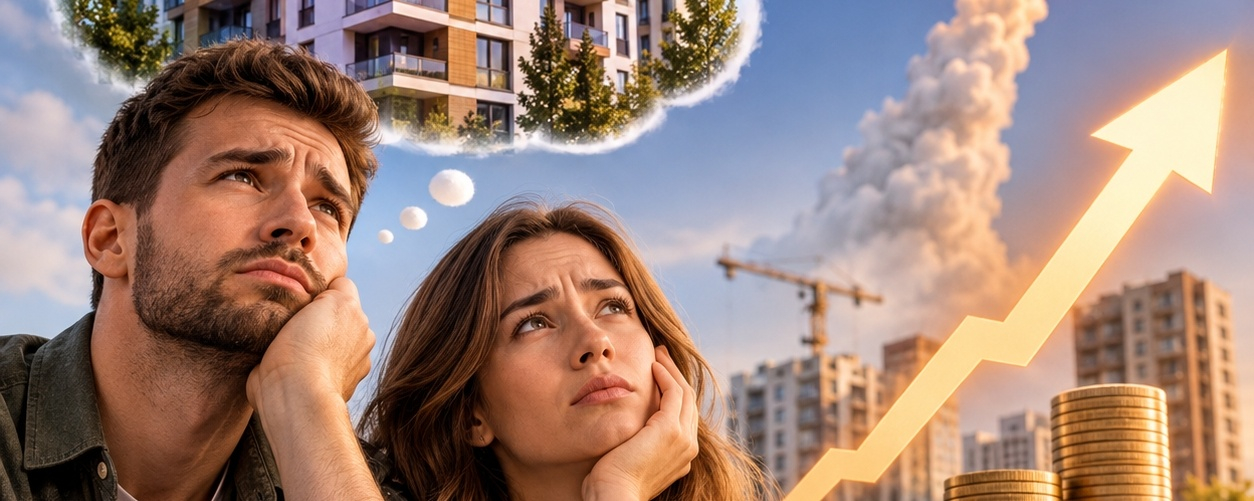
🏠 一生懸命働いても、マイホームは夢のまま。なぜそうなってしまうのでしょうか?
よくある状況を想像してみましょう。ウクライナで働き、平均的な給料をもらい、お金のかかる習慣もなく、貯金をしながら将来の資金計画を立てようとしている人です。
数年もあれば自分のマンションを買うためのお金を貯められそうに思えます。しかし、現実はまったく違います。
📈 **給与はゆっくりとしか上がらない一方、不動産価格ははるかに速く上昇しています。**
たとえば、月収が25 000フリヴニャで、そのうち5 000フリヴニャを貯蓄する人なら、1年間で60 000フリヴニャを貯められます。
5年間なら300 000フリヴニャです。予期せぬ出費に一度もこのお金を使わないことが前提ですが。
では、マンションの価格を見てみましょう。
価格が2 000 000フリヴニャの小さなマンションでさえ、このペースでは貯蓄に33年以上かかります。しかも、インフレや不動産価格の変動、その他の費用は考慮していません。
実際には、ゴールの位置が絶えず遠ざかっていくマラソンを走っているようなものです。🚀
🏠 一生懸命働いても、自分の家は夢のまま。なぜこんなことが起きるのでしょうか?
よくある状況を考えてみましょう。ウクライナで働き、月収が25 000フリヴニャ。お金のかかる習慣はなく、貯蓄を心がけ、将来のために資金計画を立てている人です。
数年もあれば自分のマンションを買うための貯蓄ができそうに思えます。しかし、現実はまったく違います。
📈 給与はゆっくりとしか上がらない一方、不動産価格ははるかに速く上昇しています。
たとえば、月収が25 000フリヴニャで、そのうち5 000フリヴニャを貯蓄する人なら、1年間で60 000フリヴニャを貯められます。
5年間なら300 000フリヴニャです。予期せぬ出費に一度もこのお金を使わないことが前提ですが。
では、マンションの価格を見てみましょう。
価格が2 000 000フリヴニャのマンションを想定してみましょう。
毎月5 000フリヴニャを貯蓄してこの金額を貯めるには、約33年かかります。
しかも、マンションの価格がまったく変わらないと仮定した場合です!
実際には、ゴールの位置が絶えず遠ざかっていくマラソンを走っているようなものです。🚀
🌍 ほかの国では、どのような状況なのでしょうか?
例としてポーランドを見てみましょう。
2025年の平均月収(総支給額)は約8 769ズウォティで、ワルシャワの新築物件の平均売出価格は、第3四半期に1平方メートルあたり17 322ズウォティに達しました。
つまり、広さ40 m²のマンションなら、およそ692 880ズウォティということになります。
これは平均月収のほぼ79か月分です。しかも、生活費には一切使わず、収入のすべてをマンション購入に充てる場合です。
もちろん、ポーランドでも住宅の購入しやすさは問題になっており、特に大都市で深刻です。給与が高いからといって、不動産が自動的に手の届く価格になるわけではありません。
📊 金融の観点から見ると、これは何を意味するのでしょうか?
重要な指標の一つに、住宅価格と年間所得の比率があります。
この指標は、一般の人にとって不動産がどれほど手の届きやすいものかを把握するのに役立ちます。
しかし、もう一つ重要な要素があります。それはインフレです。
今日では大きな金額に思えるお金も、5~10年後には購買力がまったく異なっている可能性があります。
だからこそ、ただお金を貯めるだけでは不十分です。インフレ、投資、複利、そして資産の分散がどのように機能するのかを理解することが大切です。
💡 ここで疑問が生まれます。自分の家という基本的なニーズを満たすためだけに、人は一生働き続けなければならないのでしょうか?
現代の金融リテラシーとは、単に収入を増やす方法だけでなく、自分の貯蓄の価値を失わせない方法を知ることでもあるのかもしれません。
皆さんはどう思いますか?今、自分の家を持つことは平均的な給与の人にとって現実的な経済目標でしょうか。それとも、もはや一部の人しか手にできないぜいたく品なのでしょうか?
#金融リテラシー #投資 #不動産 #経済
数値の出典:ポーランド統計局およびCushman & Wakefieldによる2025年第3四半期の分析レポート。assets.cushmanwakefield.com +1