金融庁の研究会がDeFi規制の議論を開始した。重要なのは規制するかどうかではなく、どう規制するかだ。
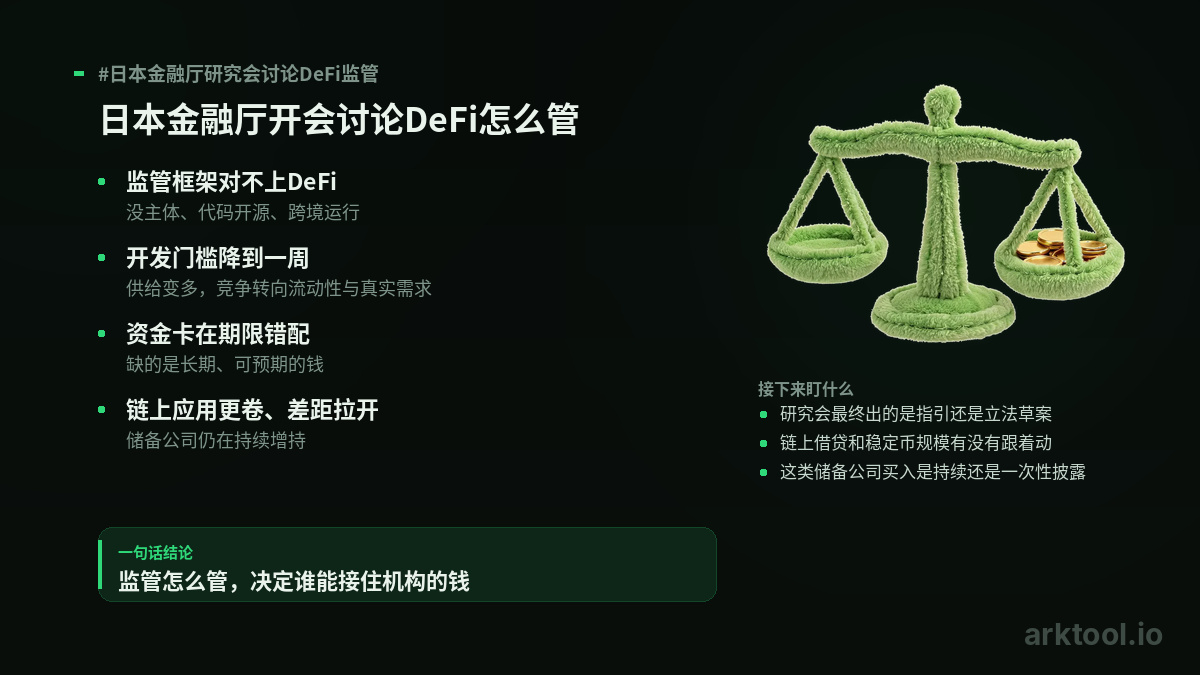
分散型金融のプロトコルには明確な運営主体がなく、コードはオープンソースで、一度デプロイすれば稼働し、国境を越えて許可なく利用できる。ライセンスを持つ機関や本社、報告書を前提とした従来の枠組みは当てはまらない。
そこから、2つの連鎖的な影響が生じる。
1つ目は参入障壁だ。今では分散型取引プロトコルを開発し、週末のうちに稼働させることもできる。供給が増え、競争の焦点は実現できるかどうかから、流動性があるか、実際の需要があるか、長期的に存続できるかへと移る。規制が明確になれば、むしろ実際の資金を受け入れられるプロジェクトの参入障壁が高まる。
2つ目は資金だ。DeFi融資の長年の問題は期間のミスマッチにある。数千万ドルを借りられても、1年間の資金を確保できない。問題は資金不足ではなく、長期的で予測可能な、規制当局に認められた資金が不足していることだ。
$SOL というチェーンにとって、影響は2つに集約される。取引系アプリの競争は激化する一方、機関投資家の資金を受け入れられる分野では差が開くだろう。機関投資家側ではすでに動きがある。米国上場のある準備金保有企業は、先週8,881枚を買い増し、保有総数が260万枚を超えたと公表した。
今後注目すべきは3点だ。日本の研究会が最終的に指針を出すのか、それとも法案の草案を出すのか。オンチェーン融資やステーブルコインの規模に変化があるか。こうした準備金保有企業の買い入れが継続的な動きなのか、それとも一度きりの公表なのか。
#日本金融厅研究会讨论DeFi监管
分散型金融のプロトコルには明確な運営主体がなく、コードはオープンソースで、一度デプロイすれば稼働し、国境を越えて許可なく利用できる。ライセンスを持つ機関や本社、報告書を前提とした従来の枠組みは当てはまらない。
そこから、2つの連鎖的な影響が生じる。
1つ目は参入障壁だ。今では分散型取引プロトコルを開発し、週末のうちに稼働させることもできる。供給が増え、競争の焦点は実現できるかどうかから、流動性があるか、実際の需要があるか、長期的に存続できるかへと移る。規制が明確になれば、むしろ実際の資金を受け入れられるプロジェクトの参入障壁が高まる。
2つ目は資金だ。DeFi融資の長年の問題は期間のミスマッチにある。数千万ドルを借りられても、1年間の資金を確保できない。問題は資金不足ではなく、長期的で予測可能な、規制当局に認められた資金が不足していることだ。
$SOL というチェーンにとって、影響は2つに集約される。取引系アプリの競争は激化する一方、機関投資家の資金を受け入れられる分野では差が開くだろう。機関投資家側ではすでに動きがある。米国上場のある準備金保有企業は、先週8,881枚を買い増し、保有総数が260万枚を超えたと公表した。
今後注目すべきは3点だ。日本の研究会が最終的に指針を出すのか、それとも法案の草案を出すのか。オンチェーン融資やステーブルコインの規模に変化があるか。こうした準備金保有企業の買い入れが継続的な動きなのか、それとも一度きりの公表なのか。
#日本金融厅研究会讨论DeFi监管