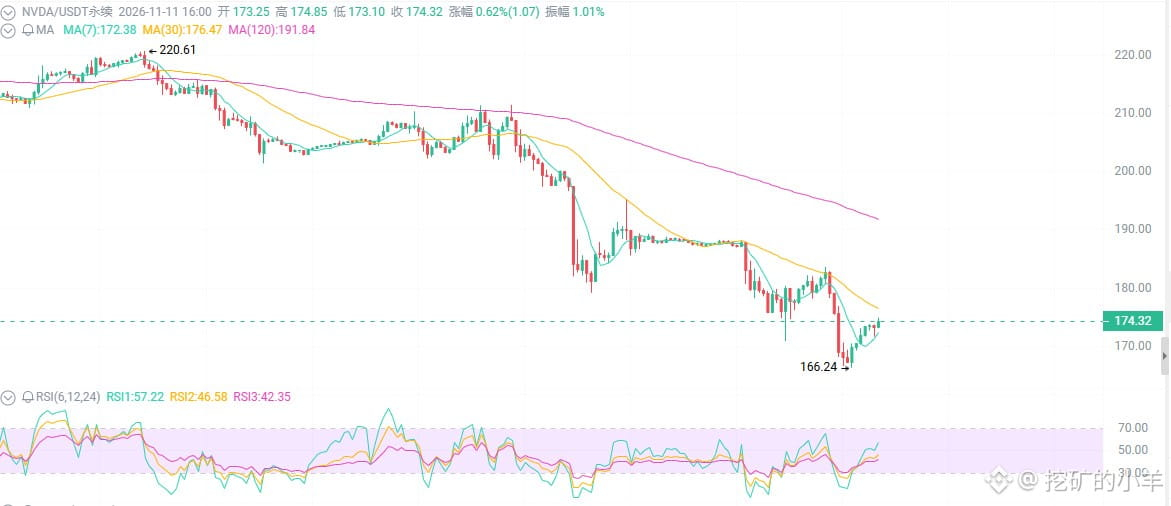
175ドルのNVDA、拾う勇気ある?
取締役会がジェンスン・フアンを調査、上院議員は辞任を要求、FBIも介入、1カ月で25%急落——誰もが「AIのストーリーは崩れた」と言っている。日足RSIは23まで急落し、出来高は4億株に急増、パニック売りが殺到。これはNVIDIAの「最も暗い時」なのか、それとも一生に一度の最安値で買えるチャンスなのか?
まず表面を見ると、スキャンダルが爆発し、株価は崩れた。
現物市場の前日終値は168.89ドル、5.47%安——24時間取引のレバレッジ取引による強気心理が価格を少し押し上げたものの、市場はパニック状態だ。1カ月で240ドルから175ドルへ急落し、週間下落率は15〜18%。すべての移動平均線が上にある。
1つ目:崩れたのは事業ではなく、「ジェンスン・フアンは替えがきかない」という信頼だ。
取締役会は独立調査を開始。外国情報機関、いわゆる不倫、中国への半導体輸出をめぐる懸念が絡んでいる。上院議員は本人に辞任を直接要求し、FBIも手がかりを調べている。
これは技術の問題でも製品の問題でもなく、人の問題だ。
過去3年間、NVDAのバリュエーションには「ジェンスン・プレミアム」と呼ばれる部分が大きく含まれていた。市場は彼を信頼していたが、そのプレミアムはいま、一撃で打ち砕かれた。
2つ目:ファンダメンタルズは歯が立たないほど強いが、市場はいまそれを見ていない。
Q2売上高は962億ドル、前年同期比+106%。データセンターは890億ドル、粗利益率は75%。次四半期のガイダンスは1,080億ドル、±2%。
アナリストの目標株価は300〜325ドルで、大半が買い判断を維持。事業は崩れていない。崩れたのはセンチメントだ。
問題はどこか?メモリーコストが上昇し、粗利益率のガイダンスは低下する見込み(71〜73%)。顧客による自社製チップ開発は長期的な脅威だ。さらにスキャンダルが「成長株プレミアム」を直撃した。予想PERはすでに、多くの人が「ばかばかしいほど安い」と言う水準まで下がっている。
3つ目:マクロ環境が追い打ちをかけ、次の火種は決算だ。
10月のCPIは予想より高く、コア指数も高い。米10年債利回りは5%に向かって上昇。市場は12月に少なくとも25bpの利上げをほぼ100%織り込んでおり、50bpという見方さえ出ている。
高金利で打撃を受けるのは誰か?高ベータ株、成長株、そしてリーダー株だ。NVDAはそのすべてに当てはまる。
11月17日に決算発表。期待は非常に高いが、スキャンダルの影の下では、好材料でも売り浴びせられ、悪材料なら一気に崩れる可能性がある。
日足RSIは23〜28、ストキャスティクスとウィリアムズ%Rは極度の売られ過ぎ。出来高は4億株超で、平均を大幅に上回る。
サポート:165〜168(52週安値付近の164.27)→ 153〜160
レジスタンス:180〜182(短期の最初の壁)→ 190 → 200+
MACDとADXが示すトレンドは依然として強い下落基調。ただし、売られ過ぎに加えて出来高が急増した後だけに、短期的な反発はいつ起きてもおかしくない。
取締役会がジェンスン・フアンを調査、上院議員は辞任を要求、FBIも介入、1カ月で25%急落——誰もが「AIのストーリーは崩れた」と言っている。日足RSIは23まで急落し、出来高は4億株に急増、パニック売りが殺到。これはNVIDIAの「最も暗い時」なのか、それとも一生に一度の最安値で買えるチャンスなのか?
まず表面を見ると、スキャンダルが爆発し、株価は崩れた。
現物市場の前日終値は168.89ドル、5.47%安——24時間取引のレバレッジ取引による強気心理が価格を少し押し上げたものの、市場はパニック状態だ。1カ月で240ドルから175ドルへ急落し、週間下落率は15〜18%。すべての移動平均線が上にある。
1つ目:崩れたのは事業ではなく、「ジェンスン・フアンは替えがきかない」という信頼だ。
取締役会は独立調査を開始。外国情報機関、いわゆる不倫、中国への半導体輸出をめぐる懸念が絡んでいる。上院議員は本人に辞任を直接要求し、FBIも手がかりを調べている。
これは技術の問題でも製品の問題でもなく、人の問題だ。
過去3年間、NVDAのバリュエーションには「ジェンスン・プレミアム」と呼ばれる部分が大きく含まれていた。市場は彼を信頼していたが、そのプレミアムはいま、一撃で打ち砕かれた。
2つ目:ファンダメンタルズは歯が立たないほど強いが、市場はいまそれを見ていない。
Q2売上高は962億ドル、前年同期比+106%。データセンターは890億ドル、粗利益率は75%。次四半期のガイダンスは1,080億ドル、±2%。
アナリストの目標株価は300〜325ドルで、大半が買い判断を維持。事業は崩れていない。崩れたのはセンチメントだ。
問題はどこか?メモリーコストが上昇し、粗利益率のガイダンスは低下する見込み(71〜73%)。顧客による自社製チップ開発は長期的な脅威だ。さらにスキャンダルが「成長株プレミアム」を直撃した。予想PERはすでに、多くの人が「ばかばかしいほど安い」と言う水準まで下がっている。
3つ目:マクロ環境が追い打ちをかけ、次の火種は決算だ。
10月のCPIは予想より高く、コア指数も高い。米10年債利回りは5%に向かって上昇。市場は12月に少なくとも25bpの利上げをほぼ100%織り込んでおり、50bpという見方さえ出ている。
高金利で打撃を受けるのは誰か?高ベータ株、成長株、そしてリーダー株だ。NVDAはそのすべてに当てはまる。
11月17日に決算発表。期待は非常に高いが、スキャンダルの影の下では、好材料でも売り浴びせられ、悪材料なら一気に崩れる可能性がある。
日足RSIは23〜28、ストキャスティクスとウィリアムズ%Rは極度の売られ過ぎ。出来高は4億株超で、平均を大幅に上回る。
サポート:165〜168(52週安値付近の164.27)→ 153〜160
レジスタンス:180〜182(短期の最初の壁)→ 190 → 200+
MACDとADXが示すトレンドは依然として強い下落基調。ただし、売られ過ぎに加えて出来高が急増した後だけに、短期的な反発はいつ起きてもおかしくない。