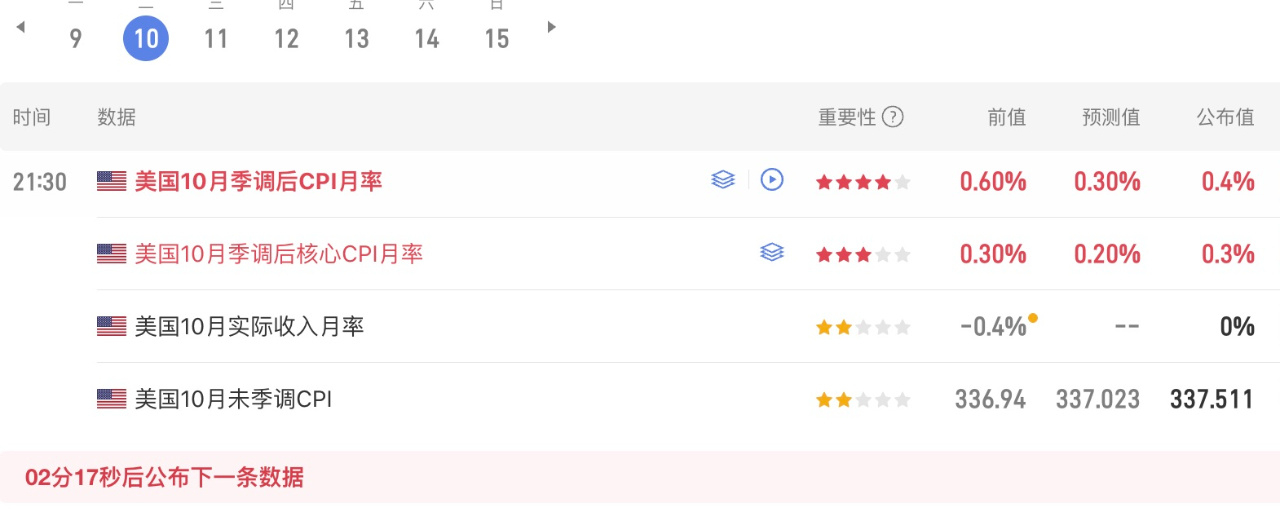
考察!ウォーシュ時代のFRB、新たな政策枠組みで市場はかえって敏感に!
ウォーシュが目指しているのは、政策に関する過度なフォワードガイダンスを減らし、データを軸とする政策に戻すことです。それ自体、短期的にはマクロデータの比重を高めます。
しかし、一部の理事は依然として、これまでFRBが用いてきた期待形成の手法を踏襲し、インフレや経済、金利についての自身の見解を大胆かつ明確に表明しています。ところが、ウォーシュの政策方針と相反するため、発言が市場に与える影響も、より大きくなっています。
昨日のウォラーの発言以降、ローガン、シュミッド、ボウマン、ポールソンなど複数の理事が相次いで経済や金利について発言し、今後のFRBの利上げに対する市場の織り込みや見通しに変化をもたらしました。
現時点で、12月に25bp利上げする確率は88.6%、50bp利上げする確率は11.4%です。2027年1月の利上げ確率も61.1%に達し、織り込みが始まっています。
つまり、こうした一連のタカ派的な発言は、12月の利上げ確率を高めただけでなく、12月に50bp利上げ、あるいは1月にも連続して利上げするという見方を市場に広げ始めています。リスク資産市場にとってさらに厳しいのは、利上げサイクルが再び始まるとの見方が出てくることです!
今後、本当に連続利上げとなるのでしょうか?
ここで考慮すべきなのが、FRB政策の「反射性」です。この考え方に沿えば、データやFRB理事による期待形成など、複数の要因によって市場が12月以降の継続的な利上げを織り込み始めると、かえってその後の利上げの可能性は低下します。
現状を例に挙げると、12月の利上げがほぼ確実視されたことで、利上げ観測は50bpの利上げや1月の連続利上げにまで広がっています。金融市場は先回りしてその見通しを織り込み、バリュエーションを調整しています。しかし、金融環境が十分に引き締まれば、12月に利上げした後、さらに利上げを続ける可能性は大きく低下します!
同時に、その間にブレント価格が90ドルを下回れば、12月の利上げ、さらには今後の追加利上げに対する見方も、ある程度弱まるでしょう!
こうした論理を踏まえると、今週、私が何度も述べているように、今週から12月9日の政策会合までに市場がさらに下落すれば、それは押し目買いのチャンスです!#CPI高于预期,美股与BTC再度承压
ウォーシュが目指しているのは、政策に関する過度なフォワードガイダンスを減らし、データを軸とする政策に戻すことです。それ自体、短期的にはマクロデータの比重を高めます。
しかし、一部の理事は依然として、これまでFRBが用いてきた期待形成の手法を踏襲し、インフレや経済、金利についての自身の見解を大胆かつ明確に表明しています。ところが、ウォーシュの政策方針と相反するため、発言が市場に与える影響も、より大きくなっています。
昨日のウォラーの発言以降、ローガン、シュミッド、ボウマン、ポールソンなど複数の理事が相次いで経済や金利について発言し、今後のFRBの利上げに対する市場の織り込みや見通しに変化をもたらしました。
現時点で、12月に25bp利上げする確率は88.6%、50bp利上げする確率は11.4%です。2027年1月の利上げ確率も61.1%に達し、織り込みが始まっています。
つまり、こうした一連のタカ派的な発言は、12月の利上げ確率を高めただけでなく、12月に50bp利上げ、あるいは1月にも連続して利上げするという見方を市場に広げ始めています。リスク資産市場にとってさらに厳しいのは、利上げサイクルが再び始まるとの見方が出てくることです!
今後、本当に連続利上げとなるのでしょうか?
ここで考慮すべきなのが、FRB政策の「反射性」です。この考え方に沿えば、データやFRB理事による期待形成など、複数の要因によって市場が12月以降の継続的な利上げを織り込み始めると、かえってその後の利上げの可能性は低下します。
現状を例に挙げると、12月の利上げがほぼ確実視されたことで、利上げ観測は50bpの利上げや1月の連続利上げにまで広がっています。金融市場は先回りしてその見通しを織り込み、バリュエーションを調整しています。しかし、金融環境が十分に引き締まれば、12月に利上げした後、さらに利上げを続ける可能性は大きく低下します!
同時に、その間にブレント価格が90ドルを下回れば、12月の利上げ、さらには今後の追加利上げに対する見方も、ある程度弱まるでしょう!
こうした論理を踏まえると、今週、私が何度も述べているように、今週から12月9日の政策会合までに市場がさらに下落すれば、それは押し目買いのチャンスです!#CPI高于预期,美股与BTC再度承压