
CoreWeaveのコンピューティング能力は2028年分まで売り切れています。AIコンピューティング市場は、本当に供給過剰を心配しなくてよいのでしょうか?
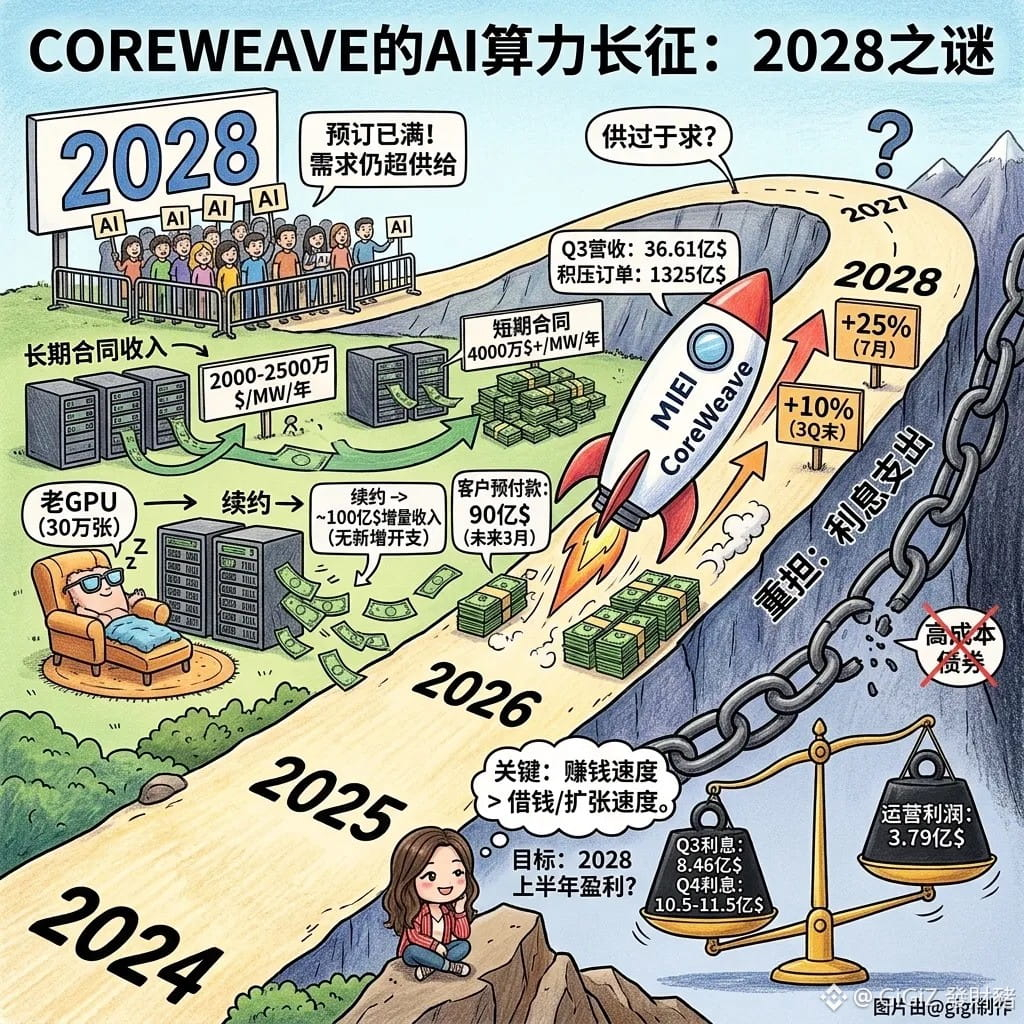
$CRWV 第3四半期の売上高は36億6100万ドルで、前年同期比168%増。受注残は1325億ドルで、前年同期比138%増となり、調整後営業利益率は10%に上昇しました。通期売上高の見通しは130億〜133億ドルに引き上げられました。
同社は今年7月に製品価格を25%引き上げ、第3四半期末にはさらに10%値上げしました。現在、長期契約の1メガワット当たり年間売上高は2000万〜2500万ドルに達し、短期契約では4000万ドルを超えています。経営陣によると、2027年のコンピューティング能力はほぼ完売しており、2028年も需要が供給を大幅に上回る見込みです。
もう一つの潜在的な収益源は旧型GPUです。2027〜2028年にかけて約30万台のGPUが順次初回契約を終える予定で、契約更新により年間約100億ドルの増収が見込まれます。しかも、大規模な追加設備投資は必要ありません。
資金調達については、同社は今後、高コストの無担保社債を発行する意向はなく、今後3カ月で顧客から90億ドルの前払い金を受け取る見込みです。
しかし、第3四半期の支払利息はすでに8億4600万ドルに達し、調整後営業利益の3億7900万ドルを上回っています。第4四半期にはさらに10億5000万〜11億5000万ドルに増加する見込みです。
CRWVのコンピューティング需要と値上げ能力には確かに説得力があると思いますが、利益を生み出すスピードが、借入や事業拡大のスピードに追いつけるかどうかを見極める必要があります。計画どおり2028年上半期に黒字化できれば、CRWVのビジネスモデルは初めて本当の試練を乗り越えたと言えるでしょう。株価にも新たな上昇余地が生まれる可能性があります。
DYOR
$CRWV 第3四半期の売上高は36億6100万ドルで、前年同期比168%増。受注残は1325億ドルで、前年同期比138%増となり、調整後営業利益率は10%に上昇しました。通期売上高の見通しは130億〜133億ドルに引き上げられました。
同社は今年7月に製品価格を25%引き上げ、第3四半期末にはさらに10%値上げしました。現在、長期契約の1メガワット当たり年間売上高は2000万〜2500万ドルに達し、短期契約では4000万ドルを超えています。経営陣によると、2027年のコンピューティング能力はほぼ完売しており、2028年も需要が供給を大幅に上回る見込みです。
もう一つの潜在的な収益源は旧型GPUです。2027〜2028年にかけて約30万台のGPUが順次初回契約を終える予定で、契約更新により年間約100億ドルの増収が見込まれます。しかも、大規模な追加設備投資は必要ありません。
資金調達については、同社は今後、高コストの無担保社債を発行する意向はなく、今後3カ月で顧客から90億ドルの前払い金を受け取る見込みです。
しかし、第3四半期の支払利息はすでに8億4600万ドルに達し、調整後営業利益の3億7900万ドルを上回っています。第4四半期にはさらに10億5000万〜11億5000万ドルに増加する見込みです。
CRWVのコンピューティング需要と値上げ能力には確かに説得力があると思いますが、利益を生み出すスピードが、借入や事業拡大のスピードに追いつけるかどうかを見極める必要があります。計画どおり2028年上半期に黒字化できれば、CRWVのビジネスモデルは初めて本当の試練を乗り越えたと言えるでしょう。株価にも新たな上昇余地が生まれる可能性があります。
DYOR