
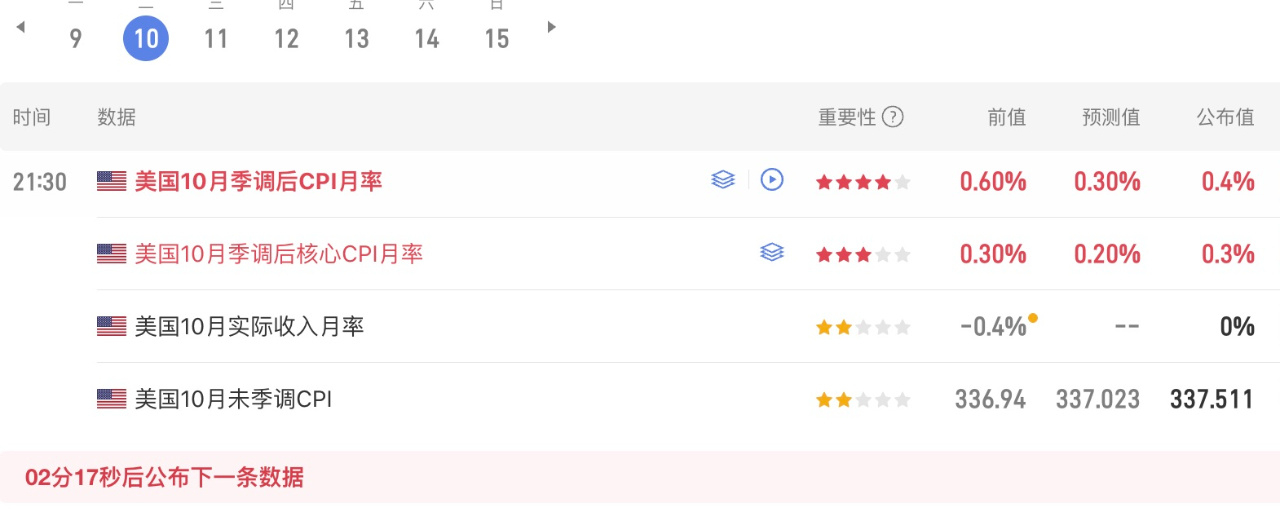
米国の10月CPIが発表され、総合CPIとコアCPIはいずれも予想を上回りました。データはタカ派的ですが、市場が耐えられないほどのものではありません!
今回のCPIは総合・コアともに予想を上回りました。総合CPIは9月より改善しましたが、コアCPIは3か月連続で改善せず、インフレへの懸念は依然として残っています。 #CPI高于预期,美股与BTC再度承压
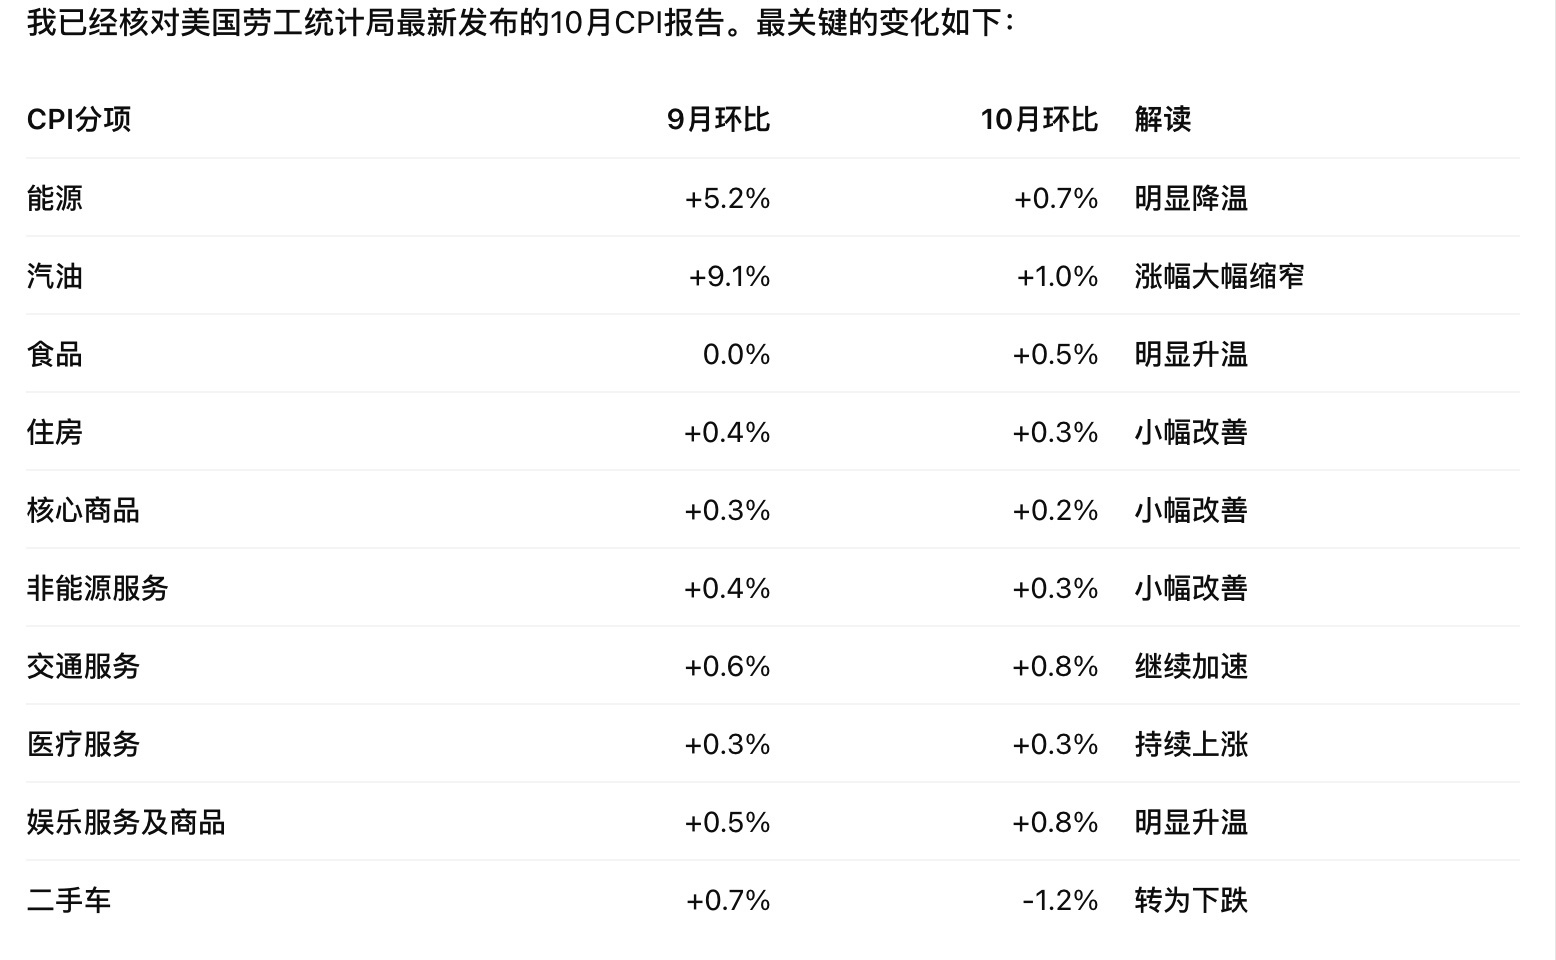
これは総合インフレ率が小幅に鈍化した一方、コアインフレ率には依然として粘着性があり、インフレの基調はなお強いことを意味します。米労働統計局のデータを見ると、インフレ圧力が続いている背景には食品価格の上昇があります。
一方、コア財やサービスのインフレには弱まりの兆しが見られます。最も重要なのは、住宅CPIが明確に落ち着いてきたことです。サービス業には現時点で一定の粘着性が残っていますが、市場が米国の内在的なインフレ悪化を引き続き予想するほどではありません。
これまでのウォラー氏の発言に照らせば、このデータは表向きには、同氏が12月の50BP利上げを支持するのに十分な内容です。しかし、繰り返しになりますが、ウォラー氏がFRB全体を代表しているわけではありません。12月については、今後もFRB理事それぞれの見解を見る必要があります。個人的には、Brent価格の持続的な下落が12月利上げの確率を効果的に引き下げると考えており、12月は25BPの利上げ、または据え置きになると見ています。
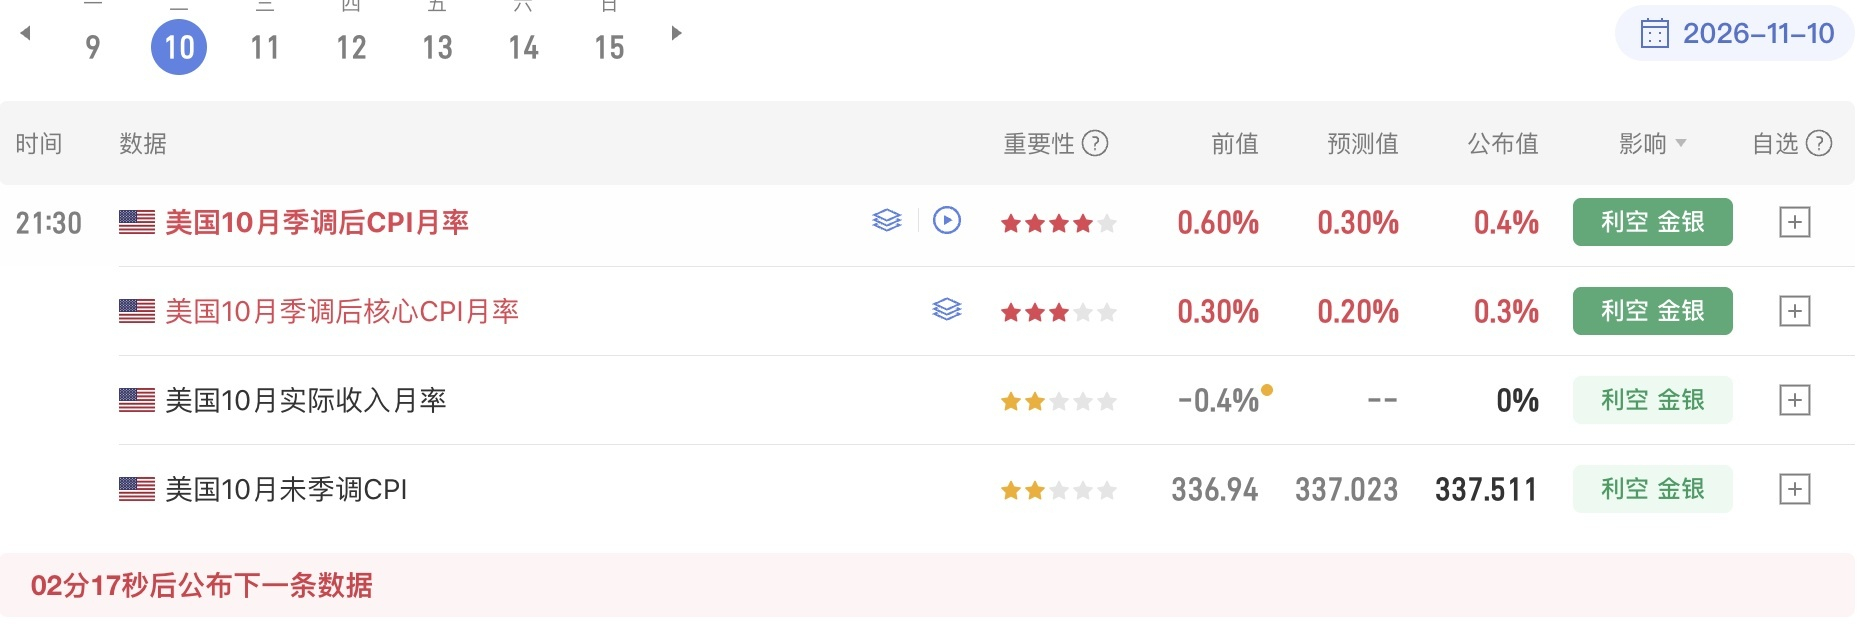
金融市場への影響:
1. CMEの利上げ確率では、12月に25BP利上げする確率が89.8%、50BP利上げする確率が10.2%です。12月の利上げは完全に織り込まれており、現在の市場の焦点は利上げ幅です。
2. 米国債2年物利回りは上昇し、利上げを織り込む動きとなりました。10年物、30年物利回りも上昇しましたが、2年物に比べると上昇幅は小さく、インフレを織り込む動きとなりました。
3. 利上げ観測を受けて、ドルは上昇しました。
4. 金は短期的に下落しました。利上げ観測がさらにドルを押し上げると同時に、金を保有する機会費用も高まりました。
5. 米国株は、寄り付き前から取引開始にかけてまず利上げを織り込む動きとなり、さらに価格に反映されました。その後、利上げという悪材料が出尽くすと反発しました。今後、Brent価格が90ドルを下回れば、米国株の反発はさらに明確になるでしょう! #Bitcoinも米国株と連動しています。
今後の相場をマクロの視点からどう見るべきか?
今夜のデータにより、12月の利上げはほぼ織り込まれ、25BP利上げの確率も高まりました。一方で、2027年3月の利上げ確率は低下し、現時点で48.3%まで落ちています。
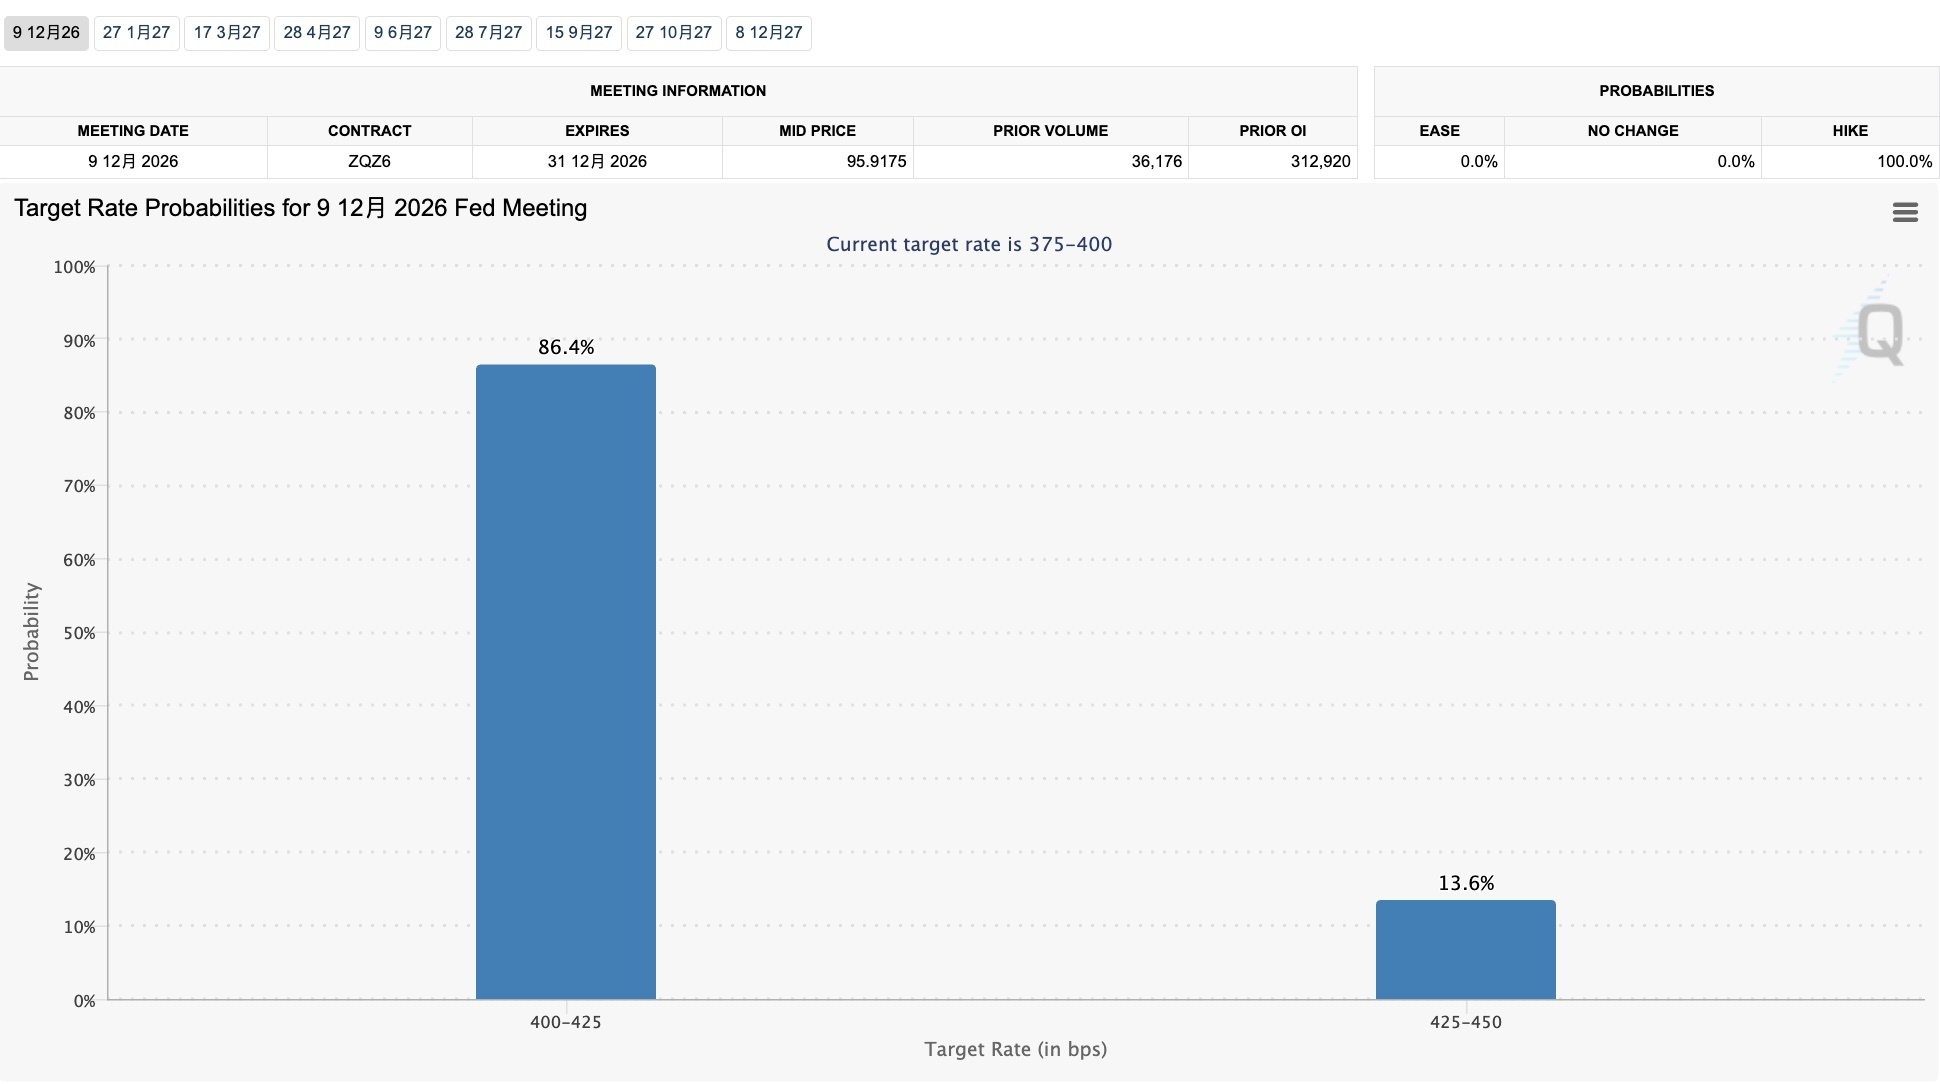
CPIによって12月の利上げがほぼ織り込まれた以上、今後のPPIなどのデータでは、50BP利上げの可能性をめぐる駆け引きが始まります。確率が50%を超えなければ、市場は当面、50BP利上げを織り込まないでしょう。
引き続き重要なのは、Brent価格が90ドルを下回るかどうかです。90ドルを割り込めば、現在のマクロデータを度外視して12月利上げの可能性が低下し、まずは50BP利上げの可能性が後退し、その後、12月の利上げ自体の可能性も低下するでしょう。これはリスク資産市場にとって、段階的に重荷が取り除かれ、追い風に変わる局面です。
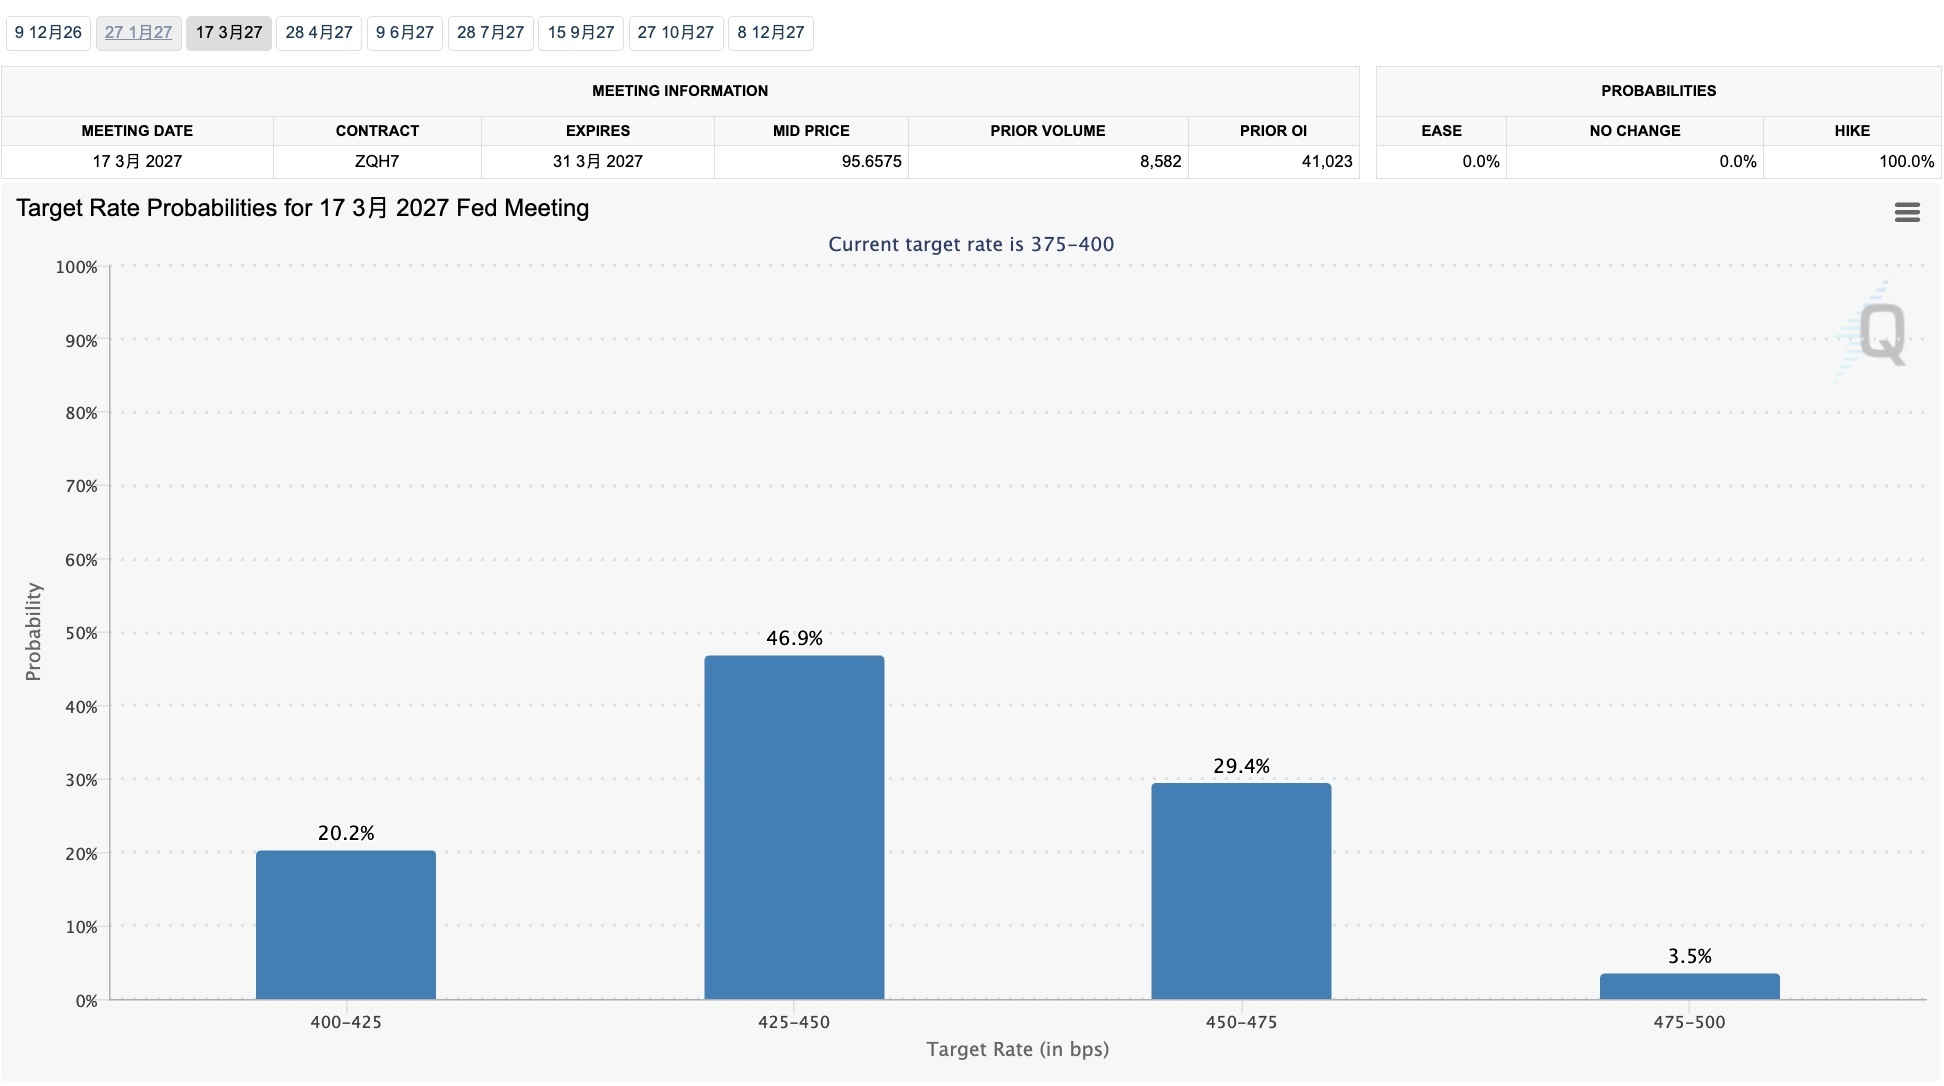
したがって、前述のとおり、今週から12月の金融政策決定会合までの期間は、押し目買いに適した局面です。12月の利上げが実施され、エネルギー価格の上昇も鈍化すれば、リスク資産市場の反発は加速するでしょう!