

米インフレ率が予想を上回り、BTCと金の重しに。新たなデータは、FRBが12月に利上げする根拠となります。
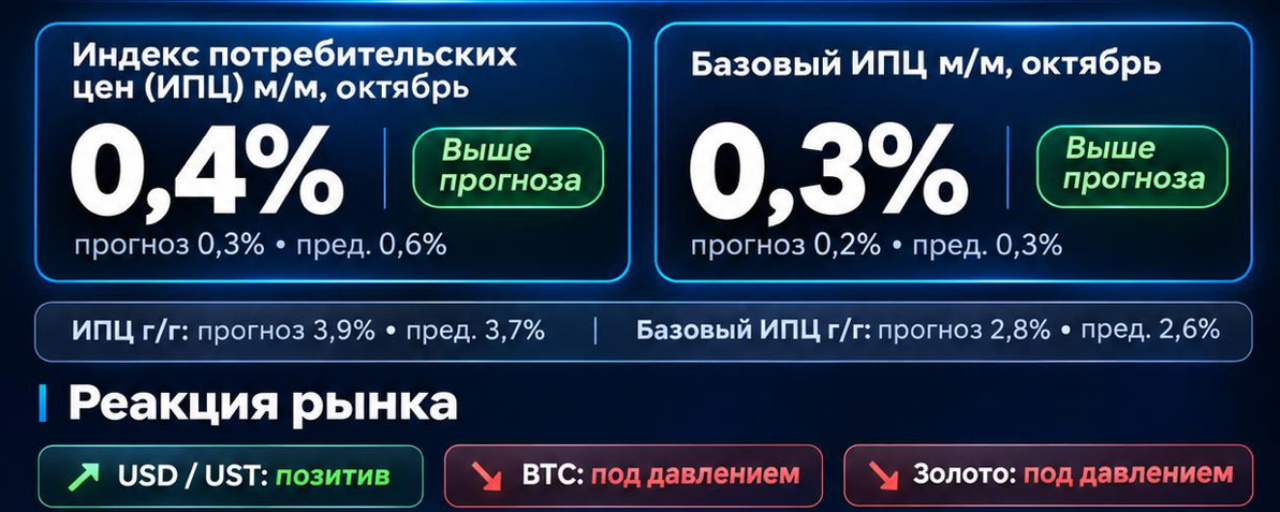
本日発表された米消費者物価指数(CPI)は、総合インフレ率、コアインフレ率ともに予想外の悪い結果となりました。
10月の実績:
- 総合CPI:前月比+0.4%。市場予想の+0.3%を上回りました。9月は+0.6%でした。
- コアCPI(食品・エネルギーを除く):予想の+0.2%に対し+0.3%。9月と同じ伸び率でした。
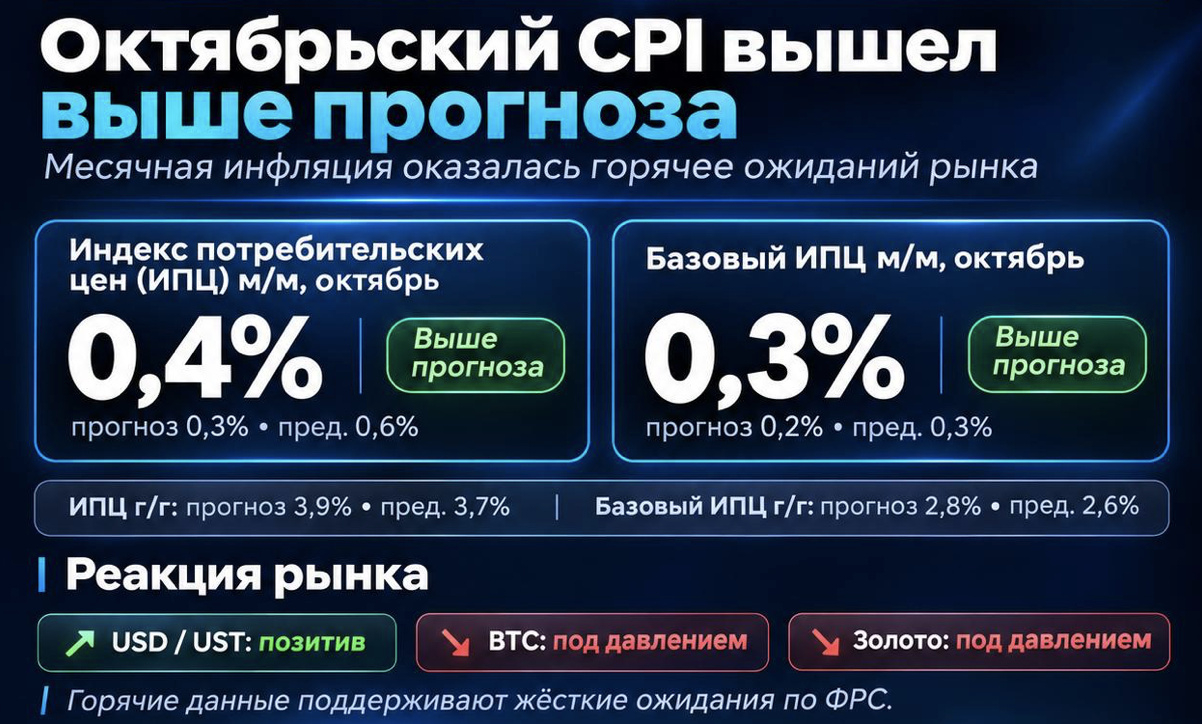
つまり、総合インフレ率は9月から鈍化したものの、市場が予想していたほどではありませんでした。一方、コアインフレ率は予想されていた鈍化をまったく示しませんでした。
報告の内訳で特に注目される点:
- 食品価格は、9月に横ばいだった後、0.5%上昇しました。
- エネルギー価格は、5.2%急騰した後、0.7%上昇しました。
- ガソリン価格は、9月の+9.1%に続き、1%上昇しました。
- 住居費は0.3%上昇し、総合CPIの前月比上昇分の30%以上を占めました。
- 輸送サービスは0.8%上昇しました。
つまり、エネルギー価格のショックは確かに和らいでいますが、食品、住居、サービスにはインフレ圧力が残っています。
米国経済にとって厳しい状況です。消費者物価の上昇が続き、家計の購買力を制限しています。同時に、借入コストの高さが投資と消費を抑えています。
ちなみに、11月6日に発表された雇用統計では、予想の6万5,000人に対し16万5,000人の雇用が創出され、失業率は4.1%に低下しました。つまり、労働市場は底堅さを保つ一方、インフレは十分な速さで鈍化していません。これはFRBの課題を難しくしています。
本日のデータ発表前、FRB理事のクリストファー・ウォラー氏は、12月に0.25パーセントポイントの利上げを支持すると述べていました。さらに、月次コアインフレ率が0.3%以上なら、0.5パーセントポイントの利上げを一度に実施する案も検討すべきだと提案していました。そして今回、実際に0.3%となりました。少なくともFRB理事の1人が0.5パーセントポイントの一気の利上げを支持するという「予告」になっています。
念のためお伝えすると、現在のFRB政策金利の誘導目標は3.75~4.00%です。12月の利上げ確率は、インフレ統計の発表前から市場で非常に高く見積もられており、#CMEGroupのデータでは99.1%でした。
金融市場への影響は明らかです。投資家がFRBの金融政策がより引き締め的になると予想し始めれば、通常はドルや米国債利回りを押し上げます。同時に資本コストが上昇し、リスク資産の魅力は低下します。
そのため、#BTC、金、テクノロジー株にとって、今日の報告は明らかにネガティブです。ビットコインの反応にもそれが表れています。一時74,000ドルを下回りました。5分足1本で73,524ドルから74,570ドルまで大きく振れる展開となりました。11月8日の安値は更新しておらず、時間足では依然として堅調な上昇トレンドを維持しています。しかし、すべてが「瀬戸際」です。
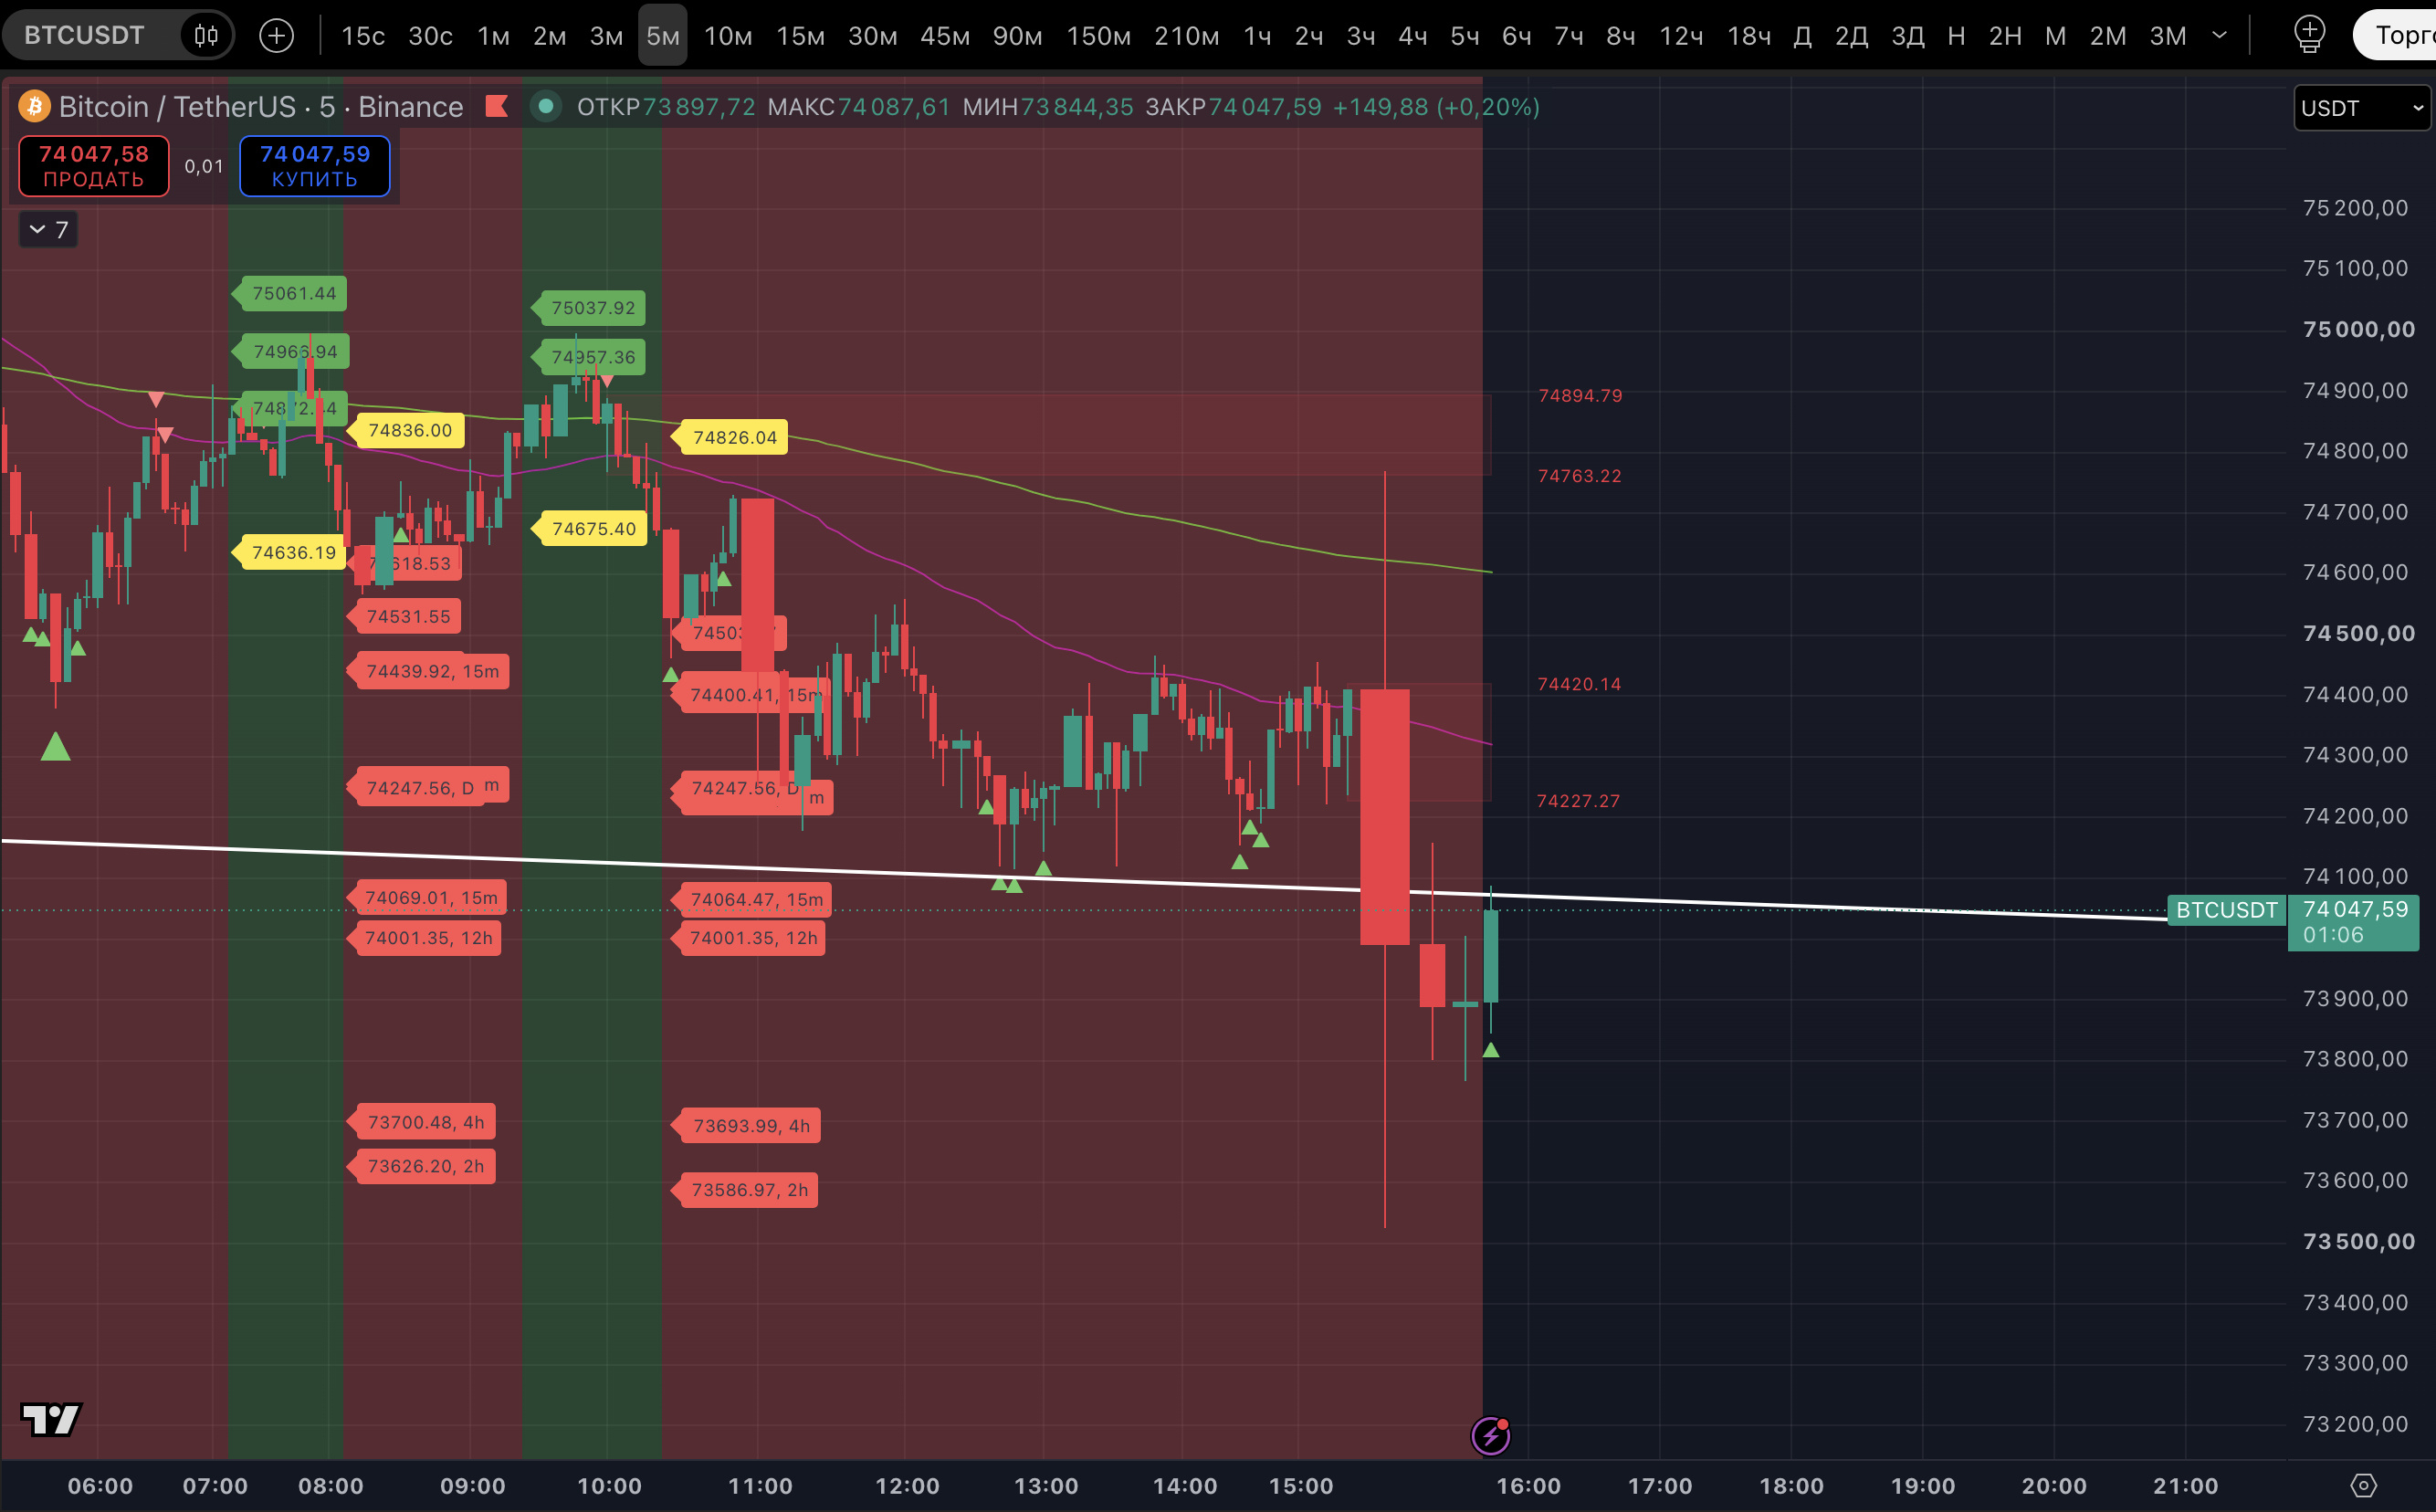
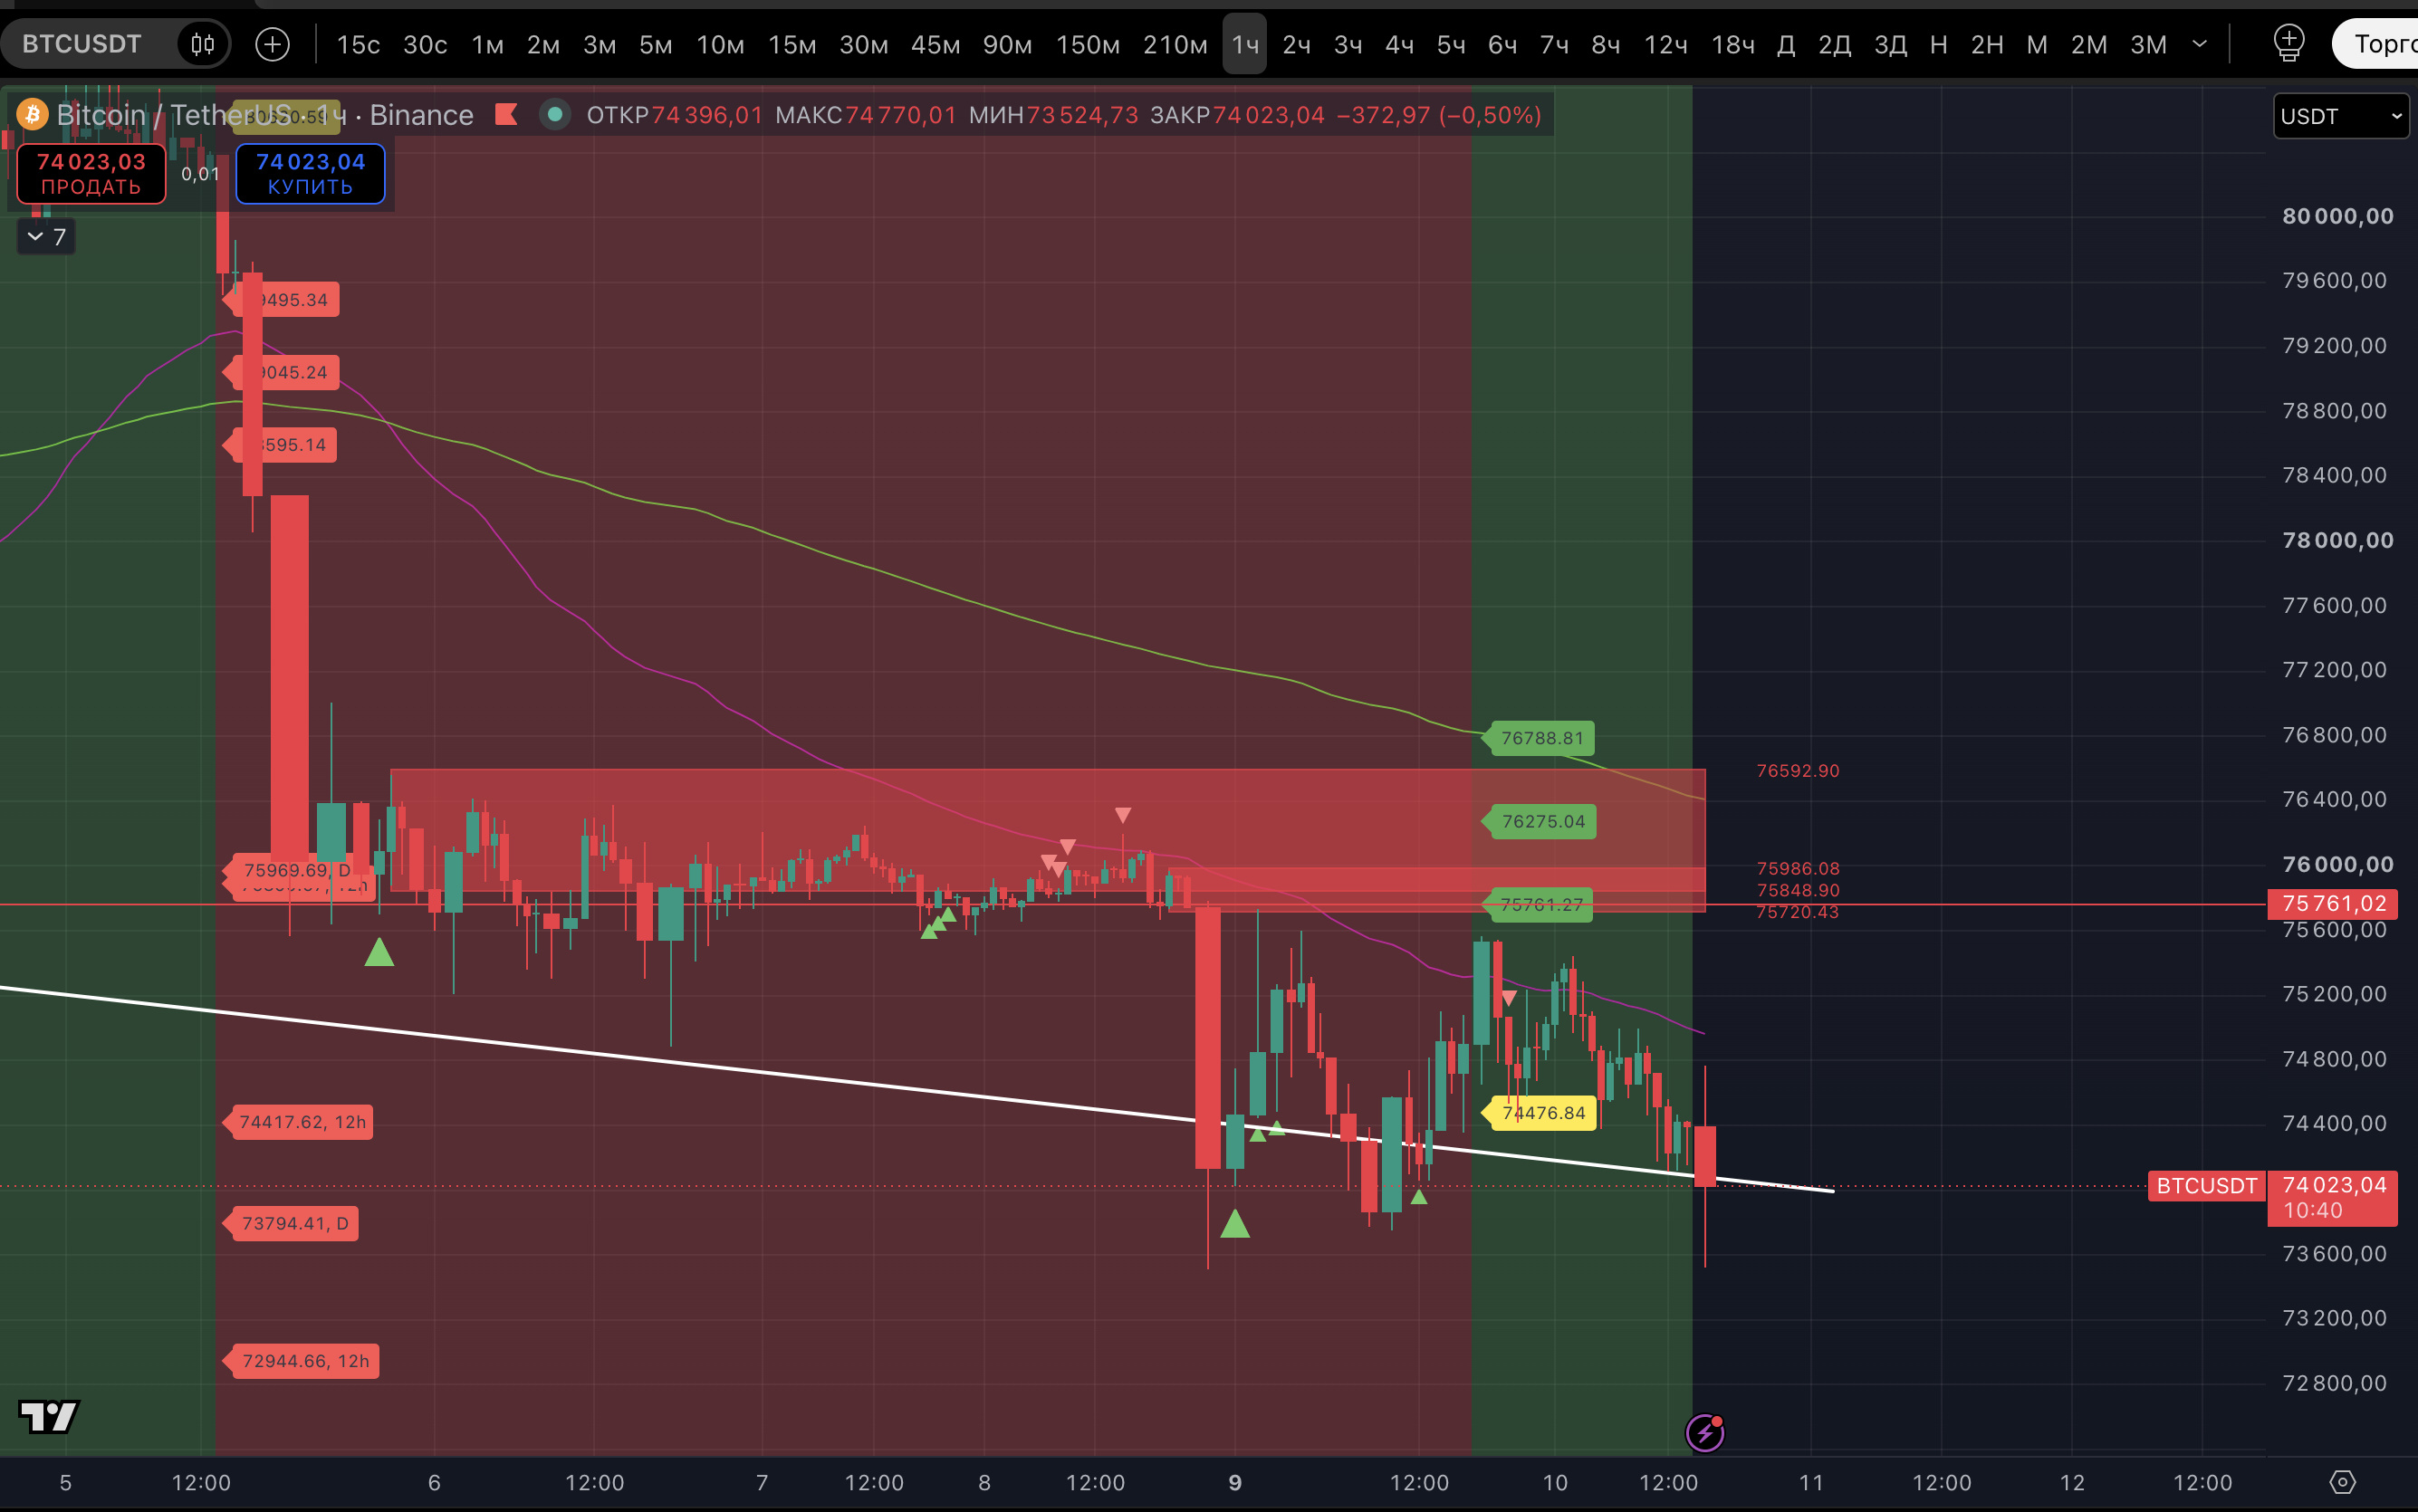
チャートの今後の見通しはどうでしょうか。CPIだけを理由に、#BTCの下落が続くと決めつけるべきではないでしょう。これは目先の値動きのきっかけにはなりますが、より長い目で見れば:
- 第一に、FRBの金融政策をめぐるタカ派的な見方は、すでに価格に織り込まれている可能性があります。
- 第二に、市場参加者の動向は金利だけでなく、実需や流動性、ドルの値動き、現物ビットコインETFへの資金流入にも左右されます。皆が「風向きをうかがっている」状態です。
なお、経済が十分に底堅い中でインフレ率が高い状況は、景気後退の始まりとは異なります。私たちの見方では、今日の報告はBTC回復に向けたマクロ経済環境を悪化させるものの、これまでの売りの後にテクニカルな反発が起きる可能性まで否定するものではありません。
つまり、強い反発が起きるという見方は、引き続き維持します。
マクロ経済指標の次の注目点は何でしょうか。次は11月13日(金)に発表される生産者物価指数(PPI)を待ちます☠️。また、12月の会合を前にしたFRB当局者の発言にも注目です。
なお、2025年10月の米政府機関閉鎖中に10月分の統計が入手できなかったため、10月のCPIの前年比は公表されていません。