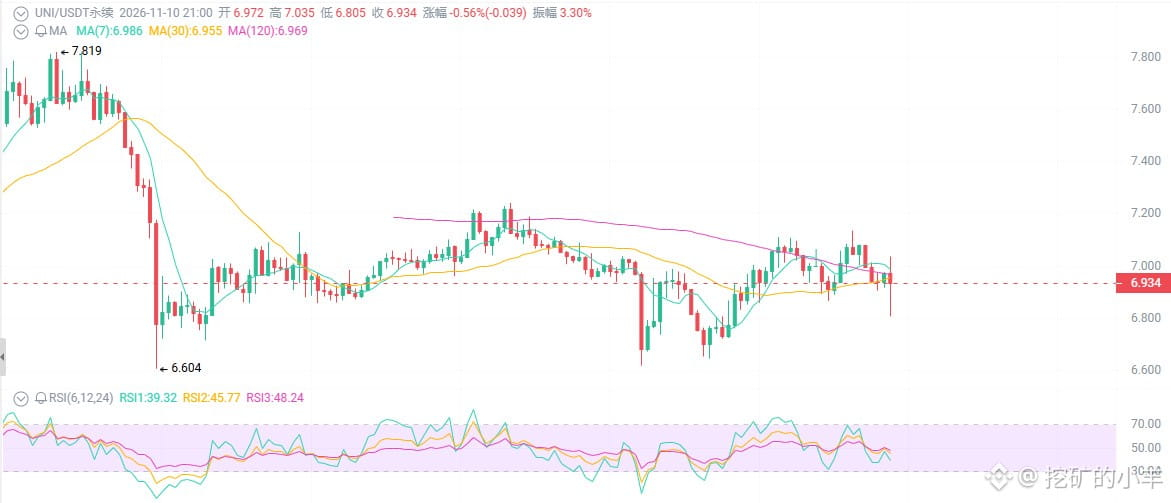
6.9ドルのUNI、まだ待っているの?
日次アクティブアドレス数は年初来高値を更新。CMEではUNI先物が上場し、手数料スイッチによるトークン焼却の仕組みも実現した——それなのに、価格は9月の11ドルから6.9ドルまで下落。好材料が出そろっても、価格は上がらない。これはDeFiのリーダーが市場に見放されたのか、それとも嵐の前の最後の静けさなのか?
まずは表面的な状況を見てみよう。好材料が出尽くし、価格は横ばい。
9月に11ドル近くまで急騰した後、じりじりと下落し、6.5〜7.5ドルのレンジで推移。現在は6.9ドル付近で何度ももみ合っている。日足RSIは49で中立。MA20は7.0ドルで、何度も試している。出来高は増えておらず、市場は眠ったようだ。UNIはもうダメなのか?
第一に、ファンダメンタルズは前進しているのに、価格は動かない。
日次アクティブアドレス数は1万4,600、年初来高値
新規アドレス数は2020年以来最大の伸び
TVLは約34億〜35億ドルで、DEX分野の圧倒的リーダー
v4は複数のL2で稼働。Aggregator Hooksが外部流動性へのルーティングを可能にし、プロトコル手数料が発生するとUNIを直接バーン
トークン化株式の取引量が大きく貢献し、RWAの物語がDEXに恩恵をもたらし始めている
Uniswapを使う人は急増し、UNIを焼却する仕組みも動いている。それでも価格はついてきていない。
これが好材料と価格の乖離だ。
第二に、CMEでのUNI先物上場は小さなことではない。
CME、シカゴ・マーカンタイル取引所は、世界最大のデリバティブ取引所。BTC先物もETH先物もここに上場している。
そして今、UNI先物も上場した。
これは、ウォール街の機関投資家が規制に準拠した手段でUNIのヘッジや買い建てをできるようになったことを意味する。以前、機関投資家がDeFiのリーダー銘柄に投資しようと思えば、オンチェーンで現物を買うしかなく、手間がかかり、カストディリスクもあった。今ではCMEが規制に準拠した入口を用意した。
同じような筋書きがあった。2017年、CMEがBTC先物を上場した当時、BTCは1万ドル。その後どうなった?
機関投資家は決して施しに来るわけではない。だが、彼らが参入すること自体が、最大の物語なのだ。
第三に、手数料スイッチとバーンはすでに実現し、UNIはもはや「価値を取り込めない」ガバナンストークンではない。
多くの人がUNIを批判してきた。「ガバナンストークンに何の意味がある?配当も出ないのに」
それはもう古い話だ。
手数料スイッチはすでに有効化され、プロトコル手数料はUNIのバーンに直接使われている。Q3のプロトコル手数料は近年最高を記録し、Robinhood Chainなどの新しいチェーンもかなりの収益に貢献している。
流通量は約6億800万枚、最大供給量は10億枚で、大規模なロック解除による圧力もない。供給は減り、需要は増えている。仕組みはHYPEのフライホイールとまったく同じ——ただ、市場がまだ気づいていないだけだ。
日次アクティブアドレス数は年初来高値を更新。CMEではUNI先物が上場し、手数料スイッチによるトークン焼却の仕組みも実現した——それなのに、価格は9月の11ドルから6.9ドルまで下落。好材料が出そろっても、価格は上がらない。これはDeFiのリーダーが市場に見放されたのか、それとも嵐の前の最後の静けさなのか?
まずは表面的な状況を見てみよう。好材料が出尽くし、価格は横ばい。
9月に11ドル近くまで急騰した後、じりじりと下落し、6.5〜7.5ドルのレンジで推移。現在は6.9ドル付近で何度ももみ合っている。日足RSIは49で中立。MA20は7.0ドルで、何度も試している。出来高は増えておらず、市場は眠ったようだ。UNIはもうダメなのか?
第一に、ファンダメンタルズは前進しているのに、価格は動かない。
日次アクティブアドレス数は1万4,600、年初来高値
新規アドレス数は2020年以来最大の伸び
TVLは約34億〜35億ドルで、DEX分野の圧倒的リーダー
v4は複数のL2で稼働。Aggregator Hooksが外部流動性へのルーティングを可能にし、プロトコル手数料が発生するとUNIを直接バーン
トークン化株式の取引量が大きく貢献し、RWAの物語がDEXに恩恵をもたらし始めている
Uniswapを使う人は急増し、UNIを焼却する仕組みも動いている。それでも価格はついてきていない。
これが好材料と価格の乖離だ。
第二に、CMEでのUNI先物上場は小さなことではない。
CME、シカゴ・マーカンタイル取引所は、世界最大のデリバティブ取引所。BTC先物もETH先物もここに上場している。
そして今、UNI先物も上場した。
これは、ウォール街の機関投資家が規制に準拠した手段でUNIのヘッジや買い建てをできるようになったことを意味する。以前、機関投資家がDeFiのリーダー銘柄に投資しようと思えば、オンチェーンで現物を買うしかなく、手間がかかり、カストディリスクもあった。今ではCMEが規制に準拠した入口を用意した。
同じような筋書きがあった。2017年、CMEがBTC先物を上場した当時、BTCは1万ドル。その後どうなった?
機関投資家は決して施しに来るわけではない。だが、彼らが参入すること自体が、最大の物語なのだ。
第三に、手数料スイッチとバーンはすでに実現し、UNIはもはや「価値を取り込めない」ガバナンストークンではない。
多くの人がUNIを批判してきた。「ガバナンストークンに何の意味がある?配当も出ないのに」
それはもう古い話だ。
手数料スイッチはすでに有効化され、プロトコル手数料はUNIのバーンに直接使われている。Q3のプロトコル手数料は近年最高を記録し、Robinhood Chainなどの新しいチェーンもかなりの収益に貢献している。
流通量は約6億800万枚、最大供給量は10億枚で、大規模なロック解除による圧力もない。供給は減り、需要は増えている。仕組みはHYPEのフライホイールとまったく同じ——ただ、市場がまだ気づいていないだけだ。