皆さん、最近AnthropicのIPOを注視しているのですが、正直なところ複雑な気持ちです。
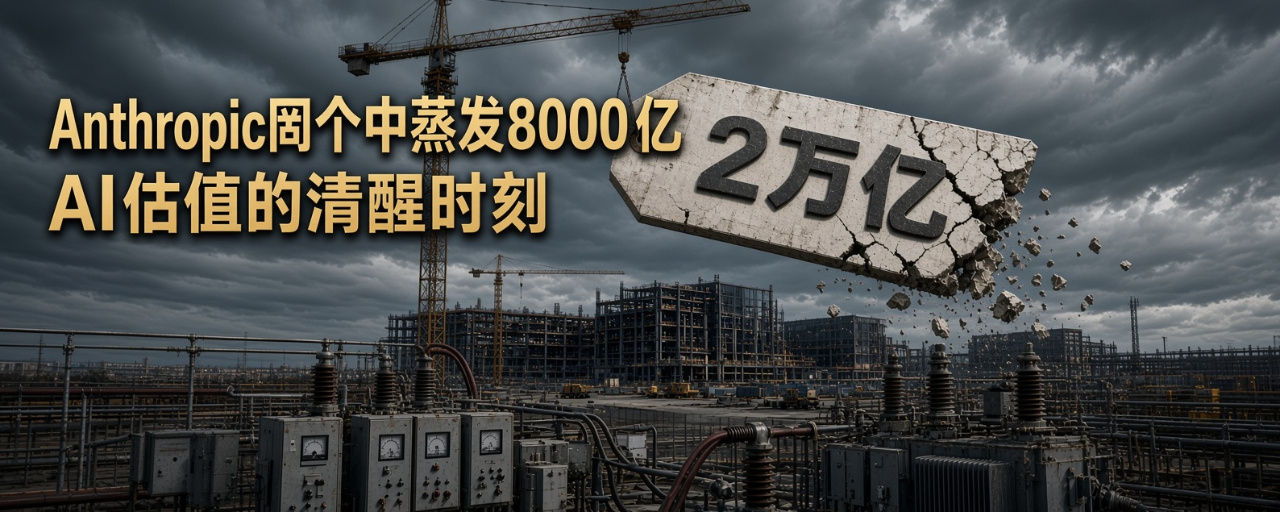
もともと市場が同社につけていた評価額は2兆ドル近くで、史上最大のIPOという栄冠にも手が届きそうでした。ところがわずか数週間で、潜在投資家が話し合う価格帯は1.2兆〜1.3兆ドル近辺まで一気に下落。計算してみると、ちょうど8,000億ドルほどが消えたことになります。
これは単なる感情の揺れではありません。AIの熱狂は冷めるべきだと、市場が現金をもって皆に告げているのです。
私はずっと、2兆という数字そのものに「信仰プレミアム」が乗っていると感じていました。AnthropicのClaudeが優れているのは確かですし、売上が爆発的に伸びているのも事実です。上半期だけで100億ドル超、Q3もさらに伸びるでしょう。しかし2兆を正当化するには、高成長が続くという神話と、市場がコスト構造をいつまでも無視してくれることが必要です。いま、その神話に陰りが見え始めています。Q3の前期比成長率は倍増から40%台に落ち込み、投資家はすぐに目を覚ましました。
さらに胸に刺さるのが、あの計算能力の請求書です。
目論見書に記載された、6,000億〜7,000億ドル、さらには9,000億ドル近くにものぼる長期的な計算能力の契約。その多くには「使っても使わなくても支払う」と書かれています。これは、短期的で変動しうるトークン収入を使って、超長期かつ固定的なコストに賭けるようなものです。帳簿上の現金がどれだけ潤沢でも、こうした構造的なリスクを完全に相殺するのは難しいでしょう。市場が削った8,000億ドルは、ある意味、この将来の請求書に対する値引きなのです。
少し主観的に言えば、ここ2年間、AI企業の評価ロジックは「ストーリー主導」に偏りすぎていました。より大きな物語を語り、より多くの計算能力契約を結んだ企業ほど、高い倍率を得られたのです。いまは電力供給、データセンター建設の障壁、競争の激化が、そうした物語を現実へと引き戻しています。Anthropicは、表舞台に押し出された最初の大手企業にすぎません。
これはAnthropicが駄目だということではありません。技術力、安全性を重視する姿勢、企業顧客の強い定着率といった堀は、いまも健在です。調整後利益やキャッシュフローが黒字化したことも、ユニットエコノミクスが改善している証拠です。しかし資本市場はもう、「無限成長の仮定」にお金を払おうとはしていません。
バリュー投資の観点から見れば、このことはむしろ悪くありません。
バブルが一部はじけたことで、むしろ価格は現実に近づいています。今後もモデルの能力で優位を保ち、計算能力の稼働率が上がり、契約履行の負担を抑えられるなら、1.2兆〜1.3兆という水準が底とは限りません。逆に、成長率がさらに鈍化したり、電力や納期の問題が深刻化したりすれば、市場は引き続き売りで意思を示すでしょう。
AIが長期的に見て最大の構造的投資機会の一つであることに、私は今も変わりありません。ただし、投資機会と企業評価は別の話です。これからはARRやストーリーだけに注目するのではなく、実際の利益率、キャッシュフローの質、長期契約のリスクをより重視する必要があります。
$ANTHROPIC 今回の評価額の下落は、AI業界全体に警鐘を鳴らしたようなものです。どれほど巧みに物語を語っても、最後は電気メーターと請求書に向き合わなければなりません。
ロードショーと最終的な価格決定を引き続き注視しましょう。本当の試練は、これからです。#Anthropic拒绝延期IPO,本周路演估值几何?