米株反発の後、今夜のCPIはバリュエーション修復を後押しするか?
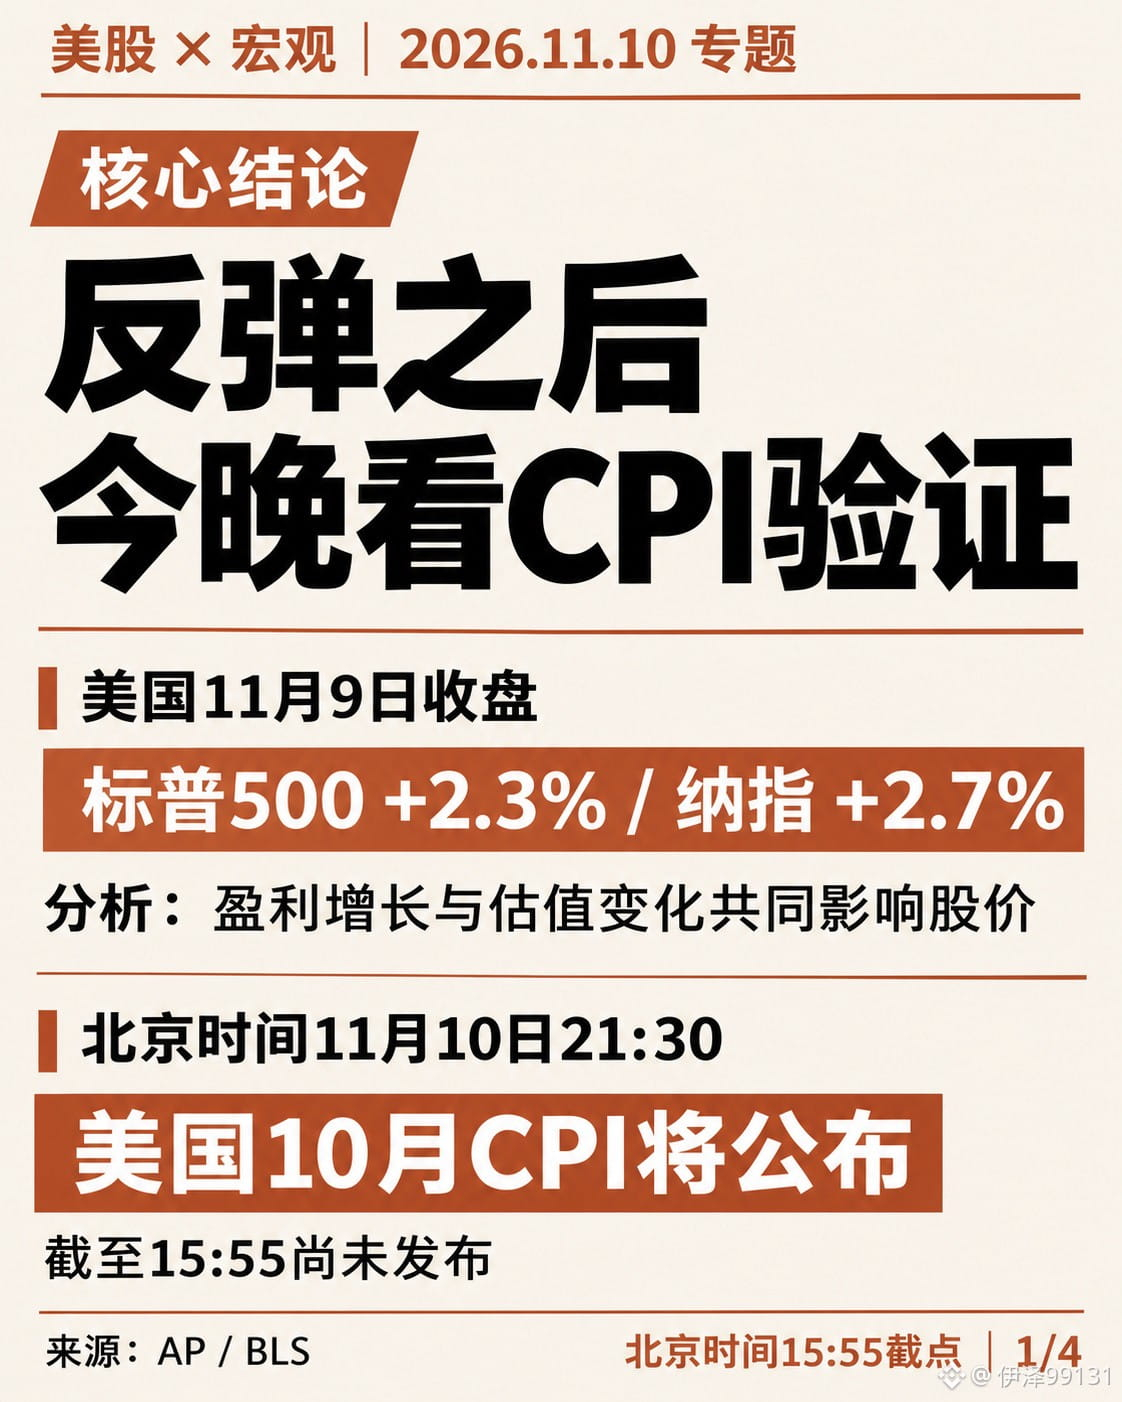
昨夜、米株は大きく反発しましたが、私がより気にしているのは、この修復が今夜のインフレ指標の試練に耐えられるかどうかです。
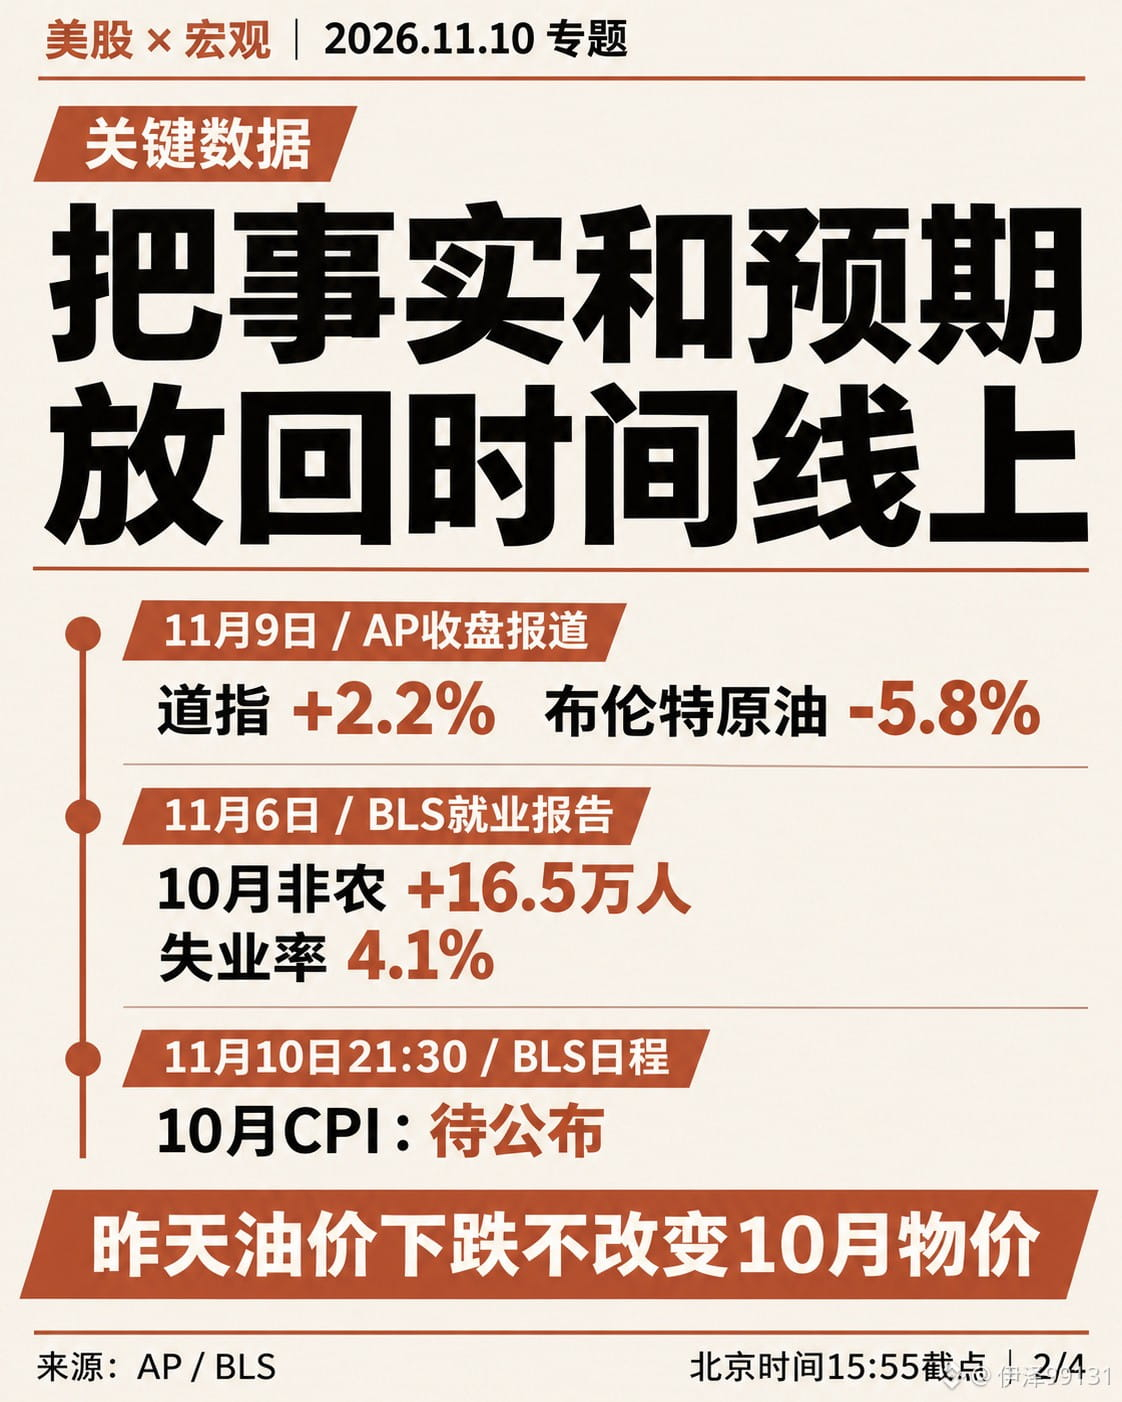
S&P500は2.3%上昇、ダウは2.2%上昇、ナスダックは2.7%上昇しました。一方、ブレント原油は当日5.8%下落しました。
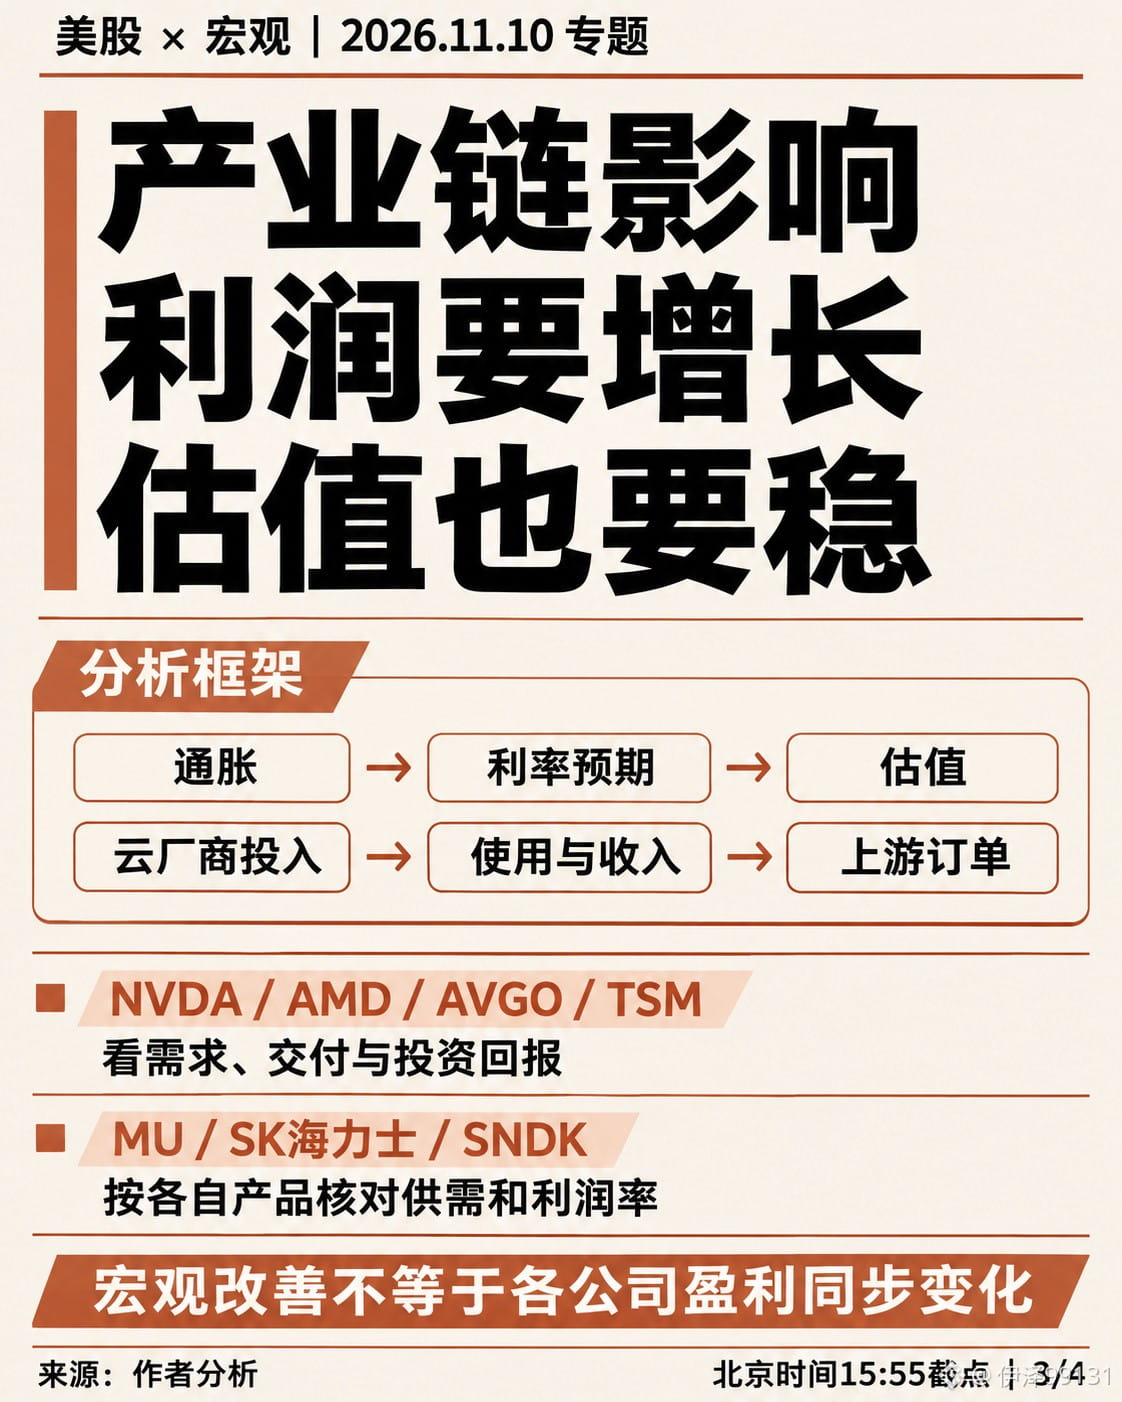
今後は、企業がどれだけ利益を上げられるか、そして市場がその利益にどれだけのバリュエーションを付けるかという、2つの軸を同時に見る必要があります。
まずマクロの話です。原油価格の下落は、今後のエネルギー価格の上昇圧力を和らげる助けになります。しかし、11月9日の原油価格の変化によって、すでに起きた10月の物価変動がさかのぼって変わるわけではありません。今夜発表されるのは米国の10月CPIで、検証するのはその前の1カ月間のインフレ状況です。昨日の原油安をそのまま今夜のCPI低下に結びつけるのは、時間の前後関係を取り違えています。
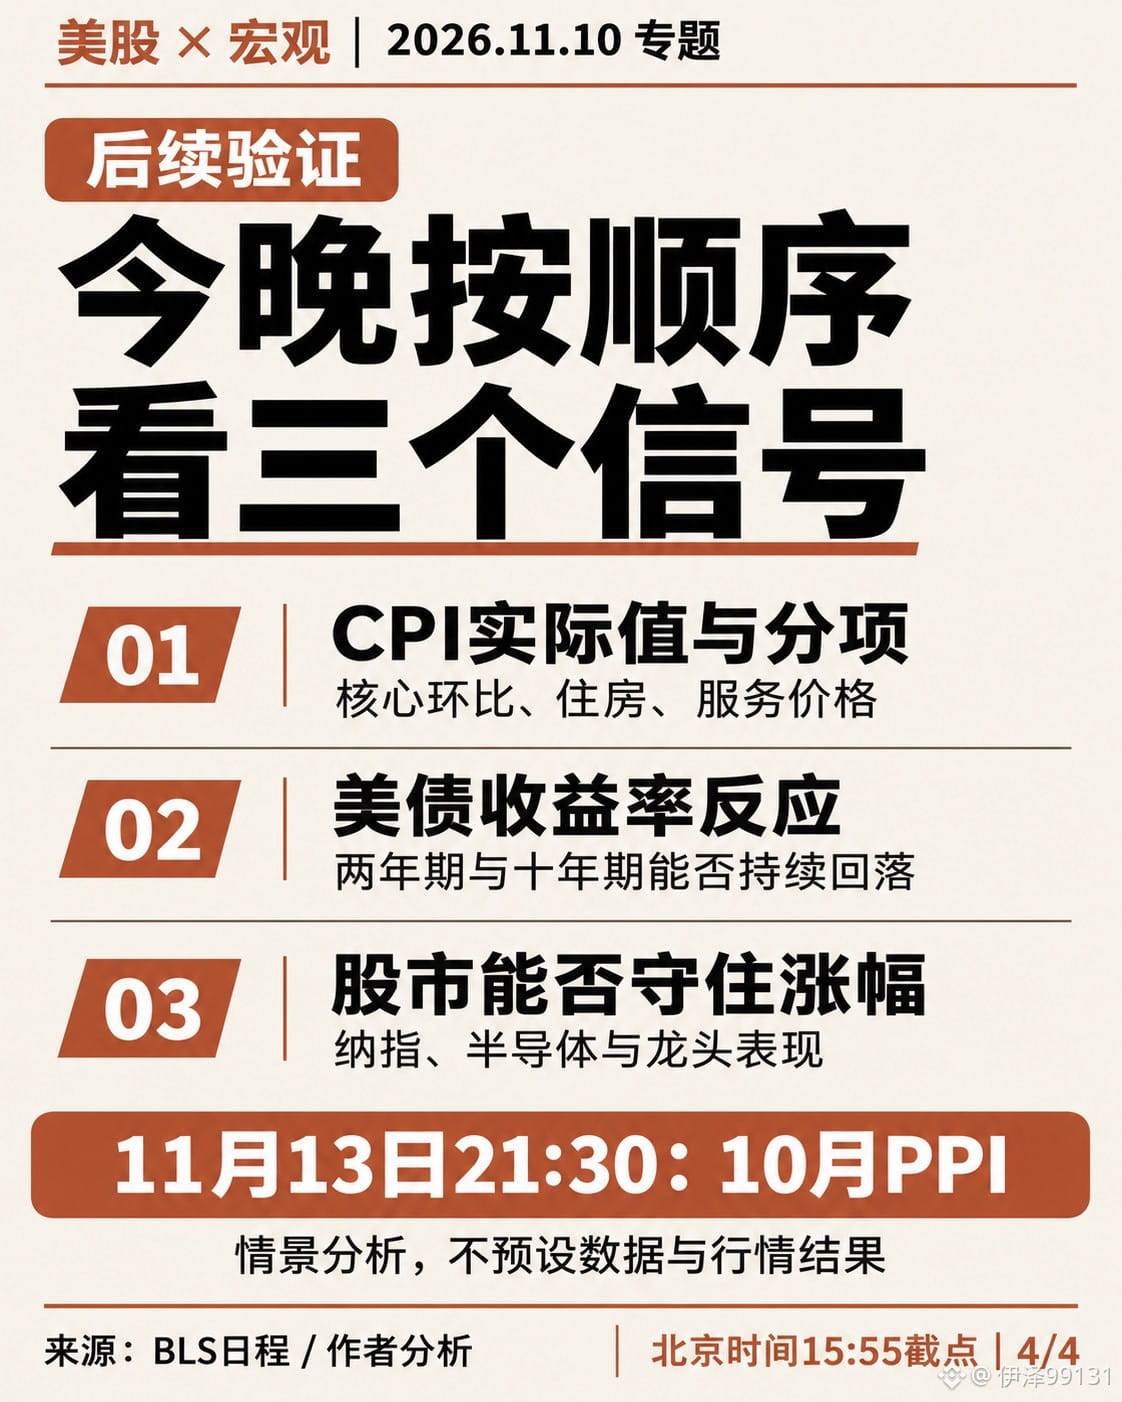
まずコアCPIの前月比を確認し、次に住宅とサービス価格の動きを見ます。エネルギー価格の下落だけで総合インフレ率が押し下げられ、コア項目がなお強いままなら、金利見通しが持続的に緩和するとは限りません。反対に、価格圧力の緩和が幅広い分野に広がり、経済活動も底堅さを保てば、株式のバリュエーションにとってより有利な環境になります。
現在のハイテク株が直面しているのは、利益成長が株価を支える一方で、金利上昇圧力がバリュエーションを押し下げる可能性があるという組み合わせです。あくまで仮定の例ですが、企業の1株当たり利益が20%伸びても、株価収益率が30倍から25倍に低下すれば、両者を掛け合わせた株価はおおむね変わりません。企業が成長を実現することと、株主が同じ割合のリターンを得ることの間には、バリュエーションの変化が挟まっています。
エヌビディア、AMD、ブロードコムについては、需要と出荷を確認する必要があります。TSMCについては、先端プロセスと顧客からの注文が焦点です。MU、SKハイニックス、SNDKについては、それぞれの製品の需給と利益率を確認する必要があります。これらの企業はバリューチェーンの異なる段階にあるため、同じマクロニュースから、各社の利益が一斉に同じ方向へ動くと推測することはできません。
さらに重要な接点は、やはりクラウド事業者です。設備投資が引き続き増加し、実際の利用や売上もそれに伴って伸びるなら、上流企業の受注を支える材料はより確かなものになります。投資の伸びがリターンを上回り、資金調達コストも高止まりすれば、市場は投資回収までの期間により厳しい目を向けます。設備投資の規模と投資効率を合わせて見る必要があります。
今夜の判断ポイント:
CPIの実績値と内訳を確認し、その後、米国債2年債・10年債利回りの反応を見ます。
インフレ圧力が和らぎ、米国債利回りが低下し、企業利益の見通しも安定すれば、株価修復の条件は改善します
昨夜、米株は大きく反発しましたが、私がより気にしているのは、この修復が今夜のインフレ指標の試練に耐えられるかどうかです。
S&P500は2.3%上昇、ダウは2.2%上昇、ナスダックは2.7%上昇しました。一方、ブレント原油は当日5.8%下落しました。
今後は、企業がどれだけ利益を上げられるか、そして市場がその利益にどれだけのバリュエーションを付けるかという、2つの軸を同時に見る必要があります。
まずマクロの話です。原油価格の下落は、今後のエネルギー価格の上昇圧力を和らげる助けになります。しかし、11月9日の原油価格の変化によって、すでに起きた10月の物価変動がさかのぼって変わるわけではありません。今夜発表されるのは米国の10月CPIで、検証するのはその前の1カ月間のインフレ状況です。昨日の原油安をそのまま今夜のCPI低下に結びつけるのは、時間の前後関係を取り違えています。
まずコアCPIの前月比を確認し、次に住宅とサービス価格の動きを見ます。エネルギー価格の下落だけで総合インフレ率が押し下げられ、コア項目がなお強いままなら、金利見通しが持続的に緩和するとは限りません。反対に、価格圧力の緩和が幅広い分野に広がり、経済活動も底堅さを保てば、株式のバリュエーションにとってより有利な環境になります。
現在のハイテク株が直面しているのは、利益成長が株価を支える一方で、金利上昇圧力がバリュエーションを押し下げる可能性があるという組み合わせです。あくまで仮定の例ですが、企業の1株当たり利益が20%伸びても、株価収益率が30倍から25倍に低下すれば、両者を掛け合わせた株価はおおむね変わりません。企業が成長を実現することと、株主が同じ割合のリターンを得ることの間には、バリュエーションの変化が挟まっています。
エヌビディア、AMD、ブロードコムについては、需要と出荷を確認する必要があります。TSMCについては、先端プロセスと顧客からの注文が焦点です。MU、SKハイニックス、SNDKについては、それぞれの製品の需給と利益率を確認する必要があります。これらの企業はバリューチェーンの異なる段階にあるため、同じマクロニュースから、各社の利益が一斉に同じ方向へ動くと推測することはできません。
さらに重要な接点は、やはりクラウド事業者です。設備投資が引き続き増加し、実際の利用や売上もそれに伴って伸びるなら、上流企業の受注を支える材料はより確かなものになります。投資の伸びがリターンを上回り、資金調達コストも高止まりすれば、市場は投資回収までの期間により厳しい目を向けます。設備投資の規模と投資効率を合わせて見る必要があります。
今夜の判断ポイント:
CPIの実績値と内訳を確認し、その後、米国債2年債・10年債利回りの反応を見ます。
インフレ圧力が和らぎ、米国債利回りが低下し、企業利益の見通しも安定すれば、株価修復の条件は改善します