


NVIDIA(NASDAQ: NVDA)は、2026年11月17日の市場取引終了後に2027年度第3四半期決算を発表する予定で、電話会議は米東部時間午後5時に開催されます。投資家は、人工知能インフラへの旺盛な需要が、同社の急速な成長を持続させられるかどうかに注目しています。大手テクノロジー企業がAIデータセンターへの大規模な投資を続けるなか、期待は依然として高く、NVIDIAの売上高の伸び、データセンター事業の業績、今後の見通しが厳しく注視されています。
コンセンサス予想と市場の期待
売上高予想:Charles Schwabが11月4日時点で集計したアナリスト予想によると、NVIDIAの売上高は約1,092億ドルと見込まれ、前年の570億1,000万ドルから91.5%増となる見通しです。より広範なコンセンサス予想も、およそ1,088億~1,092億ドルの範囲に集まっています。これは、同社が示した売上高予想1,080億ドル(上下2%、約1,058億~1,102億ドル)の上限に近い水準です。このガイダンスでは、中国からのデータセンター向けコンピューティング売上高をゼロと想定しています。予想の中央値を達成すれば、前四半期の962億ドルから約12%の前四半期比成長となります。
1株当たり利益(EPS):調整後EPSは2.48ドルと予想され、前年同期の1.30ドルから前年比90.5%の増加となる見込みです。他の集計では、コンセンサス予想は2.47~2.49ドル前後となっています。2027年度第2四半期、NVIDIAの調整後EPSは2.22ドルで、予想を上回りました。
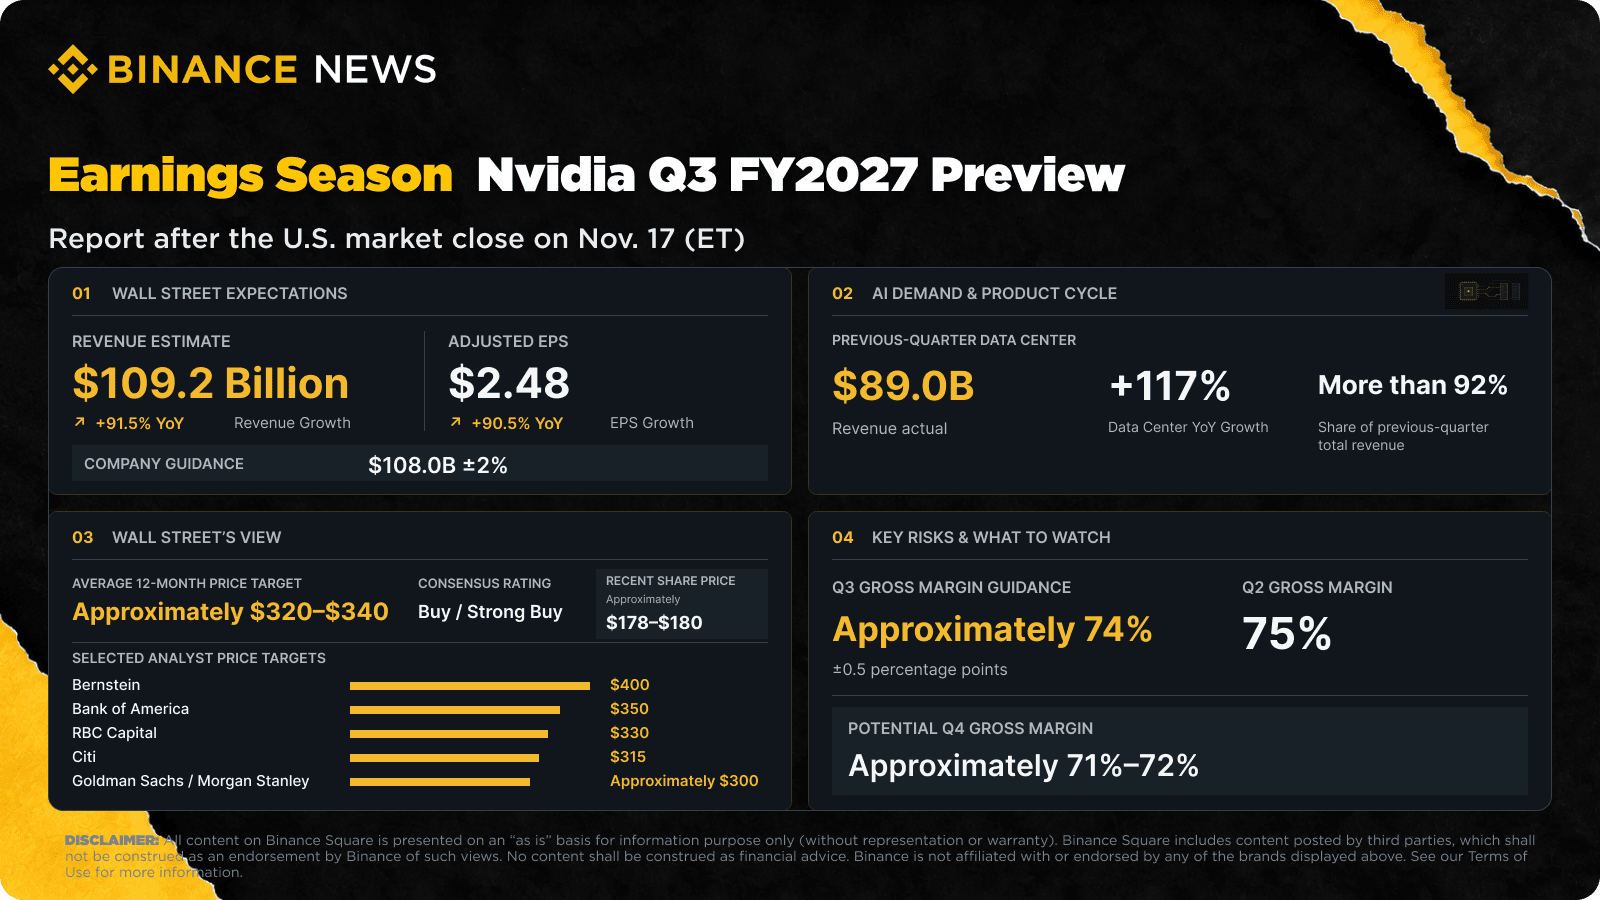
データセンターとBlackwellの需要:データセンターが引き続き主な成長要因であり、売上高の大部分を占めると予想されています。前四半期の売上高は過去最高の890億ドルに達し、前年同期比117%増、売上高全体の92%超を占めました。Blackwell Ultraの立ち上げも、特にハイパースケーラー向けに力強く続きました。
次世代のVera Rubinプラットフォームは2026年8月に出荷を開始し、第3四半期のデータセンター売上高の約20%を占めると予想されています。経営陣によると、大手ハイパースケーラー、AIクラウド事業者、システムメーカーから発注を受けており、CoreWeave、Google Cloud、Microsoft Azure、Oracle Cloud Infrastructureなどのパートナーで、すでに導入が進んでいます。前期には、ハイパースケール顧客とAIクラウド、産業、エンタープライズ(ACIE)部門の双方で、前四半期比の力強い成長が見られました。業界全体のデータからは、大手クラウドプロバイダーによる多額の設備投資が続いていることがうかがえ、供給制約が続くなかでも、短期的な需要を下支えしています。
株式に対するアナリストの見方
最近の株価下落やガバナンスをめぐる疑問があるものの、ウォール街ではNVIDIAに対する強気の見方が圧倒的です。2026年11月初旬時点で、コンセンサス評価は「強い買い」または「買い」。約50~60人のアナリストが同社株を担当し、「中立」はごく少数、「売り」は事実上ありません。12カ月の平均目標株価は320~340ドルに集中しており、最近の取引水準である178~180ドル前後から大幅な上昇余地があることを示しています。
注目される目標株価には、BernsteinのStacy Rasgon氏の400ドル(「アウトパフォーム」を維持)、Bank of Americaの350ドル、RBC Capitalの330ドル、Citiの315ドル、Goldman SachsとMorgan Stanleyの300ドル前後があります。大半のアナリストは、AIインフラ需要の基調と製品サイクル(Blackwell UltraおよびVera Rubinの立ち上げ)は健全で、短期的な懸念が出荷や複数年にわたる成長軌道を損なう可能性は低いと主張しています。少数ながら慎重な見方に転じたアナリストもおり、経営陣の混乱の可能性を理由に「中立」へ格下げした会社も少なくとも1社ありますが、全体としては、株価調整後のリスク・リターンはより魅力的になったという見方です。
主な逆風と市場の懸念材料
決算発表を前に、いくつかの要因が投資家心理の重しとなっています。粗利益率は約74%(上下50ベーシスポイント)と見込まれ、第2四半期の75%から低下する予想です。経営陣は、メモリーや部品コストの上昇を背景に、第4四半期にもさらに低下し、71~72%近辺で底を打つ可能性があると示唆しています。
需要ではなく、供給が引き続き制約となっています。前四半期には長期的な供給・生産能力の確保に向けたコミットメントが大幅に増加しました。同社は力強い前四半期比成長を見込む一方で、引き続き供給制約があると説明しています。
地政学および規制上の問題は、継続的な懸念材料です。見通しでは、輸出規制が続くなか、中国向けデータセンター用コンピューティングの売上高をゼロと想定しています。より広範な政治・政策の不確実性も、最近の株価下落の一因となっています。
最近の報道では、CEOのJensen Huang氏をめぐる個人的な問題やガバナンスにも注目が集まっています。大手報道機関は、Huang氏がAlice Huang氏との不倫関係を認めたと報じました。Alice Huang氏はMegaspeedの幹部で、米情報機関は中国の情報機関の工作員と結論づけています。NVIDIAの取締役会は、Huang氏が外国の情報活動の標的だったかどうかについて独立調査を開始しました。また、関連リスクの開示が不十分だったとして、株主訴訟も起こされています。取締役会はHuang氏のリーダーシップへの信頼を表明し、国家安全保障や企業秘密が損なわれたと考える理由はないと述べています。Huang氏は調査に協力する意向を示しました。アナリストは、Huang氏が中心的な役割を担い、明確な後継者もいないことから、この件で以前から指摘されていたキーマンリスクへの懸念が強まるとしています。ただし、大半は根本的な需要問題ではなく、一時的な懸念材料と見ています。
NVIDIA株は決算発表を控えた数週間に、こうした懸念と高い期待が重なり、最近の高値から大幅に下落しました。同社はこれまで、自社のガイダンスやアナリスト予想を上回る実績を積み重ねてきましたが、期待値は高く設定されています。市場の反応は、Vera Rubinの立ち上げ、利益率、供給、そしてAIインフラ投資の持続性に関する今後の説明に大きく左右されるでしょう。
NVIDIAの決算発表で注目される点
売上高の成長:売上高は約1,092億ドルに達し、前年同期比91.5%増となる見込みです。
利益実績:調整後EPSは2.48ドルと予想され、前年からほぼ倍増する見込みです。
データセンター需要:投資家は、特にBlackwell Ultraの導入を含むAIチップ販売の成長継続に注目するでしょう。
Vera Rubinの立ち上げ:市場は、次世代プラットフォームの初期売上への貢献と出荷見通しを評価するでしょう。
粗利益率:メモリーや部品コストの上昇が利益率を圧迫する可能性があり、次四半期にはさらなる低下が予想されています。
中国へのエクスポージャー:投資家は、輸出規制や中国でのデータセンター売上高の見通しに関する最新情報に注目するでしょう。
今後の見通し:供給能力、ハイパースケーラーの支出、AIインフラ需要に関する経営陣の説明が、株価の反応を左右する重要な要素となるでしょう。