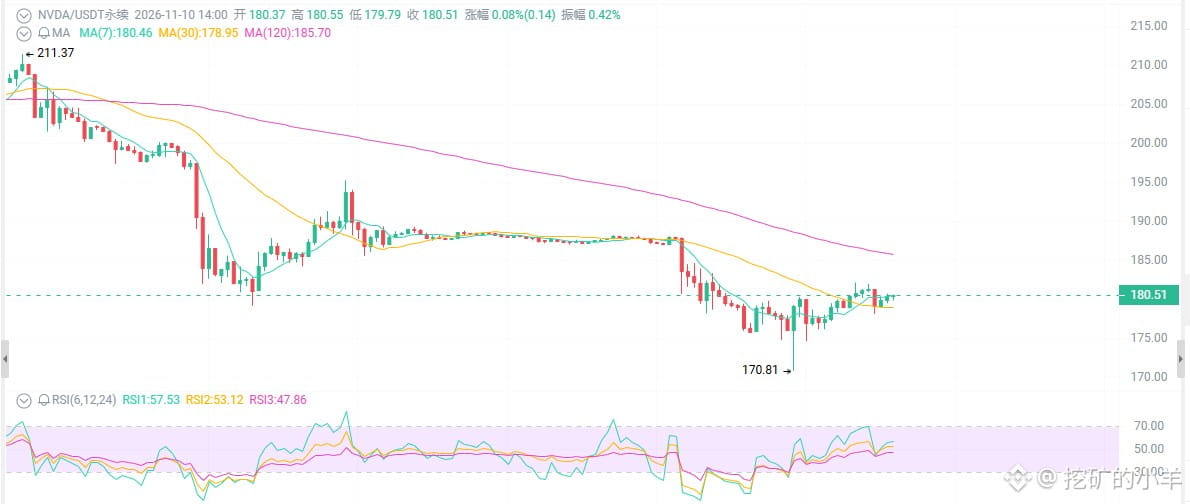
NVDAが180ドル。損切りしてる?それとも利益を数えてる?
239ドルから180ドルまで下落し、25%が吹き飛んだ。RSIは28まで急落、売られすぎの水準には血まみれの投げ売りがあふれている。ウォール街の平均目標株価は依然320ドル——11月17日の決算は、この虐殺の終わりなのか、それとも次の投げ売りの始まりなのか?
まず表面を見る。大きく下げたが、崩れてはいない。
10月6日の高値239ドルから今日の180ドルまで、25%の調整。直近30日では22%下落。日足RSIは28で、これ以上ないほどの売られすぎだ。あなたが不安なのは、価格しか見ていないからだ。でも、株価の下落=会社の悪化、ではない。この2つを混同する人は、毎回底値で株を手放すことになる。
1つ目:株主訴訟、アナリストの慎重姿勢——すべて雑音だ。
株主が訴訟を起こし、Jensen Huangに関連する疑惑が取り沙汰されている。数人のアナリストが目標株価を引き下げ、ごく一部がSell評価を付けた。
怖く聞こえる?ウォール街の平均目標株価は320~327ドルで、大多数がBuy/Strong Buyだ。
訴訟でAI需要を消し去れるのか?できない。アナリストが慎重なのは、電力、土地、地方政治といった厄介な問題があるからだ——データセンターの建設が遅れているのであって、チップが売れなくなったわけではない。
サプライチェーンではメモリーが逼迫しているが、会社自身はこれを「需要の崩壊」ではなく「需要の過熱」だと述べている。
2つ目:Vera Rubinの出荷が始まり、1GW当たりの売上機会は250億ドルから400億ドルに跳ね上がる。
Blackwell時代のデータセンターでは、1GW当たり約250億ドルの売上機会がある。Vera Rubinアーキテクチャが登場すれば、これが一気に400億ドルに増える。顧客からの注文は予想を上回り、すでに出荷も始まっている。
同じ電力、同じ土地で、NVDAはより多く稼げる。電力のボトルネックが深刻になるほど、顧客は最も効率の高いチップを買わざるを得ない——これはむしろNVDAに追い風だ。
ファンダメンタルズも見てみよう。前四半期の売上高は962億ドルで、前年同期比106%増。データセンター部門は890億ドルで、前年同期比117%増。粗利益率は75%。第3四半期の売上高見通しは1,080億ドル。FY2028の初期見通しでは、供給制約があるなかでも売上高は約70%増の見込みだ。
これは崩壊寸前の会社の決算ではない。市場心理によって不当に売られている会社の決算だ。
3つ目:バリュエーションは12~23倍まで圧縮。それでもまだ割高だと怖がる?
予想PERは現在12~23倍の範囲まで低下している。FY27/28のEPSをどう想定するかによって変わる。
売上高が前年同期比で倍増し、粗利益率は75%、受注は来年まで埋まっている会社が12~23倍——それで割高だと言うのか?
2021年、NVDAのPERが80倍まで跳ね上がったとき、みんな先を争って買った。今は4分の3も安くなったのに、みんな先を争って売っている。
239ドルから180ドルまで下落し、25%が吹き飛んだ。RSIは28まで急落、売られすぎの水準には血まみれの投げ売りがあふれている。ウォール街の平均目標株価は依然320ドル——11月17日の決算は、この虐殺の終わりなのか、それとも次の投げ売りの始まりなのか?
まず表面を見る。大きく下げたが、崩れてはいない。
10月6日の高値239ドルから今日の180ドルまで、25%の調整。直近30日では22%下落。日足RSIは28で、これ以上ないほどの売られすぎだ。あなたが不安なのは、価格しか見ていないからだ。でも、株価の下落=会社の悪化、ではない。この2つを混同する人は、毎回底値で株を手放すことになる。
1つ目:株主訴訟、アナリストの慎重姿勢——すべて雑音だ。
株主が訴訟を起こし、Jensen Huangに関連する疑惑が取り沙汰されている。数人のアナリストが目標株価を引き下げ、ごく一部がSell評価を付けた。
怖く聞こえる?ウォール街の平均目標株価は320~327ドルで、大多数がBuy/Strong Buyだ。
訴訟でAI需要を消し去れるのか?できない。アナリストが慎重なのは、電力、土地、地方政治といった厄介な問題があるからだ——データセンターの建設が遅れているのであって、チップが売れなくなったわけではない。
サプライチェーンではメモリーが逼迫しているが、会社自身はこれを「需要の崩壊」ではなく「需要の過熱」だと述べている。
2つ目:Vera Rubinの出荷が始まり、1GW当たりの売上機会は250億ドルから400億ドルに跳ね上がる。
Blackwell時代のデータセンターでは、1GW当たり約250億ドルの売上機会がある。Vera Rubinアーキテクチャが登場すれば、これが一気に400億ドルに増える。顧客からの注文は予想を上回り、すでに出荷も始まっている。
同じ電力、同じ土地で、NVDAはより多く稼げる。電力のボトルネックが深刻になるほど、顧客は最も効率の高いチップを買わざるを得ない——これはむしろNVDAに追い風だ。
ファンダメンタルズも見てみよう。前四半期の売上高は962億ドルで、前年同期比106%増。データセンター部門は890億ドルで、前年同期比117%増。粗利益率は75%。第3四半期の売上高見通しは1,080億ドル。FY2028の初期見通しでは、供給制約があるなかでも売上高は約70%増の見込みだ。
これは崩壊寸前の会社の決算ではない。市場心理によって不当に売られている会社の決算だ。
3つ目:バリュエーションは12~23倍まで圧縮。それでもまだ割高だと怖がる?
予想PERは現在12~23倍の範囲まで低下している。FY27/28のEPSをどう想定するかによって変わる。
売上高が前年同期比で倍増し、粗利益率は75%、受注は来年まで埋まっている会社が12~23倍——それで割高だと言うのか?
2021年、NVDAのPERが80倍まで跳ね上がったとき、みんな先を争って買った。今は4分の3も安くなったのに、みんな先を争って売っている。