2026.11.10 · 最先端AIと計算能力インフラの内部レポート
本日の最先端AIの主軸・中核的な見立て
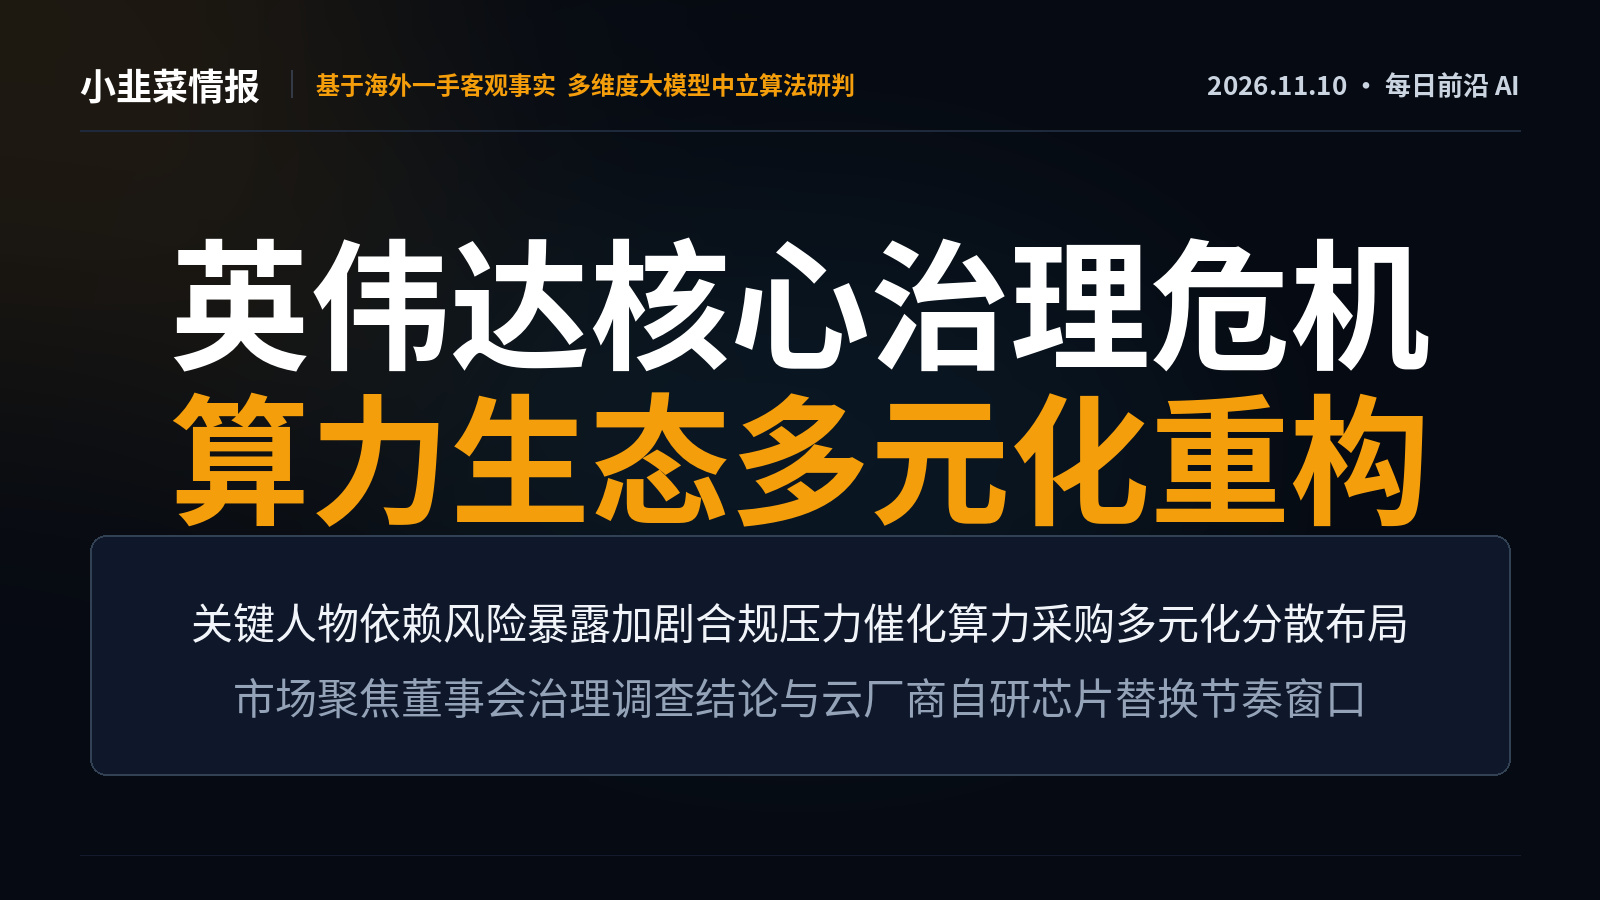
計算能力インフラは分散化の分水嶺に差し掛かっている。大手企業は経営陣を対象とした独立調査を受け、キーパーソンのガバナンスが再評価され、個別銘柄のバリュエーションを押し下げている。一方、半導体指数の上昇と代替案の普及は、計算能力関連の設備投資(Capex)の基調に変化がないことを示している。システムレベルのリスクを受け、下流企業は自社開発ASICの導入を加速し、単一サプライチェーンによる独占は本格的に崩れ始めた。
本日の主戦場・詳細分析
大手企業のガバナンス審査をきっかけに、計算能力ハードウェアのデカップリングとプレミアムの再配分が進む:エヌビディアはCEOの社外との関係を受け、取締役会が独立したガバナンス調査を開始し、株価は売り圧力にさらされて4~8%下落した。一方、フィラデルフィア半導体株指数は逆行高となり7%上昇。AMDとブロードコムはそれぞれ12%、9%高で引け、グーグルもTPU 8txおよび8i Max専用チップを同時に発表した。【詳細分析】表面的には、今回の事案は経営幹部の評判とコンプライアンスをめぐる危機だが、より深いところでは、世界の計算能力インフラが分散化する重要な転換点である。ハイパースケーラーは長年、エヌビディアによる70%超の高粗利益率の圧迫と、輸出規制への対応に関する不確実性にさらされてきた。今回のガバナンス問題に潜在的な規制当局の審査が重なり、同社の商業的なロビー活動の余地は大きく狭まった。買い手側の資金は「エヌビディアこそAI」という価格形成の共通認識を急速に崩し、単一ノードへのリスクをヘッジする方向へ動いている。資本は自社開発ASICや第2の計算能力サプライヤーへと流出を加速させ、サプライチェーンの利益プールを多様なハードウェアへと再構築している。
市場全体の定量的な異変レーダー
• 計算能力インフラの格差:現地調査によると、内モンゴルの120MW計算能力拠点は1年で完成し、コストは米国側のわずか5分の1だった。米欧では送電網の増強や設備の納期が制約となり、中古航空機エンジンを調達して電力を確保しており、海外の運用・保守プレミアムを押し上げている。
• 最先端バリュエーションの試金石:Anthropicは1.2兆~1.3兆ドルの評価額でIPOのロードショーを開始する見通しだ。流通市場での価格形成と需要の強さは、大規模モデルへの巨額の研究開発投資が商業的なリターンにつながるかを見極める重要な基準となる。
市場の駆け引きと観測マップ
因果関係の連鎖:大手企業のガバナンス審査が深まる -> クラウド事業者による第2サプライヤー導入と自社開発向け在庫確保のサイクルを揺さぶる -> 半導体内部のプレミアム構造と計算能力資産の流動性に衝撃を与える。今後24~48時間、機関投資家は2つの重要な閾値に注目する。エヌビディアとフィラデルフィア半導体株指数の相対的な強弱比率および175ドルの下値支持水準、そしてAnthropicのIPOブックビルディングにおける1.2兆ドルの評価額に対応する機関投資家の応募倍率だ。
免責事項:本レポートは、過去24時間の世界の公開情報および市場の客観的データを集約・整理し、論理的に分析したものであり、いかなる投資助言、売買の勧誘、または取引の根拠を構成するものではありません。市場にはリスクが伴います。慎重にご判断ください。
本日の最先端AIの主軸・中核的な見立て
計算能力インフラは分散化の分水嶺に差し掛かっている。大手企業は経営陣を対象とした独立調査を受け、キーパーソンのガバナンスが再評価され、個別銘柄のバリュエーションを押し下げている。一方、半導体指数の上昇と代替案の普及は、計算能力関連の設備投資(Capex)の基調に変化がないことを示している。システムレベルのリスクを受け、下流企業は自社開発ASICの導入を加速し、単一サプライチェーンによる独占は本格的に崩れ始めた。
本日の主戦場・詳細分析
大手企業のガバナンス審査をきっかけに、計算能力ハードウェアのデカップリングとプレミアムの再配分が進む:エヌビディアはCEOの社外との関係を受け、取締役会が独立したガバナンス調査を開始し、株価は売り圧力にさらされて4~8%下落した。一方、フィラデルフィア半導体株指数は逆行高となり7%上昇。AMDとブロードコムはそれぞれ12%、9%高で引け、グーグルもTPU 8txおよび8i Max専用チップを同時に発表した。【詳細分析】表面的には、今回の事案は経営幹部の評判とコンプライアンスをめぐる危機だが、より深いところでは、世界の計算能力インフラが分散化する重要な転換点である。ハイパースケーラーは長年、エヌビディアによる70%超の高粗利益率の圧迫と、輸出規制への対応に関する不確実性にさらされてきた。今回のガバナンス問題に潜在的な規制当局の審査が重なり、同社の商業的なロビー活動の余地は大きく狭まった。買い手側の資金は「エヌビディアこそAI」という価格形成の共通認識を急速に崩し、単一ノードへのリスクをヘッジする方向へ動いている。資本は自社開発ASICや第2の計算能力サプライヤーへと流出を加速させ、サプライチェーンの利益プールを多様なハードウェアへと再構築している。
市場全体の定量的な異変レーダー
• 計算能力インフラの格差:現地調査によると、内モンゴルの120MW計算能力拠点は1年で完成し、コストは米国側のわずか5分の1だった。米欧では送電網の増強や設備の納期が制約となり、中古航空機エンジンを調達して電力を確保しており、海外の運用・保守プレミアムを押し上げている。
• 最先端バリュエーションの試金石:Anthropicは1.2兆~1.3兆ドルの評価額でIPOのロードショーを開始する見通しだ。流通市場での価格形成と需要の強さは、大規模モデルへの巨額の研究開発投資が商業的なリターンにつながるかを見極める重要な基準となる。
市場の駆け引きと観測マップ
因果関係の連鎖:大手企業のガバナンス審査が深まる -> クラウド事業者による第2サプライヤー導入と自社開発向け在庫確保のサイクルを揺さぶる -> 半導体内部のプレミアム構造と計算能力資産の流動性に衝撃を与える。今後24~48時間、機関投資家は2つの重要な閾値に注目する。エヌビディアとフィラデルフィア半導体株指数の相対的な強弱比率および175ドルの下値支持水準、そしてAnthropicのIPOブックビルディングにおける1.2兆ドルの評価額に対応する機関投資家の応募倍率だ。
免責事項:本レポートは、過去24時間の世界の公開情報および市場の客観的データを集約・整理し、論理的に分析したものであり、いかなる投資助言、売買の勧誘、または取引の根拠を構成するものではありません。市場にはリスクが伴います。慎重にご判断ください。