

新たなマクロ経済データが発表されました。予想をはるかに上回る悪さです。
99%の人がすべてを失います。
景気後退が原因ではありません。
新たな銀行危機が原因ではありません。
米国とイランの戦争が原因ではありません。
本当の危険は、舞台裏で静かに進行しています。
そしてそれは、特に米国債をはじめとするソブリン債務から始まります。
債券市場の不安定化が加速しています。
MOVE指数が上昇しており、舞台裏で緊張が高まっていることを示しています。
債券市場は、ニュースの見出しだけに反応するわけではありません。
流動性が失われ、資金調達環境が悪化したときに反応します。
そして今、3つの重大な金融問題が同時に迫っています。
1️⃣ アメリカ合衆国
2026年、アメリカは記録的な財政赤字に加え、巨額の借り換え需要に直面しています。
債務返済コストが上昇しています。
海外からの米国債需要が弱まっています。
長期債の入札では、ストレスの兆候が強まっています。
需要の減少。
借入コストの上昇。
流動性の逼迫。
これこそ、資金調達危機が始まる典型的な経緯です。
2️⃣ 日本
日本は依然として米国債を保有する最大級の海外投資家の一つであり、世界のキャリートレードを支える重要な柱です。
日銀はすでに金融引き締めを進めています。
日本の投資家は、米国債、株式、ETFを含む海外資産の売却を余儀なくされています。
同時に、日本の株式市場の暴落は世界的なリスク回避を加速させ、さらなる売りを引き起こすでしょう。
日本だけがその衝撃を受けるわけではありません。
その衝撃は世界の金融システム全体に波及します。
3️⃣ 中国
中国の債務危機は、もはや無視できない状況になっています。
不動産セクター、地方政府の資金調達問題、国内需要の減退が、甚大な圧力を生み出しています。
最近の中国株式市場の45%急落により、すでに信頼感が損なわれています。
中国は、世界的な金融不安をさらに増幅させる大きな要因となるでしょう。
そして、引き金は劇的なものである必要はありません。
米国債の入札が一度失敗するだけで、すべてが露呈する可能性があります。
2022年の英国債危機をはじめ、私たちは過去にも同様の事態を目の当たりにしてきました。
しかし今回は、複数の主要経済国にまたがって、こうした問題が相互につながっています。
連鎖反応は苛烈なものになるでしょう。
債券利回りが再び急騰 → ドルが急上昇 → 流動性が枯渇 → 世界の株式市場が暴落
その後、中央銀行が介入します。
緊急流動性供給 → 通貨スワップ協定 → バランスシートの拡大
差し迫ったパニックは収まりますが、金融システムには余剰流動性があふれます。
実質利回りが低下 → 金が急騰 → 銀も追随 → コモディティが上昇 → 最終的にドルが下落
次のインフレの波が始まります。
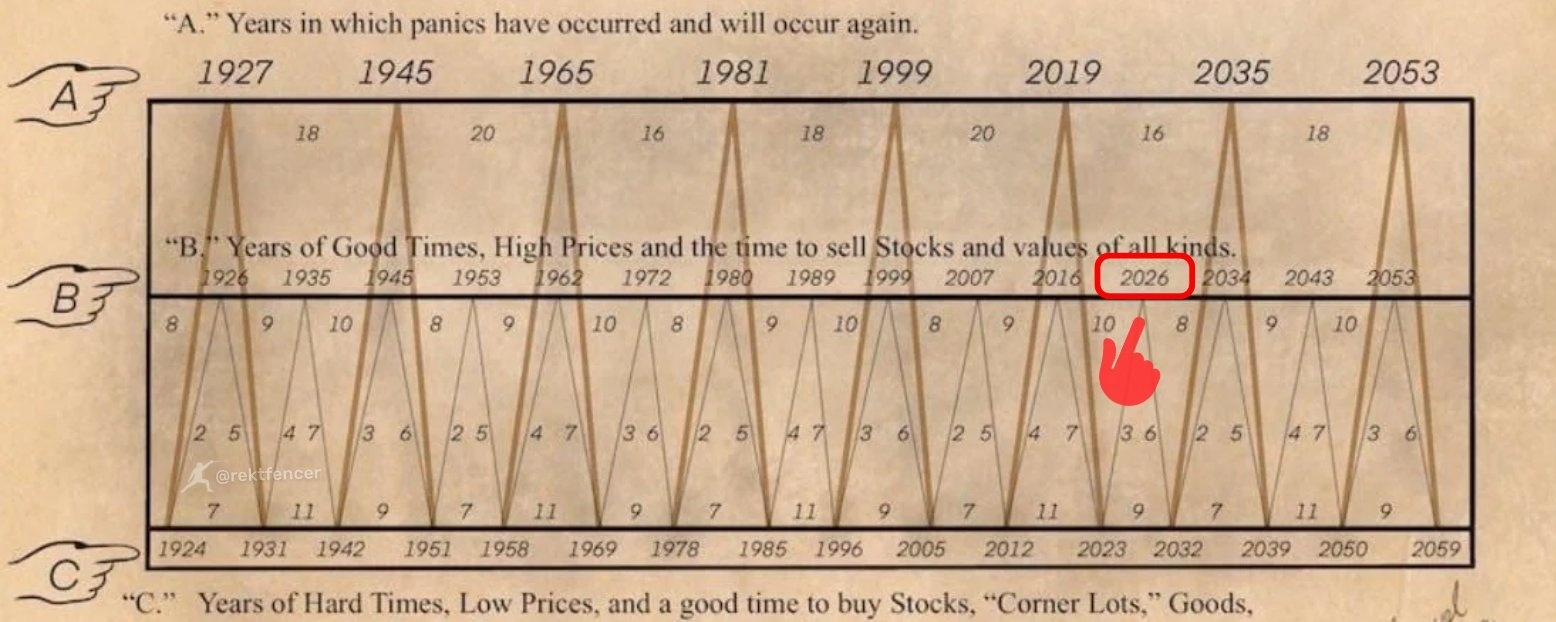
2026~2027年のサイクルは、世界市場にとって重要な転換期となるでしょう。
最大の脅威は、単独の経済危機ではありません。
複数の金融上の圧力要因が、同時に限界点に達することです。
警告の兆候はすでに現れています。
今こそ注意を払うべき時です。
私は12年以上にわたって金融市場を研究し、ほぼすべての相場の天井と底を予測してきました。
これから数週間で、備えができている人と、すべてを失う人とが分かれるでしょう。
フォローして、通知をオンにしてください。
もっと早く注意を払っておけばよかったと、多くの人が思うことになるでしょう。