
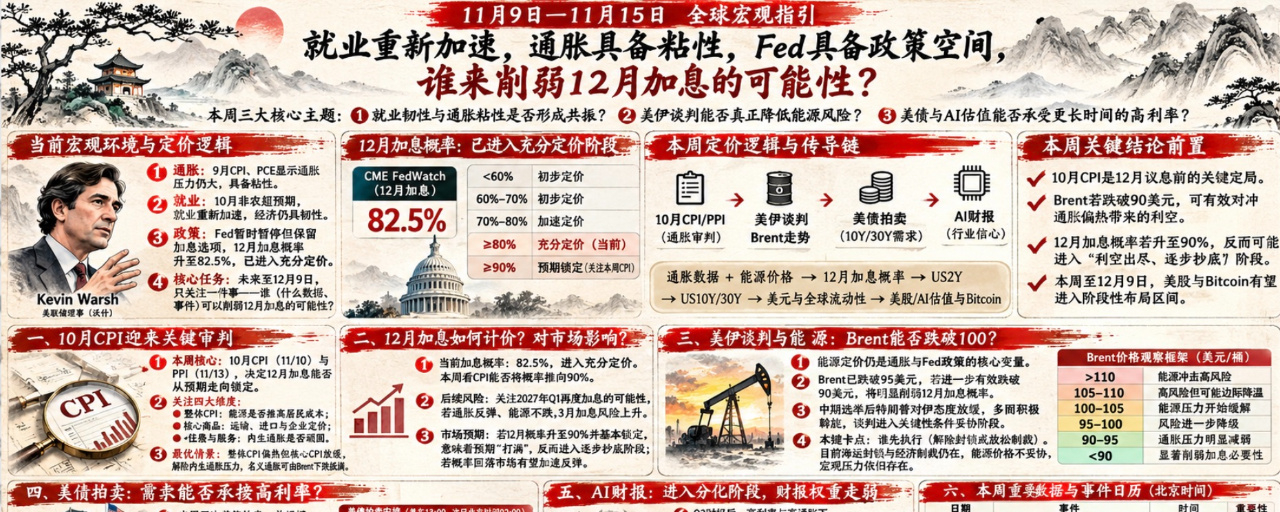
11月9日〜11月15日の世界マクロ見通し:雇用が再び加速、インフレは粘着的、Fedには政策余地。12月利上げの可能性を低下させるのは何か?
今週の3つの主要テーマ:
a、雇用の底堅さとインフレの粘着性は、相互に強め合うのでしょうか?
b、米イラン協議はエネルギーリスクを本当に低下させられるのでしょうか?
c、米国債とAIのバリュエーションは、より長期にわたる高金利に耐えられるのでしょうか?
今週の価格形成のロジック:現時点で、マクロ市場はどのような環境にあるのでしょうか?
9月のCPIとPCEは、過去のインフレ圧力が非常に大きかったことを示しています。同時に、10月の雇用データが過熱していることから、労働市場が再び加速していることも分かります。この2つが重なり、Fedに利上げの理由と可能性をさらに与えています!
現在、12月利上げの確率は80%に上昇し、すでに十分に織り込まれた段階に入っています。つまり、金融市場の値動きには、12月に利上げが行われる可能性が高いとの見方がすでに反映されており、リスク資産は利上げによって抑えられています。 #CPI前瞻,12月利率走向迎关键考验
そして今週から12月9日の政策会合まで、注目すべきことは一つだけです。何が(どのデータや出来事が)12月利上げの確率を低下させるのか、という点です!
今週は10月CPI、10月PPI、そして11月25日には10月PCEが発表されます。12月の政策会合までに市場が確認できるデータは限られており、特にインフレ関連のデータが重要です。FedはPCEをより重視していますが、CPIにもインフレを先読みする一定の力があります。そのため、今週発表される10月CPIは、政策会合前の重要な決め手となる可能性があります!
もちろん、CPIとPCEが示すのは過去のインフレであり、将来のインフレ期待を示すのはBrent価格です。データに注目する一方で、米イラン情勢が和解に向かい、Brent価格が90ドルを下回れば、10月のインフレデータが悪かった場合のマイナス効果を効果的に相殺できます。
第1の主軸:10月CPIが重要な審判の場に。12月利上げは予想から確定へと進むのか?
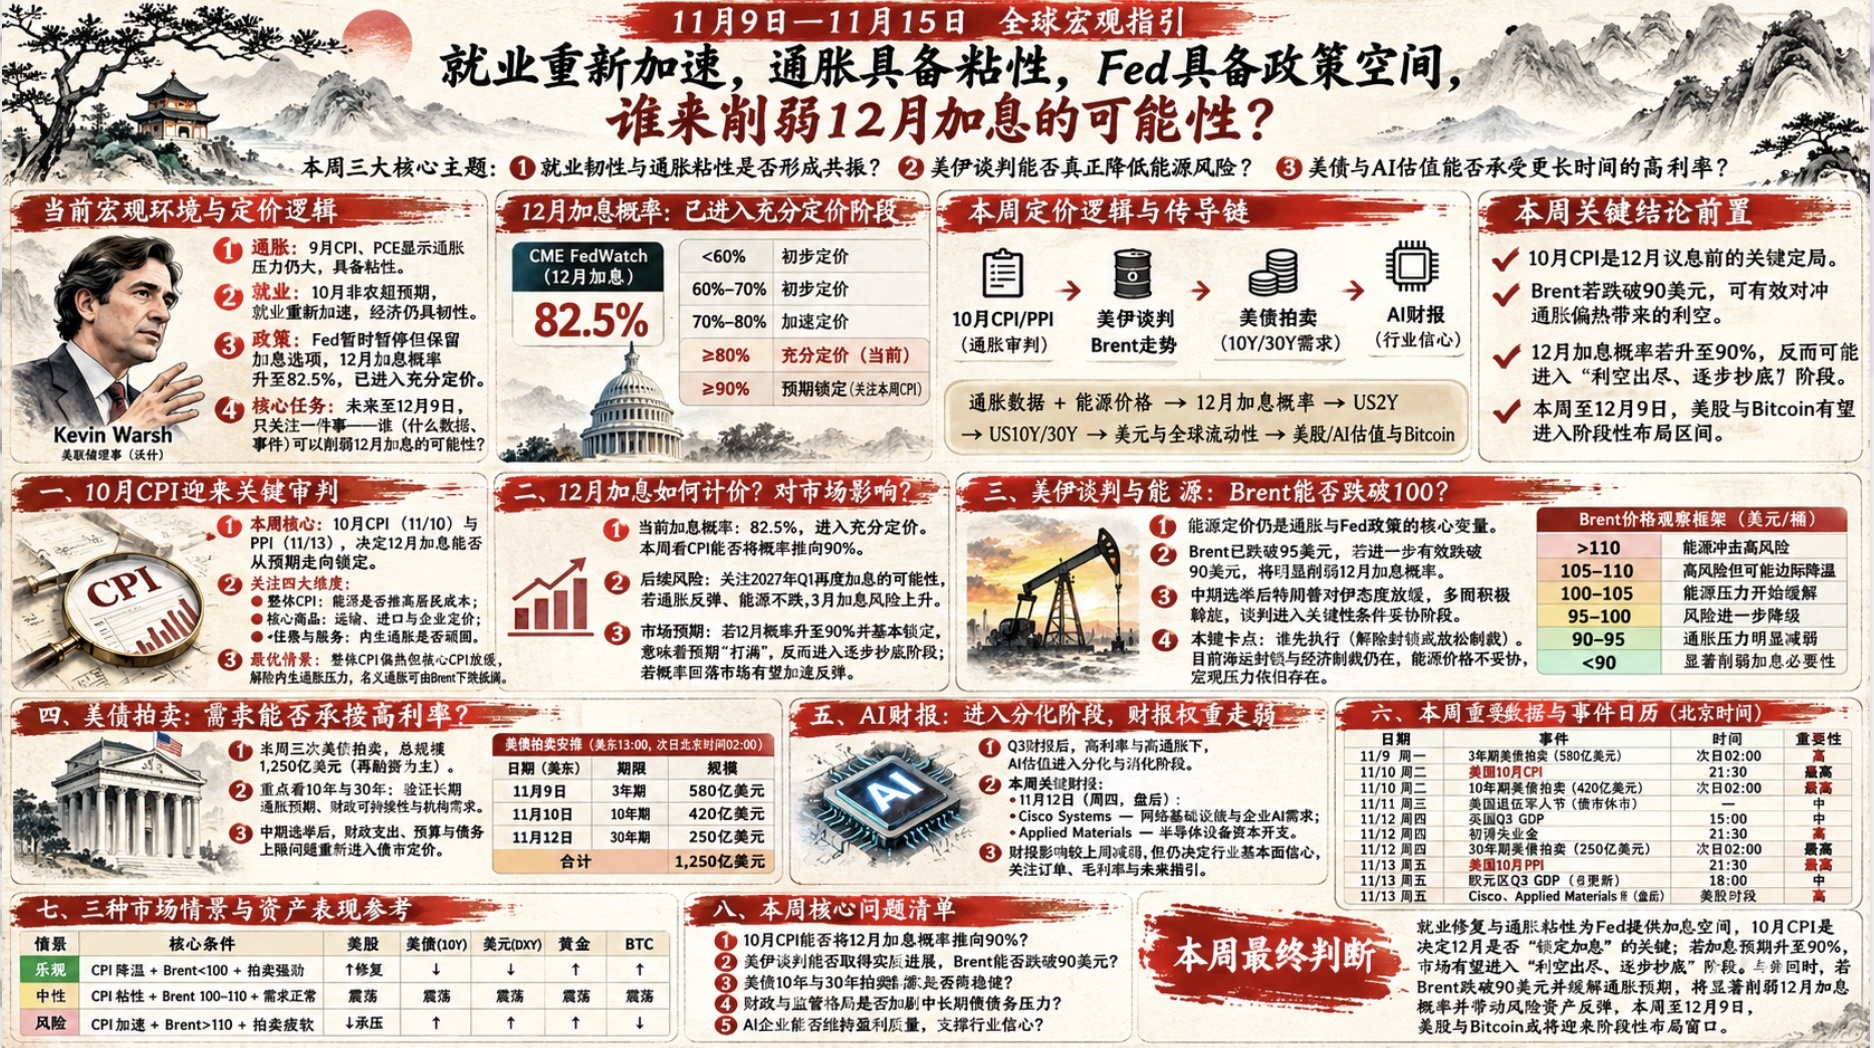
1、CMEによる12月利上げの確率は現在82.5%で、すでに十分に織り込まれた範囲に入っています。今週はインフレデータによって確率が90%まで上昇するかに注目です。90%に達すれば、確率上は利上げがほぼ確実視されたと言えます(ただし、利上げが100%確定するわけではありません)。
2、今週のインフレデータは全体を見て判断する必要があります。CPIでは、エネルギー価格が消費者全体の生活コストを押し上げているかを確認します。コア財では、輸送費や輸入コスト、企業の価格設定圧力が波及し始めているかを見ます。住宅とコアサービスでは、基調的なインフレが依然として根強いかを確認します。前月比の変化からは、最新のインフレの勢いが加速しているのか、それともベース効果の影響にすぎないのかを見極めます。
3、現時点のCPI予想に基づけば、最良の結果はあらゆる項目が低下し、インフレ圧力が和らぐことです。しかし、19月の原油価格の動向を踏まえると、その可能性は極めて低いでしょう。したがって、現実的に最良の結果は、総合CPIが高止まりして粘着性を示す一方、コアCPIは鈍化することです。基調的なインフレ圧力さえ解消されれば、名目インフレ圧力はBrent価格の下落で相殺できます。
第2の主軸:12月利上げはどのように織り込まれるのか?市場への影響は?
1、CMEによる12月利上げの確率は現在82.5%と算出されており、すでに十分に織り込まれた段階です。確率が60%を超えると初期の織り込み、70%を超えると織り込みが加速し、80%で十分に織り込まれ、90%でほぼ確実視されます。今週の焦点は、CPIによって12月利上げの確率がほぼ確実視される水準に達するかどうかです。
2、次に注目すべきは、2027年第1四半期に再び利上げが行われるリスクです。12月利上げの確率がほぼ100%に達した後、インフレがさらに深刻に再燃し、エネルギー価格も下落しなければ、次回利上げの確率が高まる可能性があります。連続利上げの見通しが弱まれば、来年3月に利上げされる可能性が高まります。
3、市場の価格形成のロジックとして、今週は12月利上げの確率が80%に達し、十分に織り込まれた段階に入っています。金融市場の動きはすでにこれを織り込んでいるため、今週のCPIによって利上げの確率が90%のほぼ確実視される水準に達した場合、その後は押し目買いを始めるべきです。見通しが市場に織り込まれ、十分に価格に反映された後は、利上げが確定しても反発する可能性があります。12月利上げの確率が低下すれば、市場の反発は加速します。
第3の主軸:米イラン協議は具体的な条件をめぐる駆け引きへ。Brent価格は本当に100ドルを下回るのか?
1、エネルギー価格の形成は、依然として現時点の航行正常化期待の中核です。その背景にあるのはインフレ期待とFedの政策をめぐる価格形成のロジックであり、エネルギー価格は引き続き大きなテーマです。
2、現在Brent価格は95ドルを下回っており、今後インフレ圧力は和らぐでしょう。90ドルを明確に下回った場合は、12月利上げの確率を低下させる要因となることに注意が必要です。
3、中間選挙後、共和党は勢いを失い、トランプ氏の対イラン姿勢も明らかに軟化しました。複数の仲介国がテヘランを訪問して積極的に仲介を始め、米イラン情勢は重要な条件をめぐる妥協の段階に入りました。合意に至れば、双方が協議再開に向けた兆しを振り返ることができます。
4、今の重要な難所は、どちらが先に行動を起こせば膠着状態を打破し、交渉を前進させられるかという点です。同時に、トランプ氏はイラン攻撃の可能性を低下させたものの、その選択肢は依然として有効なまま残されています。イランに対する海上封鎖と経済封鎖も続いています。エネルギー価格が妥協しなければ、マクロ環境には依然として圧力が残ります。
第4の主軸:補助線、米国債の入札状況!
1、今週は米国債の入札が3回あります。11月9日、11月10日、11月12日に、それぞれ3年債、10年債、30年債が入札され、発行額はそれぞれ580億、420億、250億です。
2、今週の米国債入札に注目すべき理由は何でしょうか。ここ数週間、利回りの上昇によって米国債への資金流入が増えるのか、それとも財政赤字、タームプレミアム、インフレリスクを理由に、投資家がさらに高い利回りを求めるのかを注視してきたからです。
3、今週の10年債と30年債の入札では、需要側の反応を直接確認できます。特に30年債は、長期インフレ期待、財政の持続可能性、年金・保険機関のデュレーション需要に対する感応度が高いです。
4、中間選挙後、財政上の制約と政治的な行き詰まりが、債券市場の価格形成に再び織り込まれ始めています。財政支出、政府予算、債務上限、AI規制は、いずれも債券市場に一定の影響を及ぼします。
第5の主軸:AI関連決算は明確に選別局面へ。需要の成長から、利益とキャッシュフローの質へと焦点が移り、決算の影響力は弱まっています!
1、Q3決算が発表されてから、今四半期の価格形成のロジックが明確になったと感じている方も多いでしょう。特にマクロ環境の圧力のもと、高金利、高エネルギー価格のショック、高いインフレ期待によって、悪材料の影響が増幅し、バリュエーション調整が深まっています。
2、今後は重要な決算が少なく、今週注目の決算はCisco SystemsとApplied Materialsです。前者ではネットワークインフラと企業のAI需要、後者では半導体製造装置への設備投資を見極めます。
3、今週、AI関連決算は弱含みの価格形成局面に入り、決算の比重が低下しています。価格形成のロジックはよりマクロ要因に傾いていますが、決算の良し悪しは依然として業界のファンダメンタルズへの信頼を左右します。
今週のまとめ:
今週、米国株の決算は弱含みの局面に入りました。中心となるのは12月利上げの確率で、現在はすでに80%まで織り込まれた段階です。さらに90%の確率でほぼ確実視される段階に進めば、今後は段階的にポジションを解消し、押し目買いに入る局面となります。
12月利上げの見通しがほぼ織り込まれ、市場が十分に価格に反映した後、エネルギー価格が90ドルを下回れば、12月利上げの確率は徐々に低下します。価格が下がるほどその確率も低下し、反発は速まります。特にエネルギー価格が90ドルを下回った後に12月の政策会合が通過すれば、反発はさらに強まるでしょう。
マクロの視点から見ると、今週から12月9日までの間に、米国株と #Bitcoin にとって絶好の押し目買いの機会が訪れるでしょう!