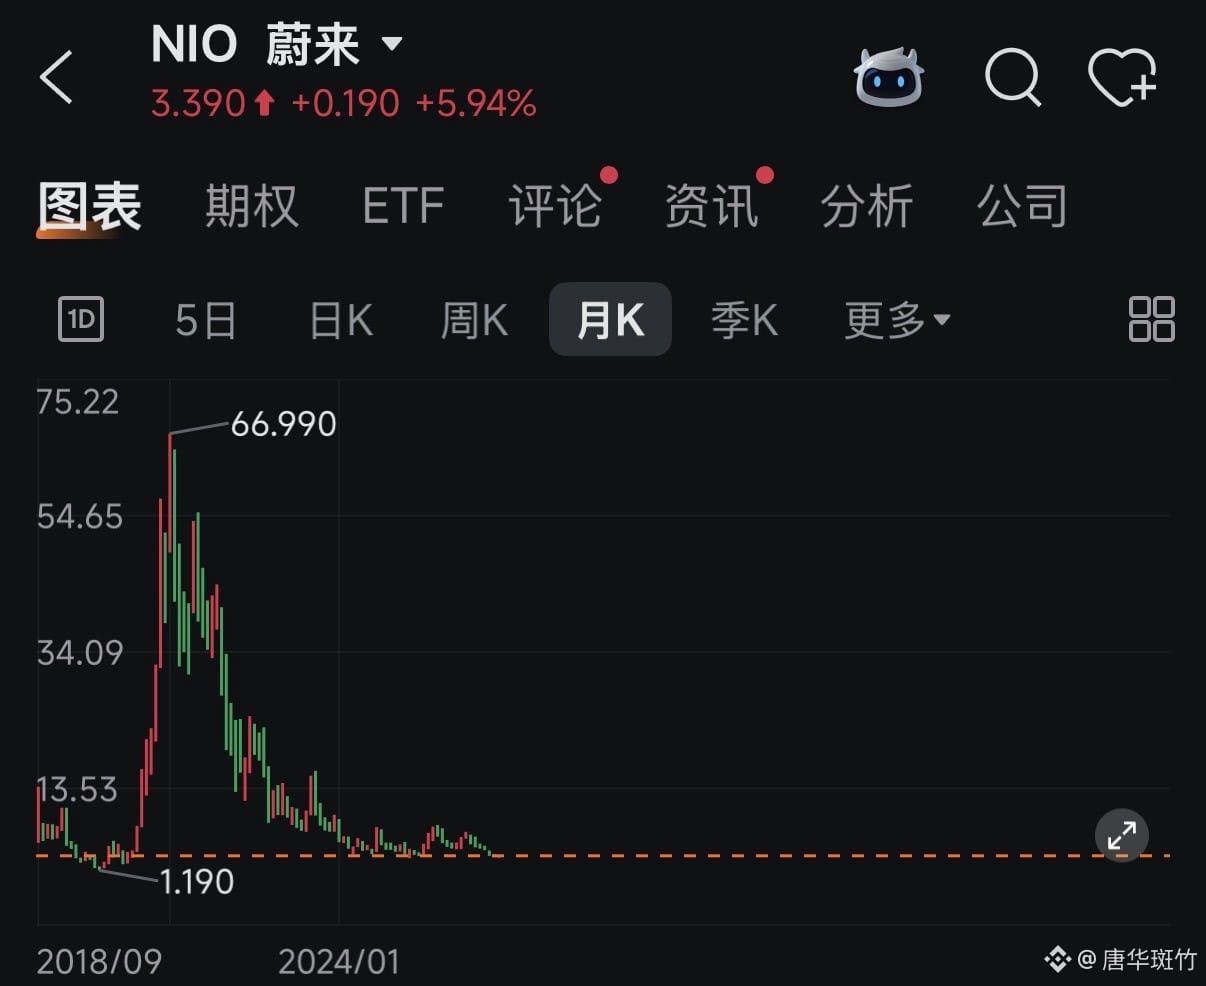
NIOの株価は最高値から95%超下落し、時価総額は6000億元以上吹き飛んだ。在庫市場での熾烈な争いを勝ち抜けるという市場の信頼は、急速に薄れつつある。
李斌が声高に掲げた黒字化目標は、いまだ実現していない。
昨年第4四半期には調整項目によって一時的に四半期単位で黒字化したものの、その後は損失が再び拡大。2015年の創業以来、累計損失は1000億元を超えている。
いくら蓄えのある地主でも、これほど下落と赤字が続けば耐えられない。何より頭が痛いのは、黒字化への転換点が依然として見えないことだ。
つい先日終わった10月、NIO、ONVO、fireflyを含むグループ全体の納車台数は3.4万台で、前年同月比15%減。今年1~10月の累計納車台数は33.4万台だった。
この実績を新興自動車メーカーの中だけで比べれば、なんとか第2グループを維持できるかもしれない。しかし、年間数百万台を販売するBYD、吉利、上汽といった業界大手と比べれば、規模の差は一目瞭然だ。
業界が爆発的に成長する恩恵を受けられる時期なら、上にも下にも行けない販売台数でも生き残れたかもしれない。
しかし2026年、電気自動車市場は全面的にストック競争の時代に突入した。中国汽車工業協会のデータによると、上半期の国内新エネルギー車販売の伸びは鈍化し、輸出分を除くと国内需要は11%も縮小した。
Leapmotor創業者の朱江明が言うように、今の論理は単純明快だ――他社のシェアを奪わなければならない。
ここ数年のNIOに関する最も見事な財務取引を振り返ると、それを成し遂げたのはむしろ合肥市の国有資本だった。
2020年4月、合肥建投が安徽省高新投、国投招商と共同で70億元を出資し、「NIO中国」に資本注入して24.1%の株式を取得した。その後、NIOは2020年9月、2021年2月(1回あたり55億元)、2021年9月の3回に分けて株式を買い戻し、合計105億元を支払った。合肥側は70億元の元本を全額回収しただけでなく、35億元の純利益を手にした。まさに「安全に投資を引き揚げ、利益を確保する」というお手本のような結末だった。
一方、アブダビのファンドは取得単価がおよそ7.5~8.72ドルで、合計33億ドルを投資したが、現在は含み損を抱えて身動きが取れない。やはり、中国人は中国人を困らせない。。。 $SOL
李斌が声高に掲げた黒字化目標は、いまだ実現していない。
昨年第4四半期には調整項目によって一時的に四半期単位で黒字化したものの、その後は損失が再び拡大。2015年の創業以来、累計損失は1000億元を超えている。
いくら蓄えのある地主でも、これほど下落と赤字が続けば耐えられない。何より頭が痛いのは、黒字化への転換点が依然として見えないことだ。
つい先日終わった10月、NIO、ONVO、fireflyを含むグループ全体の納車台数は3.4万台で、前年同月比15%減。今年1~10月の累計納車台数は33.4万台だった。
この実績を新興自動車メーカーの中だけで比べれば、なんとか第2グループを維持できるかもしれない。しかし、年間数百万台を販売するBYD、吉利、上汽といった業界大手と比べれば、規模の差は一目瞭然だ。
業界が爆発的に成長する恩恵を受けられる時期なら、上にも下にも行けない販売台数でも生き残れたかもしれない。
しかし2026年、電気自動車市場は全面的にストック競争の時代に突入した。中国汽車工業協会のデータによると、上半期の国内新エネルギー車販売の伸びは鈍化し、輸出分を除くと国内需要は11%も縮小した。
Leapmotor創業者の朱江明が言うように、今の論理は単純明快だ――他社のシェアを奪わなければならない。
ここ数年のNIOに関する最も見事な財務取引を振り返ると、それを成し遂げたのはむしろ合肥市の国有資本だった。
2020年4月、合肥建投が安徽省高新投、国投招商と共同で70億元を出資し、「NIO中国」に資本注入して24.1%の株式を取得した。その後、NIOは2020年9月、2021年2月(1回あたり55億元)、2021年9月の3回に分けて株式を買い戻し、合計105億元を支払った。合肥側は70億元の元本を全額回収しただけでなく、35億元の純利益を手にした。まさに「安全に投資を引き揚げ、利益を確保する」というお手本のような結末だった。
一方、アブダビのファンドは取得単価がおよそ7.5~8.72ドルで、合計33億ドルを投資したが、現在は含み損を抱えて身動きが取れない。やはり、中国人は中国人を困らせない。。。 $SOL