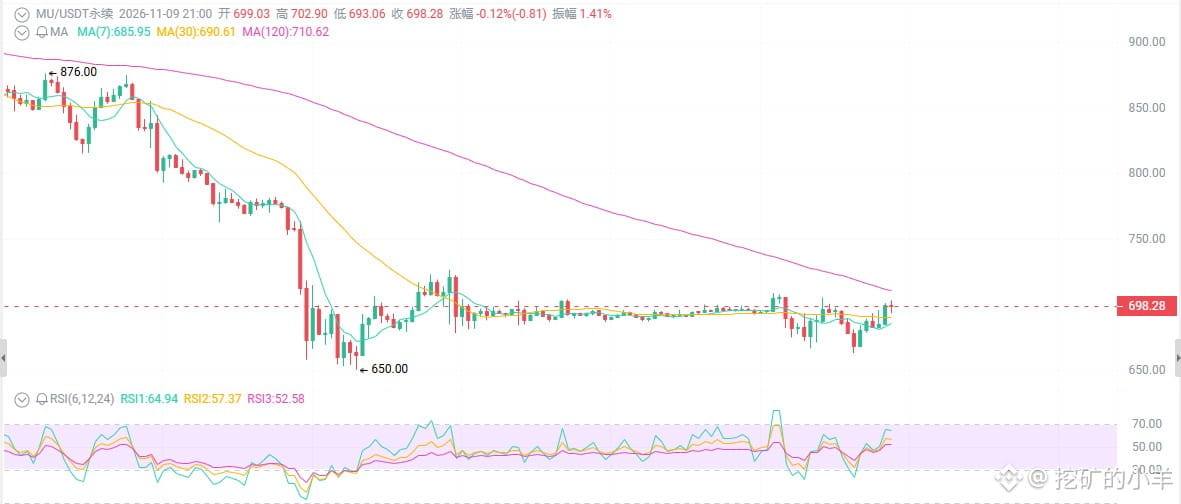
1255ドルから698ドルへ急落、マイクロンは底を打ったのか?
ファンダメンタルズは文句なしの好調。売上高は256%急増、純利益は850億、粗利益率は87%——それなのに株価は高値から40%も下落。ついさっき、698ドルでは買い方が80%以上にまで膨れ上がり、みんな反発して含み損が解消されるのを待っている。これは絶好の買い場なのか、それとも大勢が巻き込まれる罠なのか?
まずは表面だけ見てみよう。会社は優良、株価はボロボロ。
マイクロンのFY2026売上高は1,332億ドル、前年比256%増。第4四半期の売上高は単独で542億ドル、前年比379%増、EPSは33.42ドル、粗利益率は87%。次の四半期の見通しは615億ドルで、経営陣は「これが年間の底になる」と話している。
「底」とされる四半期の売上高見通しが、同業他社の年間売上高より高い会社なんて見たことある?
それなのに株価は?6月のATH、1255ドルから662ドルまで一気に売られ、今は698ドル。1カ月で33%下落、1週間で18%下落。
ファンダメンタルズは天井知らず、株価は底の底。
1つ目のポイント:悪材料は誇張されている。でも、あなたは信じられない。
民主党が中間選挙に勝って、市場は何を恐れているのか?データセンターの認可が厳しくなること、AIへの設備投資が縮小すること、債務調達コストがデータセンター建設を圧迫することだ。さらに、中国からの供給懸念がメディアに大きく取り上げられ、半導体株は軒並み売られた。
でも、落ち着いて考えてみてほしい。1500億ドルのRPOがある。長期顧客との契約の多くには価格の下限が設定されている。受注は確定し、価格も固定されている。何を恐れる必要がある?
恐れるべきは市場心理だ。「AIは無限に成長する」という物語から「資金調達コストへの懸念」へと市場の見方が切り替わると、優良企業の株価も区別なく売られる。
2つ目のポイント:割安すぎる。でも、あなたは買えない。
すでに実現した利益を基準にすると、MUのP/Eは一桁から低い二桁にとどまる。予想ベースならさらに低い。アナリストのコンセンサスはStrong Buy、目標株価は1500ドル超。
粗利益率87%、潤沢なネットキャッシュ、爆発的なフリーキャッシュフローを誇る会社を698ドルで買う。割高だろうか?割高ではない。でも、さらに下がるのが怖い。
安いと分かっていないわけじゃない。買ったあとに、自分よりもっと恐怖に駆られた人が現れるのが怖いんだ。
3つ目のポイント:買い方があまりに多い。これこそ本当の地雷だ。
OIは約2億USDT、口座の買い持ち比率は80%以上、トップトレーダーも買い方が優勢。一方、テイカーは弱気で、資金調達率は小幅なプラス。
誰もが「ここまで下がったんだから、そろそろ反発するはず」と考え、買い方に殺到している。こういう構造が最も恐れるのは、大陰線一本で全員の損切りを巻き込み、そのあとでようやく本当の底を打つ展開だ。
買い方が混み合っているのは、見通しが正しいからではない。誰も負けを認めたくないからだ。
ファンダメンタルズは文句なしの好調。売上高は256%急増、純利益は850億、粗利益率は87%——それなのに株価は高値から40%も下落。ついさっき、698ドルでは買い方が80%以上にまで膨れ上がり、みんな反発して含み損が解消されるのを待っている。これは絶好の買い場なのか、それとも大勢が巻き込まれる罠なのか?
まずは表面だけ見てみよう。会社は優良、株価はボロボロ。
マイクロンのFY2026売上高は1,332億ドル、前年比256%増。第4四半期の売上高は単独で542億ドル、前年比379%増、EPSは33.42ドル、粗利益率は87%。次の四半期の見通しは615億ドルで、経営陣は「これが年間の底になる」と話している。
「底」とされる四半期の売上高見通しが、同業他社の年間売上高より高い会社なんて見たことある?
それなのに株価は?6月のATH、1255ドルから662ドルまで一気に売られ、今は698ドル。1カ月で33%下落、1週間で18%下落。
ファンダメンタルズは天井知らず、株価は底の底。
1つ目のポイント:悪材料は誇張されている。でも、あなたは信じられない。
民主党が中間選挙に勝って、市場は何を恐れているのか?データセンターの認可が厳しくなること、AIへの設備投資が縮小すること、債務調達コストがデータセンター建設を圧迫することだ。さらに、中国からの供給懸念がメディアに大きく取り上げられ、半導体株は軒並み売られた。
でも、落ち着いて考えてみてほしい。1500億ドルのRPOがある。長期顧客との契約の多くには価格の下限が設定されている。受注は確定し、価格も固定されている。何を恐れる必要がある?
恐れるべきは市場心理だ。「AIは無限に成長する」という物語から「資金調達コストへの懸念」へと市場の見方が切り替わると、優良企業の株価も区別なく売られる。
2つ目のポイント:割安すぎる。でも、あなたは買えない。
すでに実現した利益を基準にすると、MUのP/Eは一桁から低い二桁にとどまる。予想ベースならさらに低い。アナリストのコンセンサスはStrong Buy、目標株価は1500ドル超。
粗利益率87%、潤沢なネットキャッシュ、爆発的なフリーキャッシュフローを誇る会社を698ドルで買う。割高だろうか?割高ではない。でも、さらに下がるのが怖い。
安いと分かっていないわけじゃない。買ったあとに、自分よりもっと恐怖に駆られた人が現れるのが怖いんだ。
3つ目のポイント:買い方があまりに多い。これこそ本当の地雷だ。
OIは約2億USDT、口座の買い持ち比率は80%以上、トップトレーダーも買い方が優勢。一方、テイカーは弱気で、資金調達率は小幅なプラス。
誰もが「ここまで下がったんだから、そろそろ反発するはず」と考え、買い方に殺到している。こういう構造が最も恐れるのは、大陰線一本で全員の損切りを巻き込み、そのあとでようやく本当の底を打つ展開だ。
買い方が混み合っているのは、見通しが正しいからではない。誰も負けを認めたくないからだ。