世界的な流動性の縮小が、レバレッジを効かせたテック取引を体系的に解体しつつあり、物語への追随よりも資本保全を優先する過酷な局面を強いています… 💀🙄🧐
根底にある圧力は、「金利が高い状態が長く続く」環境です。実質金利が引き締め的な水準にとどまるなか、長期デュレーション資産や景気循環資産に適用される割引率は急激に上昇しています。市場は、AIや半導体をめぐるナラティブを無差別に支えるのをやめました。資本コストがこれほど厳しい状況では、レバレッジの高い投資商品や景気循環的な輸出関連銘柄が、機関投資家のレバレッジ解消による最初の犠牲になります。
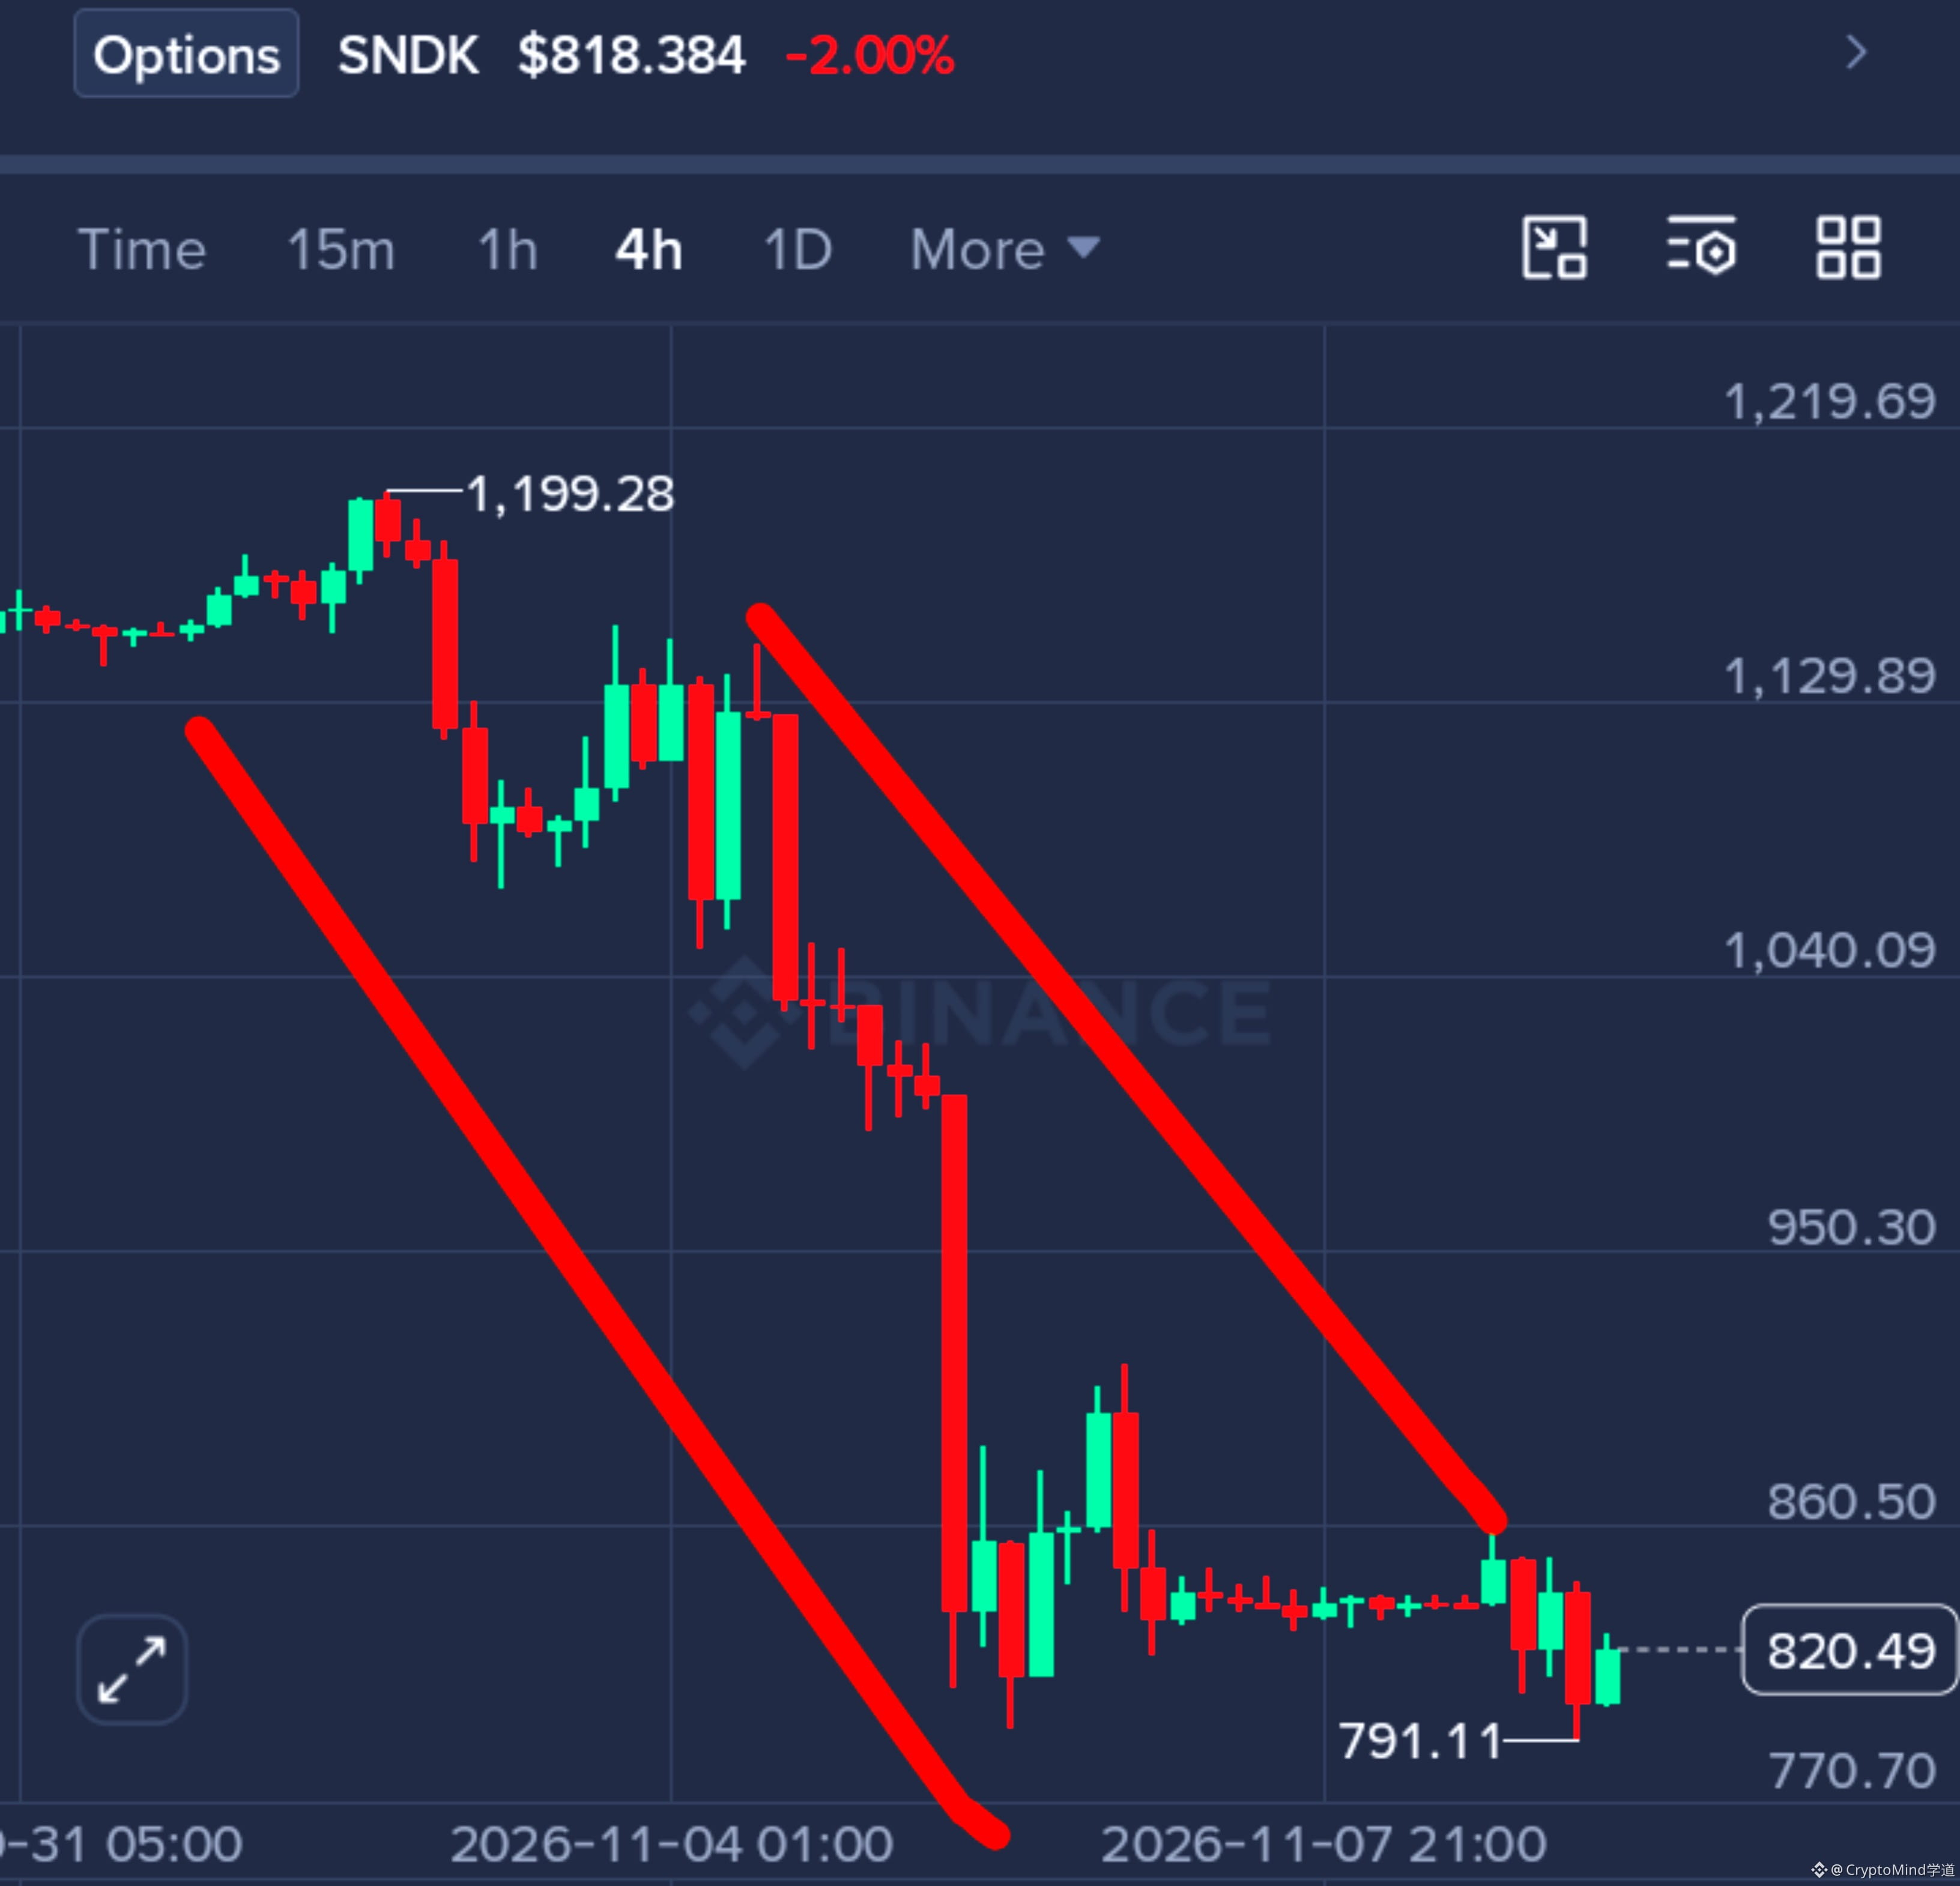
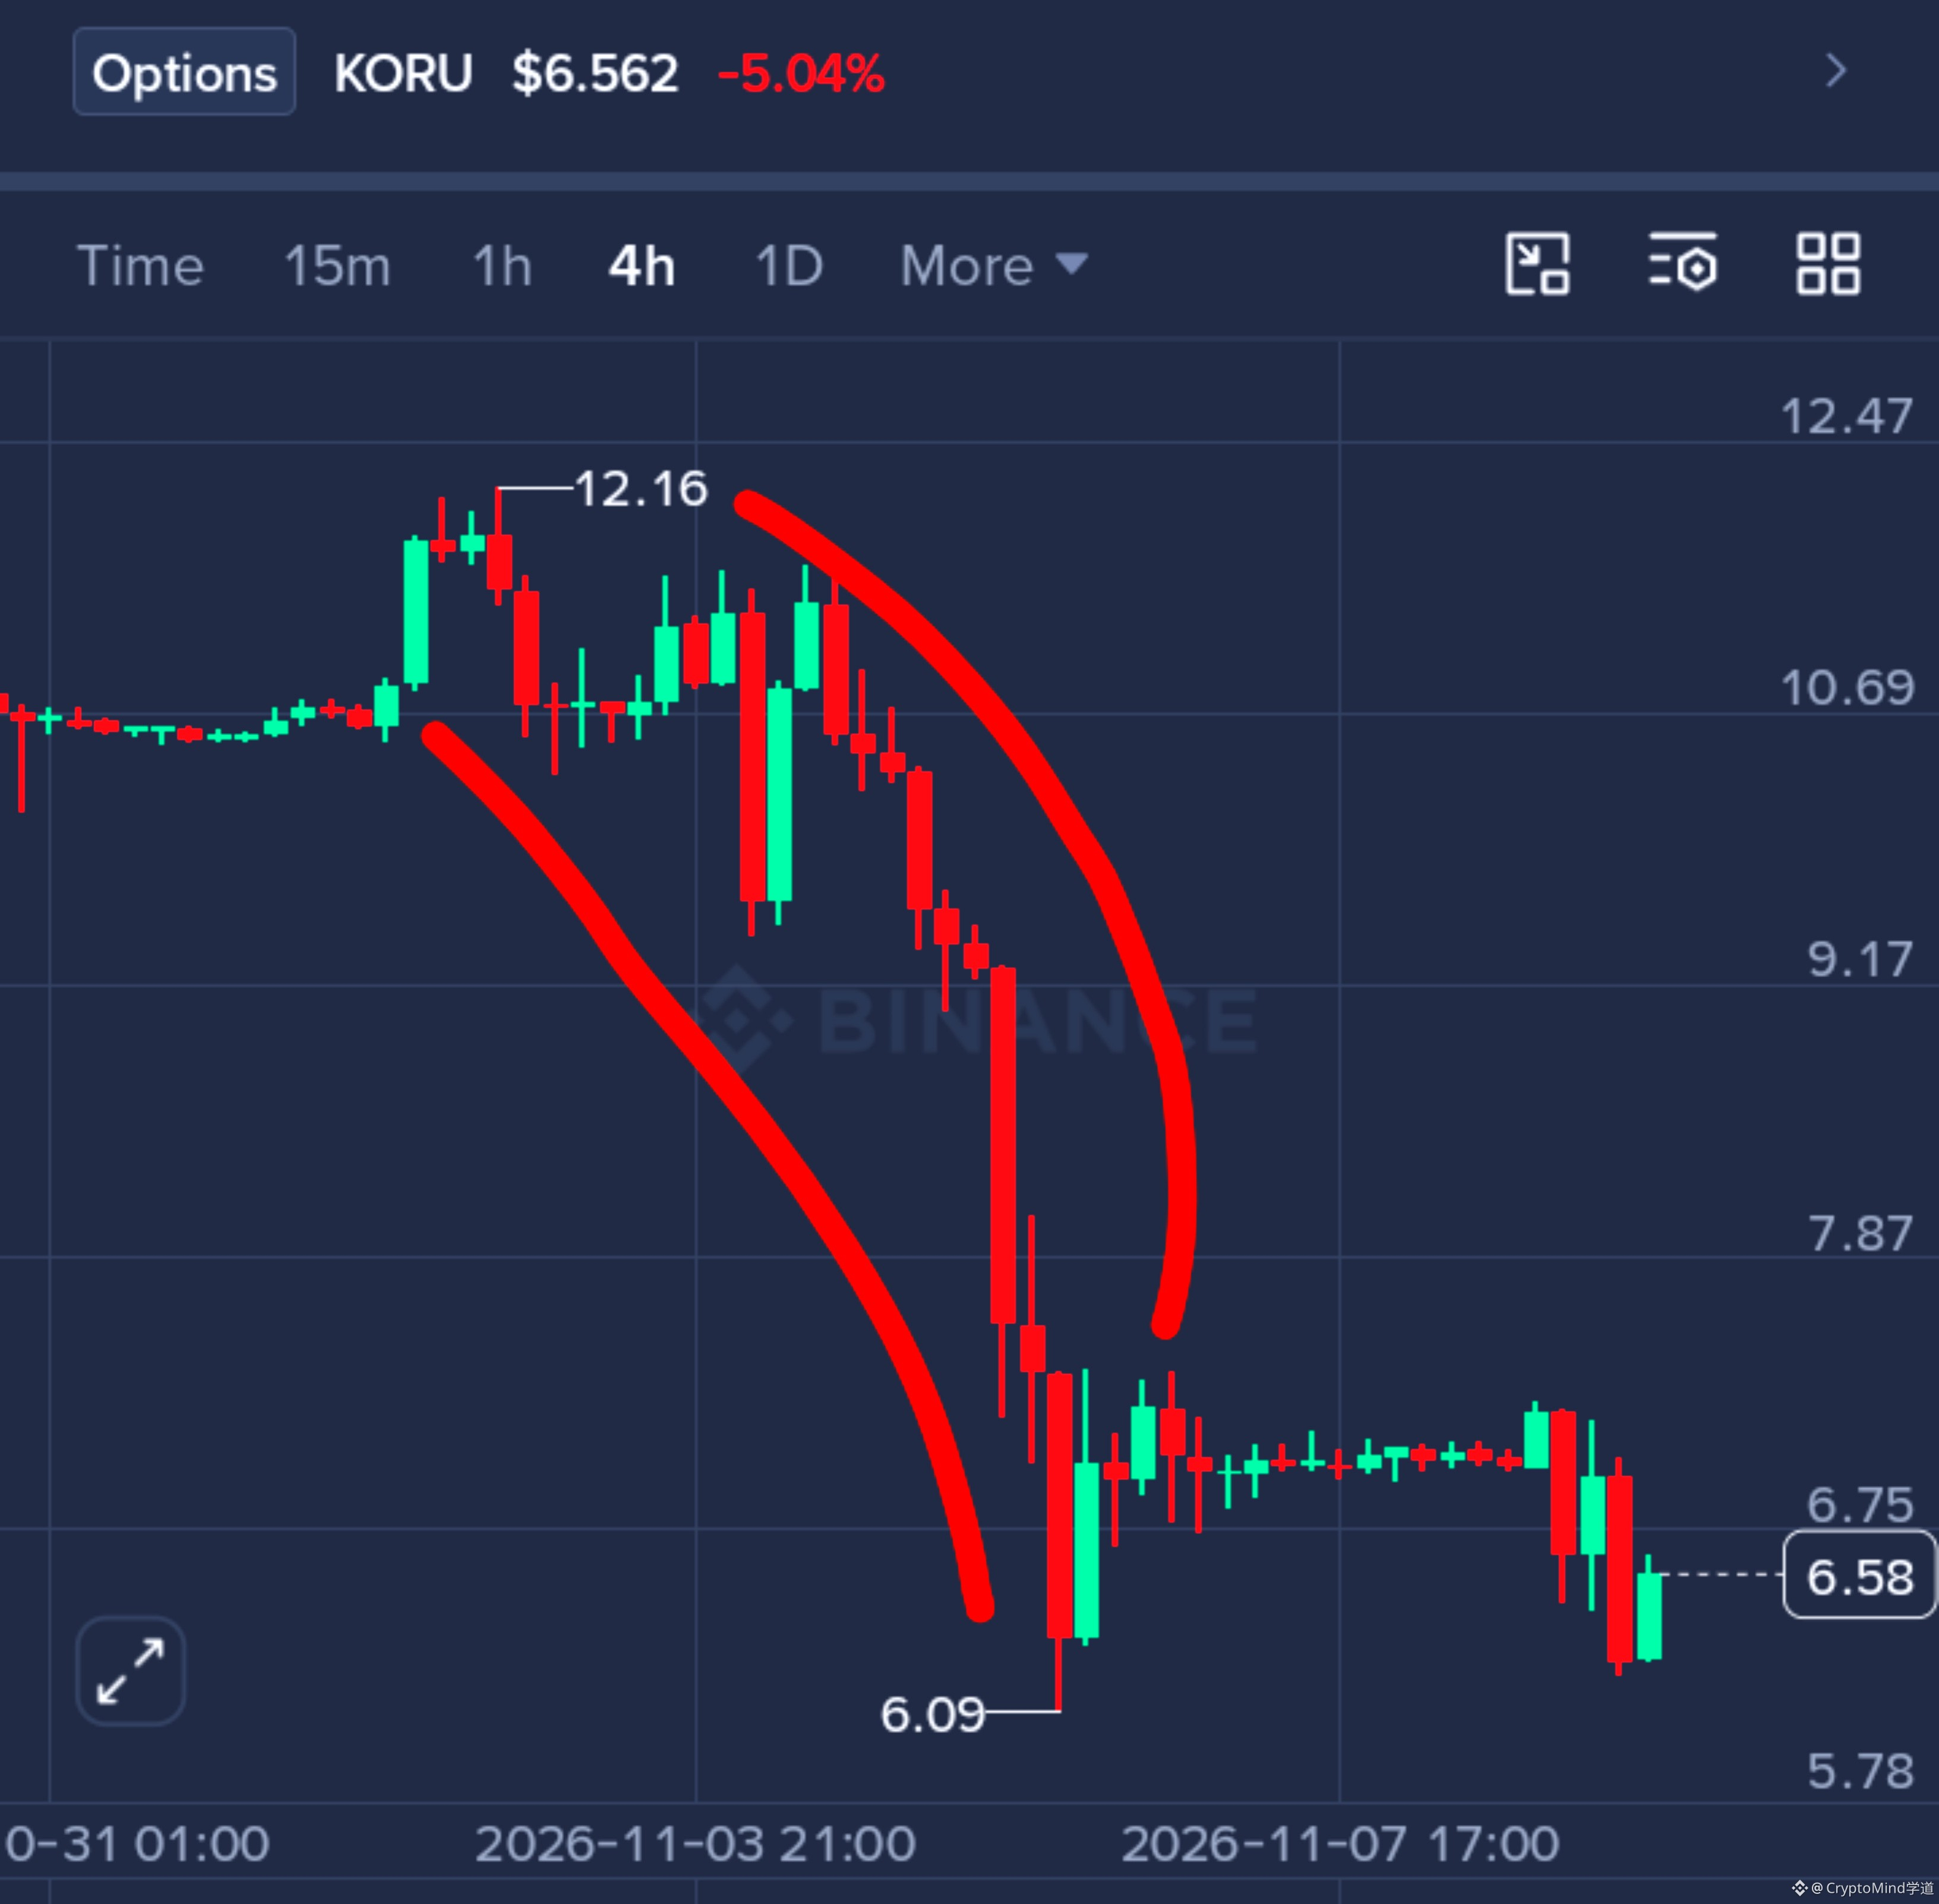
このセクター全体に広がる構造的な損傷を見てください。$SNDK は1,199のピークから大きく崩れ、現在は820近辺で横ばい、RSIは43です。反転の勢いはなく、あるのは失速だけです。韓国の輸出を代表するレバレッジ型銘柄$KORU は、12.16から6.58まで下落しました。RSIが40であることは、世界貿易の減速を受けて、市場が景気循環型の製造業を見限りつつあることを示しています。
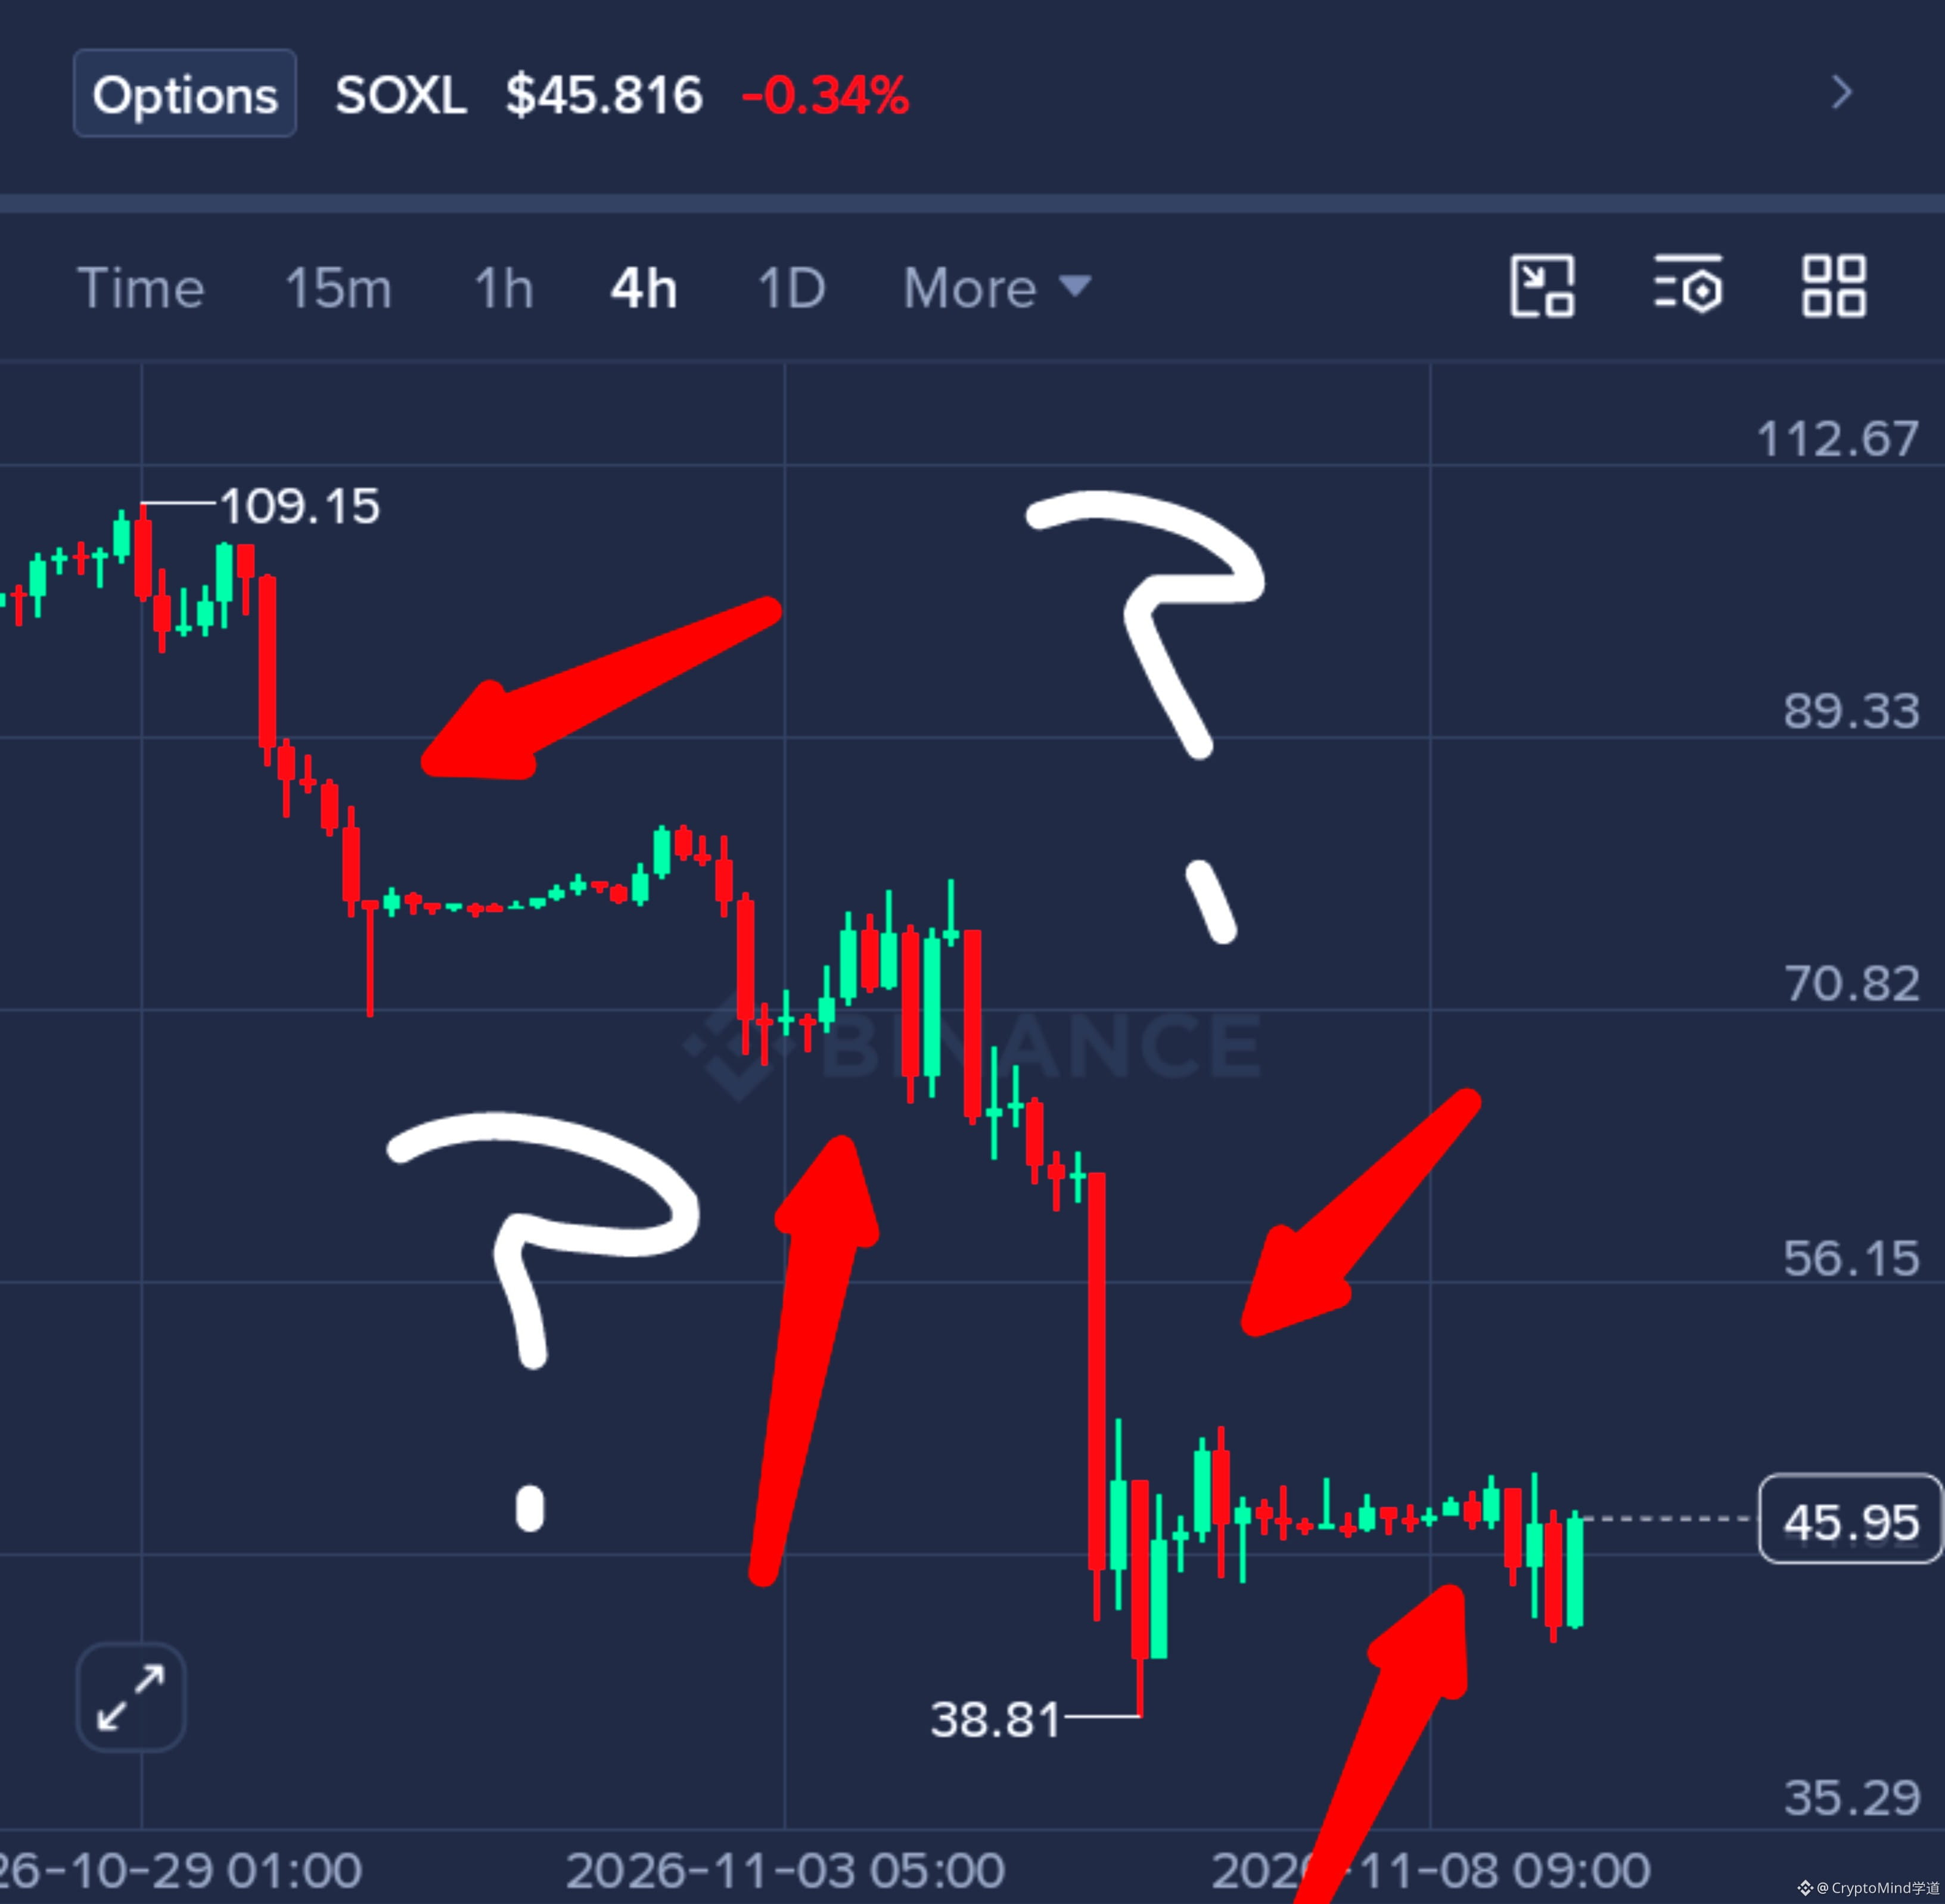
最も多くを物語っているのは$SOXL のチャートです。高値を切り下げる展開が続き、意味のある上昇基調を形成できていないことから、デッド・キャット・バウンスのパターンが浮き彫りになっています。RSIが中立水準の51で、45.96付近で弱々しく反発していることからも、押し目買いの余力は尽き、機関投資家はわずかな陽線を逃げるための流動性として利用しているのは明らかです。
システム全体の資本コストがこれほど厳しいままなら、市場が安価で無差別なベータの時代は永遠に終わったと認めるまでに、レバレッジを効かせたテック株はあとどれほど下落しなければならないのでしょうか?
根底にある圧力は、「金利が高い状態が長く続く」環境です。実質金利が引き締め的な水準にとどまるなか、長期デュレーション資産や景気循環資産に適用される割引率は急激に上昇しています。市場は、AIや半導体をめぐるナラティブを無差別に支えるのをやめました。資本コストがこれほど厳しい状況では、レバレッジの高い投資商品や景気循環的な輸出関連銘柄が、機関投資家のレバレッジ解消による最初の犠牲になります。
このセクター全体に広がる構造的な損傷を見てください。$SNDK は1,199のピークから大きく崩れ、現在は820近辺で横ばい、RSIは43です。反転の勢いはなく、あるのは失速だけです。韓国の輸出を代表するレバレッジ型銘柄$KORU は、12.16から6.58まで下落しました。RSIが40であることは、世界貿易の減速を受けて、市場が景気循環型の製造業を見限りつつあることを示しています。
最も多くを物語っているのは$SOXL のチャートです。高値を切り下げる展開が続き、意味のある上昇基調を形成できていないことから、デッド・キャット・バウンスのパターンが浮き彫りになっています。RSIが中立水準の51で、45.96付近で弱々しく反発していることからも、押し目買いの余力は尽き、機関投資家はわずかな陽線を逃げるための流動性として利用しているのは明らかです。
システム全体の資本コストがこれほど厳しいままなら、市場が安価で無差別なベータの時代は永遠に終わったと認めるまでに、レバレッジを効かせたテック株はあとどれほど下落しなければならないのでしょうか?