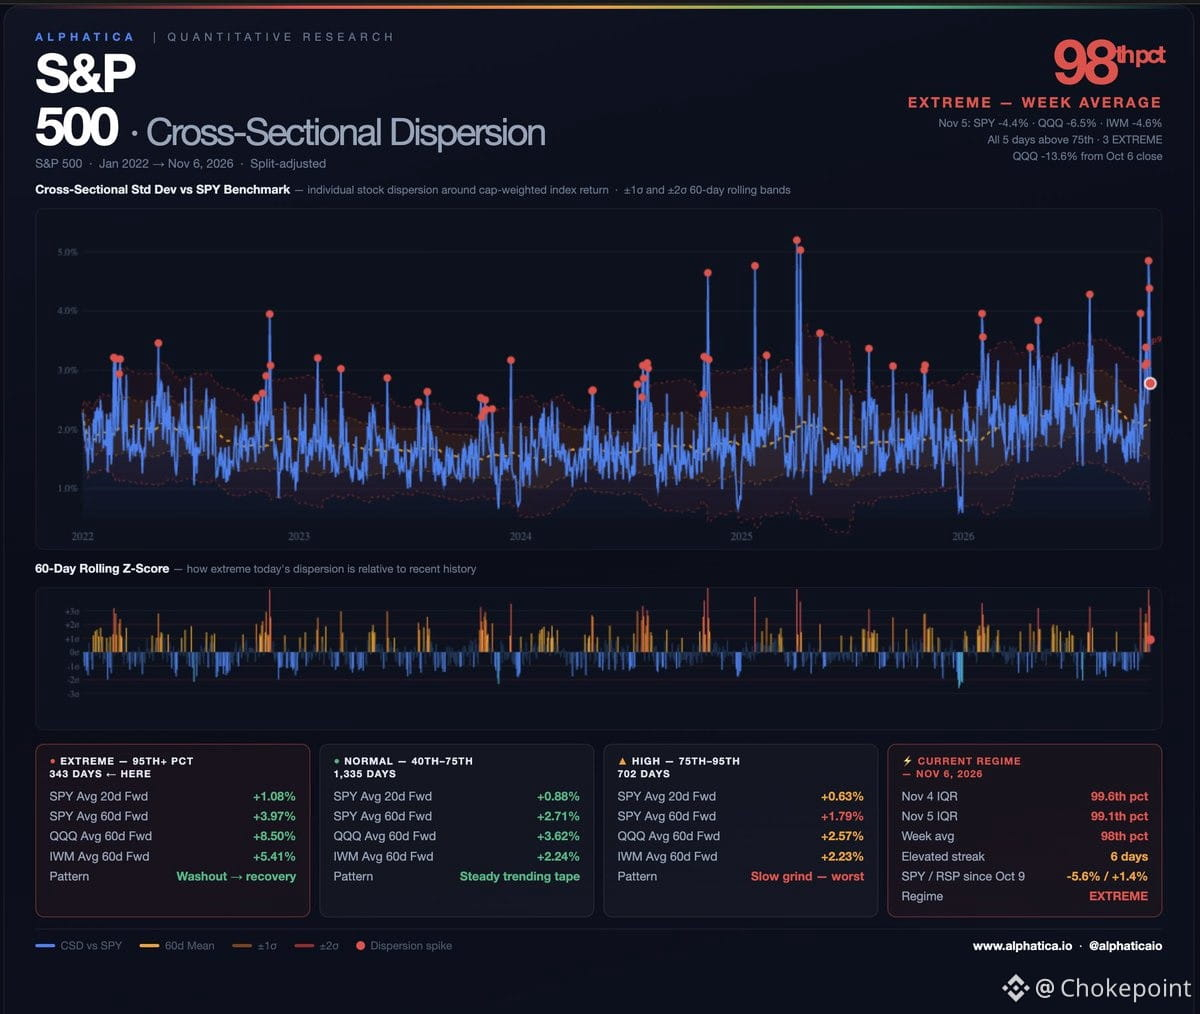
S&P 500では、75パーセンタイルを上回る高いばらつきが6営業日連続で発生し、そのうち3日は極端な水準(98~99.6パーセンタイル)でした。これは通常の値動きではありません。指数の構造に表れている内部ストレスです。
転換点となったのは11月5日です。$SPYは4.41%下落、$QQQは6.49%下落、$NVDAは9.3%下落、$AVGOは10.4%下落しました。何が変わったのか。もはや大型ハイテク株だけの問題ではありません。IWMは4.6%下落し、S&Pの均等加重型指数(RSP)も2.9%下落しました。4週間にわたり、売りは上位銘柄に集中し、その他の銘柄は持ちこたえていました。11月5日、それが市場全体に広がりました。
10月初旬以降の下落幅:
$QQQ:10月6日から-13.6%
$NVDA:-22.0%
$AVGO:-21.9%
$SPY:-5.6%
そして、今月を特徴づけている乖離は依然として続いています。10月9日以降、$SPYは5.6%下落。一方、RSPは1.4%上昇しています。指数は、自らの上位銘柄によって押し下げられているのです。
ここから先について、データが示すこと。極端なばらつきが生じた日を過去23年間にわたって調べると、次のようになります。
$SPYの平均リターン:20日後 +1.08%・60日後 +3.97%
$QQQの60日後の平均リターン:+8.50%
ただし、この平均値は分布のばらつきを覆い隠しています。極端なばらつきが一時的なもの、つまり1~2週間で収まる急上昇にとどまった場合、市場は力強く上昇して落ち着きました。一方、30日を超えて続いた場合(世界金融危機、新型コロナ危機)は、逆の展開になりました。
現在、6営業日が経過しています。これが収束するのか、それとも長引くのかが注視すべきシグナルです。短い連続期間は、通常1~2週間以内に終わっています。この動きが続けば、戦略を変える必要があります。
転換点となったのは11月5日です。$SPYは4.41%下落、$QQQは6.49%下落、$NVDAは9.3%下落、$AVGOは10.4%下落しました。何が変わったのか。もはや大型ハイテク株だけの問題ではありません。IWMは4.6%下落し、S&Pの均等加重型指数(RSP)も2.9%下落しました。4週間にわたり、売りは上位銘柄に集中し、その他の銘柄は持ちこたえていました。11月5日、それが市場全体に広がりました。
10月初旬以降の下落幅:
$QQQ:10月6日から-13.6%
$NVDA:-22.0%
$AVGO:-21.9%
$SPY:-5.6%
そして、今月を特徴づけている乖離は依然として続いています。10月9日以降、$SPYは5.6%下落。一方、RSPは1.4%上昇しています。指数は、自らの上位銘柄によって押し下げられているのです。
ここから先について、データが示すこと。極端なばらつきが生じた日を過去23年間にわたって調べると、次のようになります。
$SPYの平均リターン:20日後 +1.08%・60日後 +3.97%
$QQQの60日後の平均リターン:+8.50%
ただし、この平均値は分布のばらつきを覆い隠しています。極端なばらつきが一時的なもの、つまり1~2週間で収まる急上昇にとどまった場合、市場は力強く上昇して落ち着きました。一方、30日を超えて続いた場合(世界金融危機、新型コロナ危機)は、逆の展開になりました。
現在、6営業日が経過しています。これが収束するのか、それとも長引くのかが注視すべきシグナルです。短い連続期間は、通常1~2週間以内に終わっています。この動きが続けば、戦略を変える必要があります。