#估值承压下anthropic还能如期上市吗 🚨 2兆ドルから評価額が下方修正!Anthropicは予定どおり上場できるのか?
AI資本市場はいま、本格的な評価額の試練を迎えています!
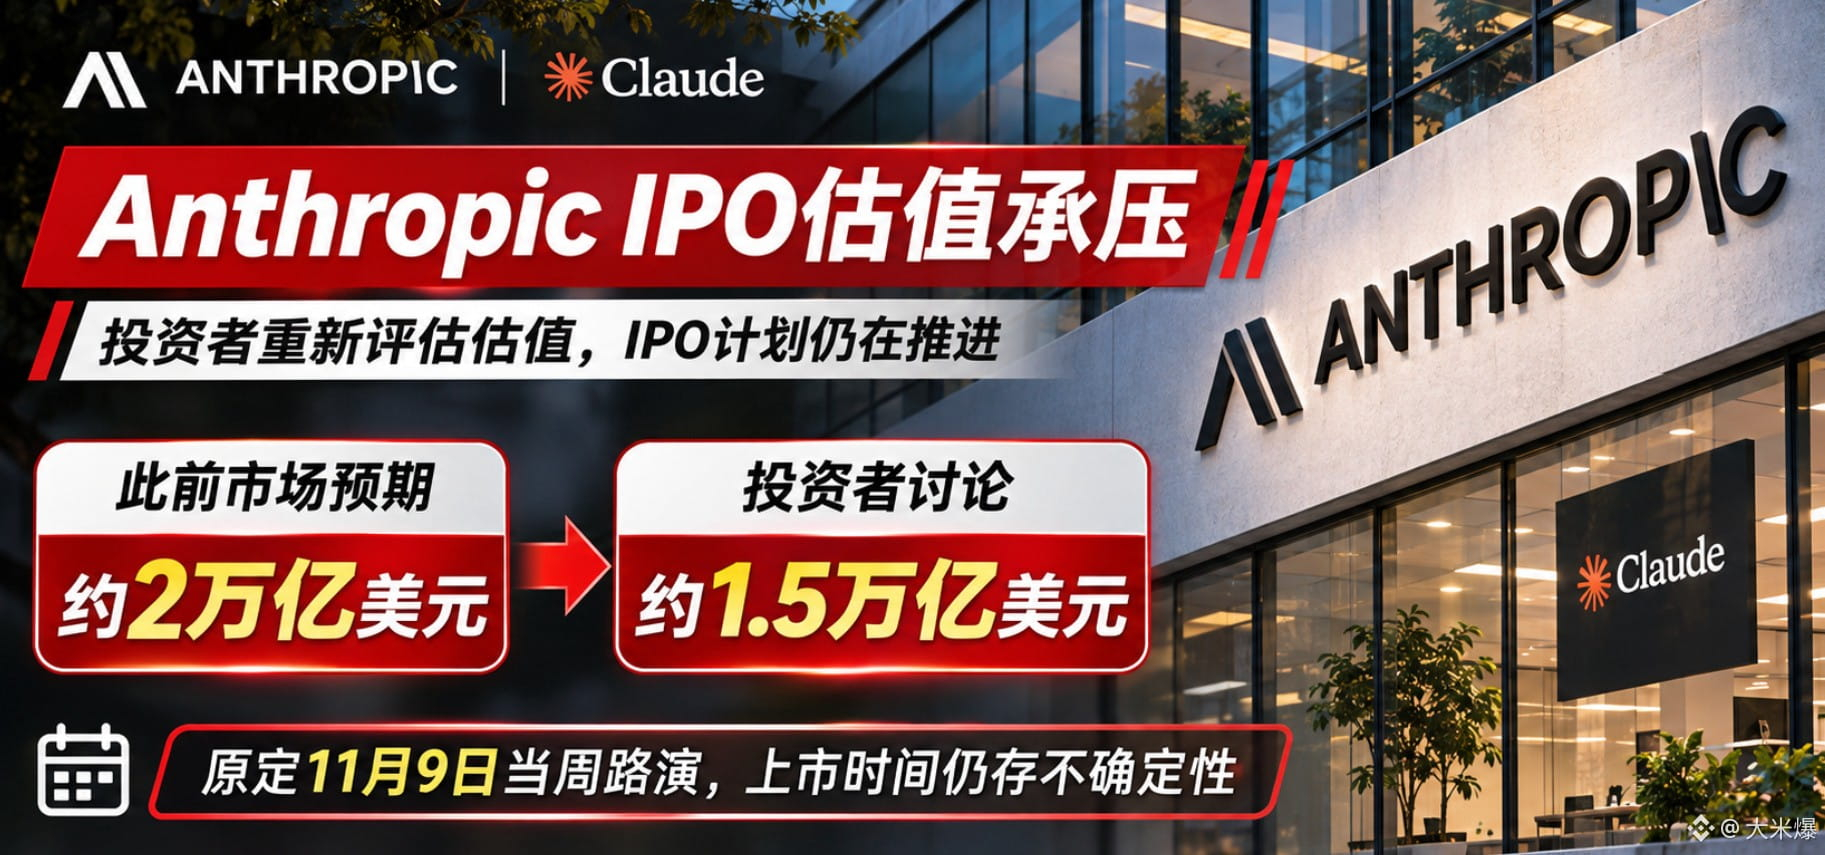
最新の報道によると、Claudeの開発元であるAnthropicのIPO評価額見通しは引き続き圧力を受けており、一部の投資家が現在議論している評価額は約1.2兆〜1.3兆ドルにまで下がっています。これは、以前市場が期待していた2兆ドルを大きく下回る水準です。
ただし、評価額の縮小が上場の中止を意味するわけではない点には注意が必要です。
Anthropicは引き続き11月のIPOを進め、米国の感謝祭前の上場を目指しています。
今回、本当に注目すべきなのはAnthropicが上場できるかどうかではなく、ウォール街がAIの成長にどれほどのプレミアムを支払う意思があるのか、ということだと考えます。
第一に、AI企業の高い評価額が現実の試練に直面しています。
これまで市場はAI企業の成長ポテンシャルを重視してきました。しかし、ハイテク株の調整や資金調達コストの上昇を受け、投資家は売上高の伸び、キャッシュフロー、将来の収益力を改めて見直し始めています。
第二に、計算能力への投資が評価額を圧迫する要因になっています。
AIモデルの学習、データセンター、クラウドコンピューティングには、いずれも巨額の設備投資が必要です。
売上高が伸び続けても、インフラコストが長期にわたって高止まりすれば、企業は収益面や資金調達面で圧力に直面する可能性があります。
第三に、AnthropicのIPOはAI投資全体のセンチメントに影響を与える可能性があります。
上場が順調に進み、機関投資家からの需要が旺盛であれば、市場の信頼回復につながるでしょう。
一方、評価額がさらに引き下げられたり、上場が延期されたりすれば、市場は他のAI企業や関連インフラ企業の価値を改めて見直す可能性があります。
私の見方は明確です。AI技術の発展は止まっていませんが、資本市場はもはや高い評価額を無条件に受け入れなくなっています。
今後、本当の競争力を持つ企業には、優れたモデルやユーザーの増加だけでなく、事業収入で膨大な計算能力への支出を賄えることを証明する必要があります。
暗号資産市場では、AI関連トークンもハイテク株に対するリスク選好の変化から間接的な影響を受ける可能性があります。
短期的にはAI関連の投機に慎重な姿勢を保ち、長期的には実需と事業価値に注目しましょう。
AI資本市場はいま、本格的な評価額の試練を迎えています!
最新の報道によると、Claudeの開発元であるAnthropicのIPO評価額見通しは引き続き圧力を受けており、一部の投資家が現在議論している評価額は約1.2兆〜1.3兆ドルにまで下がっています。これは、以前市場が期待していた2兆ドルを大きく下回る水準です。
ただし、評価額の縮小が上場の中止を意味するわけではない点には注意が必要です。
Anthropicは引き続き11月のIPOを進め、米国の感謝祭前の上場を目指しています。
今回、本当に注目すべきなのはAnthropicが上場できるかどうかではなく、ウォール街がAIの成長にどれほどのプレミアムを支払う意思があるのか、ということだと考えます。
第一に、AI企業の高い評価額が現実の試練に直面しています。
これまで市場はAI企業の成長ポテンシャルを重視してきました。しかし、ハイテク株の調整や資金調達コストの上昇を受け、投資家は売上高の伸び、キャッシュフロー、将来の収益力を改めて見直し始めています。
第二に、計算能力への投資が評価額を圧迫する要因になっています。
AIモデルの学習、データセンター、クラウドコンピューティングには、いずれも巨額の設備投資が必要です。
売上高が伸び続けても、インフラコストが長期にわたって高止まりすれば、企業は収益面や資金調達面で圧力に直面する可能性があります。
第三に、AnthropicのIPOはAI投資全体のセンチメントに影響を与える可能性があります。
上場が順調に進み、機関投資家からの需要が旺盛であれば、市場の信頼回復につながるでしょう。
一方、評価額がさらに引き下げられたり、上場が延期されたりすれば、市場は他のAI企業や関連インフラ企業の価値を改めて見直す可能性があります。
私の見方は明確です。AI技術の発展は止まっていませんが、資本市場はもはや高い評価額を無条件に受け入れなくなっています。
今後、本当の競争力を持つ企業には、優れたモデルやユーザーの増加だけでなく、事業収入で膨大な計算能力への支出を賄えることを証明する必要があります。
暗号資産市場では、AI関連トークンもハイテク株に対するリスク選好の変化から間接的な影響を受ける可能性があります。
短期的にはAI関連の投機に慎重な姿勢を保ち、長期的には実需と事業価値に注目しましょう。