
今回の米国株のAI関連株の急落について、私は市場があまり見栄えのしない計算をやり直しているのだと思う。
Citadel Securitiesが10月末に発表したデータには、並べて見ると目を引く数字が2つある。
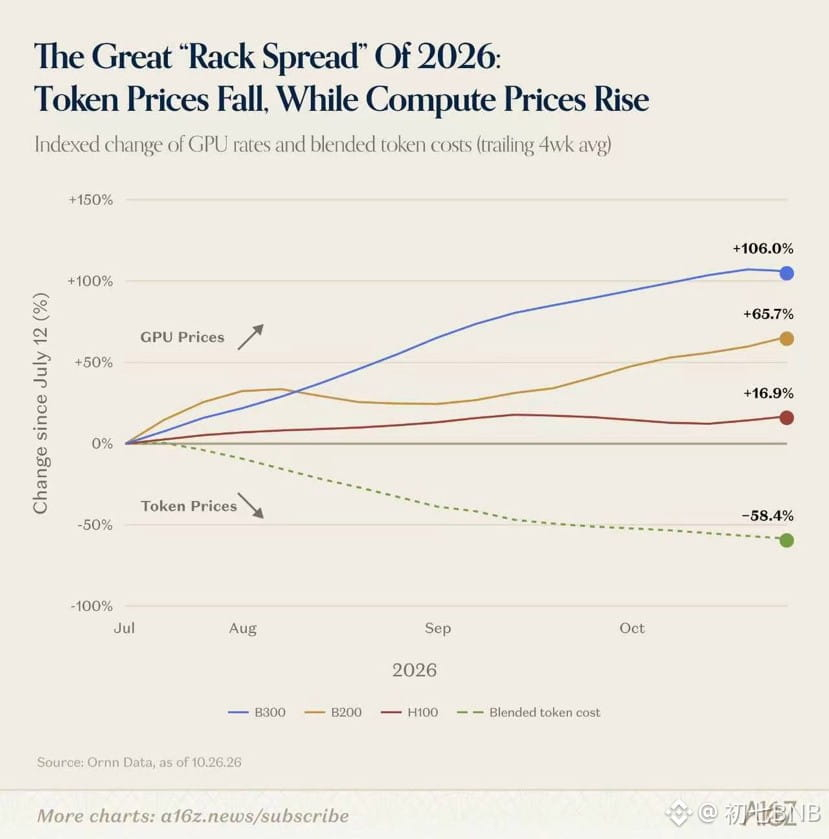
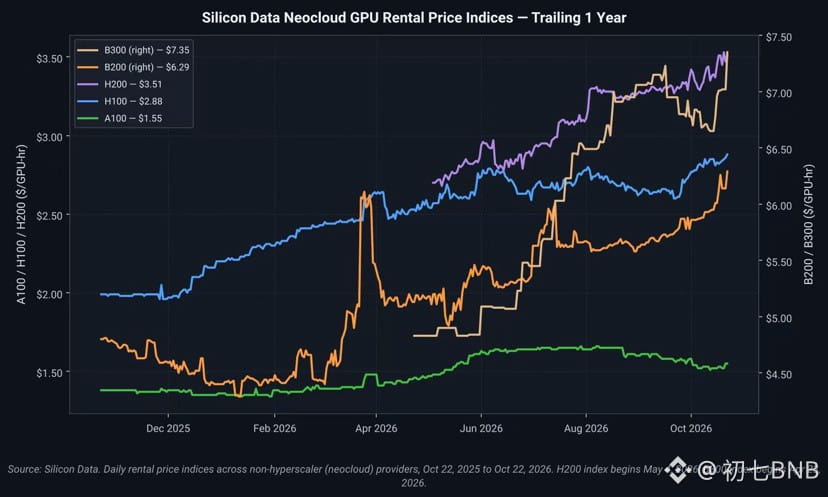
過去半年で、市場が実際に支払ったTokenの価格は約50%下がり、最先端モデルの平均価格は62%下がった。同じ時期に、B200 GPUのレンタル価格は27.5%上昇した。
売るものはどんどん安くなる一方、それを生産するために必要なものはどんどん高くなる。
Citadelの試算によると、ほかの条件が変わらない場合、モデル企業が従来の粗利益率を維持するには、1時間あたりのToken生成量を従来の2.55倍に増やさなければならない。
私も計算してみた。
1.275 ÷ 0.5 ≈ 2.55。
先ほどの2つの数字とちょうど一致する。
これは製造業の経営者が最も恐れる状況に似ている。工場や設備は買うほど高くなるのに、出荷価格はどんどん下がっていく。しかも米国の企業は、借金をしてGPUを買い、データセンターを建設し、長期の電力契約を結んでいる。
さらに、価格を押し下げる動きもある。
OpenRouterで中国製モデルが占めるTokenの割合は、今年2月には6%から13%だったが、9月には57%から67%に達した。
あらゆる能力で勝つ必要はない。
カスタマーサポート、翻訳、コンテンツ生成といった仕事なら、十分な性能があり、価格が6〜9割も安ければ、企業が乗り換える動機になる。
ランキング1位を取っても、この問題は解決しない。Tokenの価格はすでに下がり始めている。
これまでは、Tokenの使用量が増えるほどモデル企業の収益も増える、というのが市場の前提だった。だからGPUやクラウド、データセンターに高い評価額がついていた。
今は利用回数が増え続けているのに、ユーザーの支払額はそれに伴って増えていない。
計算需要はこれからも伸びるかもしれないし、NVIDIAのGPUも売れ続けるかもしれない。だが、基盤モデル企業の価格決定力、クラウド事業者の利益率、そして借金でデータセンターを建設する企業の収支は、ますます厳しくなる。
これからAI企業を見るときは、処理したTokenの数だけでなく、そのTokenが最終的に何ドルの収益に結びついたのかにも注目したい。
処理量は急増しているのに、収益が追いついていない。
数千億ドル規模のデータセンターも、最後には誰かが費用を負担しなければならない。
Citadel Securitiesが10月末に発表したデータには、並べて見ると目を引く数字が2つある。
過去半年で、市場が実際に支払ったTokenの価格は約50%下がり、最先端モデルの平均価格は62%下がった。同じ時期に、B200 GPUのレンタル価格は27.5%上昇した。
売るものはどんどん安くなる一方、それを生産するために必要なものはどんどん高くなる。
Citadelの試算によると、ほかの条件が変わらない場合、モデル企業が従来の粗利益率を維持するには、1時間あたりのToken生成量を従来の2.55倍に増やさなければならない。
私も計算してみた。
1.275 ÷ 0.5 ≈ 2.55。
先ほどの2つの数字とちょうど一致する。
これは製造業の経営者が最も恐れる状況に似ている。工場や設備は買うほど高くなるのに、出荷価格はどんどん下がっていく。しかも米国の企業は、借金をしてGPUを買い、データセンターを建設し、長期の電力契約を結んでいる。
さらに、価格を押し下げる動きもある。
OpenRouterで中国製モデルが占めるTokenの割合は、今年2月には6%から13%だったが、9月には57%から67%に達した。
あらゆる能力で勝つ必要はない。
カスタマーサポート、翻訳、コンテンツ生成といった仕事なら、十分な性能があり、価格が6〜9割も安ければ、企業が乗り換える動機になる。
ランキング1位を取っても、この問題は解決しない。Tokenの価格はすでに下がり始めている。
これまでは、Tokenの使用量が増えるほどモデル企業の収益も増える、というのが市場の前提だった。だからGPUやクラウド、データセンターに高い評価額がついていた。
今は利用回数が増え続けているのに、ユーザーの支払額はそれに伴って増えていない。
計算需要はこれからも伸びるかもしれないし、NVIDIAのGPUも売れ続けるかもしれない。だが、基盤モデル企業の価格決定力、クラウド事業者の利益率、そして借金でデータセンターを建設する企業の収支は、ますます厳しくなる。
これからAI企業を見るときは、処理したTokenの数だけでなく、そのTokenが最終的に何ドルの収益に結びついたのかにも注目したい。
処理量は急増しているのに、収益が追いついていない。
数千億ドル規模のデータセンターも、最後には誰かが費用を負担しなければならない。