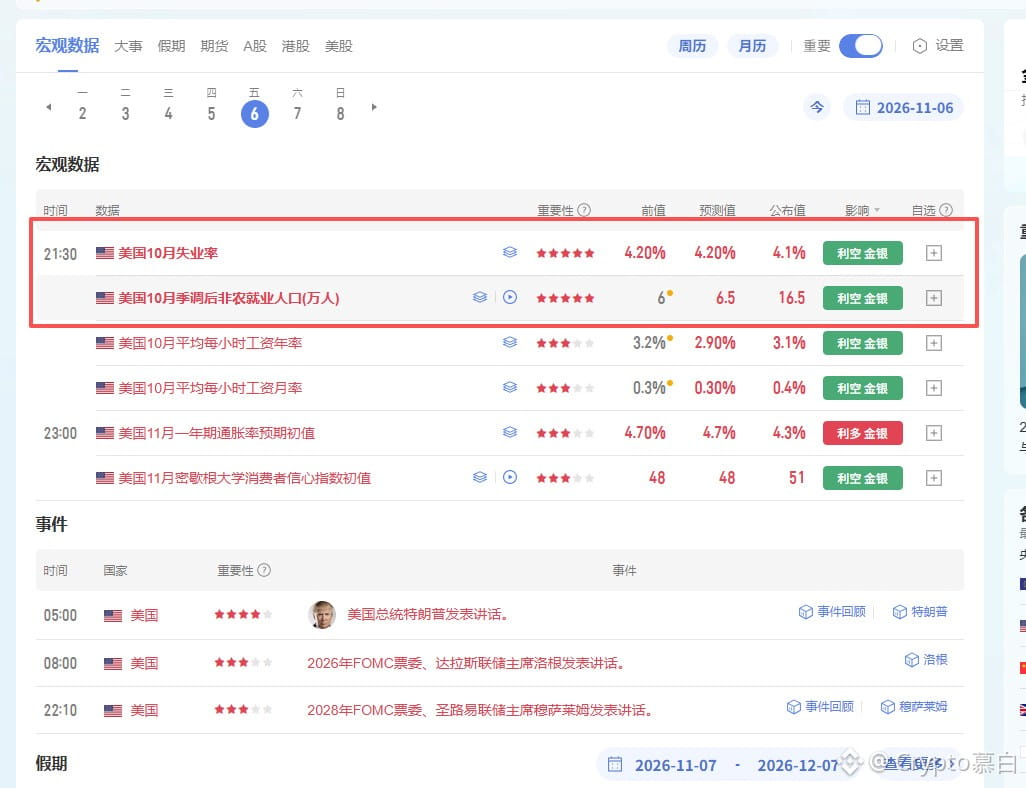
昨夜、10月の米雇用統計が発表され、予想を大幅に上回りました。
雇用者数は16万5,000人増。予想は6万5,000人増で、前2カ月分も8万4,000人上方修正。失業率は4.1%に低下しました。
発表を受け、市場の見方はすぐに変化。12月の利上げ確率は、約75%から約80%に上昇しました。
フェデラル・ファンド(FF)金利先物の動向を示すFedWatchでは、12月に金利が据え置かれる確率はわずか22.3%、0.25ポイントの利上げ確率は77.7%となっています。短期金利先物は下落し、トレーダーは12月の追加利上げへの賭けを強めています。
雇用の伸びは幅広く、専門・ビジネスサービスやヘルスケアがけん引しました。
ただ、注目すべき点が一つあります。11月の1年先インフレ期待の速報値は4.3%で、予想の4.7%を下回りました。インフレ期待が低下する一方、雇用はこれほど強い。FRBはむしろ、政策の重点をインフレ圧力に戻す余地が広がっています。
また、現在の米国経済では、労働年齢人口の増加に追いつくために必要な雇用の創出は、月約4万人にとどまります。この損益分岐点は、2024年の約15万人から低下しました。労働力の供給が縮小しており、失業率が低い主因は、移民の制限強化と退職者の増加です。経済学者やFRB当局者は、労働市場そのものはインフレリスクにならないと一貫して見てきました。
雇用の強さで利上げ観測が復活し、失業率の低さでFRBは慌てずに済んでいます。12月に利上げするかどうか、この報告書は天秤を再び「利上げ」側へ傾けました。
#非农就业数据推升加息预期 #CPI前瞻,12月利率走向迎关键考验
雇用者数は16万5,000人増。予想は6万5,000人増で、前2カ月分も8万4,000人上方修正。失業率は4.1%に低下しました。
発表を受け、市場の見方はすぐに変化。12月の利上げ確率は、約75%から約80%に上昇しました。
フェデラル・ファンド(FF)金利先物の動向を示すFedWatchでは、12月に金利が据え置かれる確率はわずか22.3%、0.25ポイントの利上げ確率は77.7%となっています。短期金利先物は下落し、トレーダーは12月の追加利上げへの賭けを強めています。
雇用の伸びは幅広く、専門・ビジネスサービスやヘルスケアがけん引しました。
ただ、注目すべき点が一つあります。11月の1年先インフレ期待の速報値は4.3%で、予想の4.7%を下回りました。インフレ期待が低下する一方、雇用はこれほど強い。FRBはむしろ、政策の重点をインフレ圧力に戻す余地が広がっています。
また、現在の米国経済では、労働年齢人口の増加に追いつくために必要な雇用の創出は、月約4万人にとどまります。この損益分岐点は、2024年の約15万人から低下しました。労働力の供給が縮小しており、失業率が低い主因は、移民の制限強化と退職者の増加です。経済学者やFRB当局者は、労働市場そのものはインフレリスクにならないと一貫して見てきました。
雇用の強さで利上げ観測が復活し、失業率の低さでFRBは慌てずに済んでいます。12月に利上げするかどうか、この報告書は天秤を再び「利上げ」側へ傾けました。
#非农就业数据推升加息预期 #CPI前瞻,12月利率走向迎关键考验