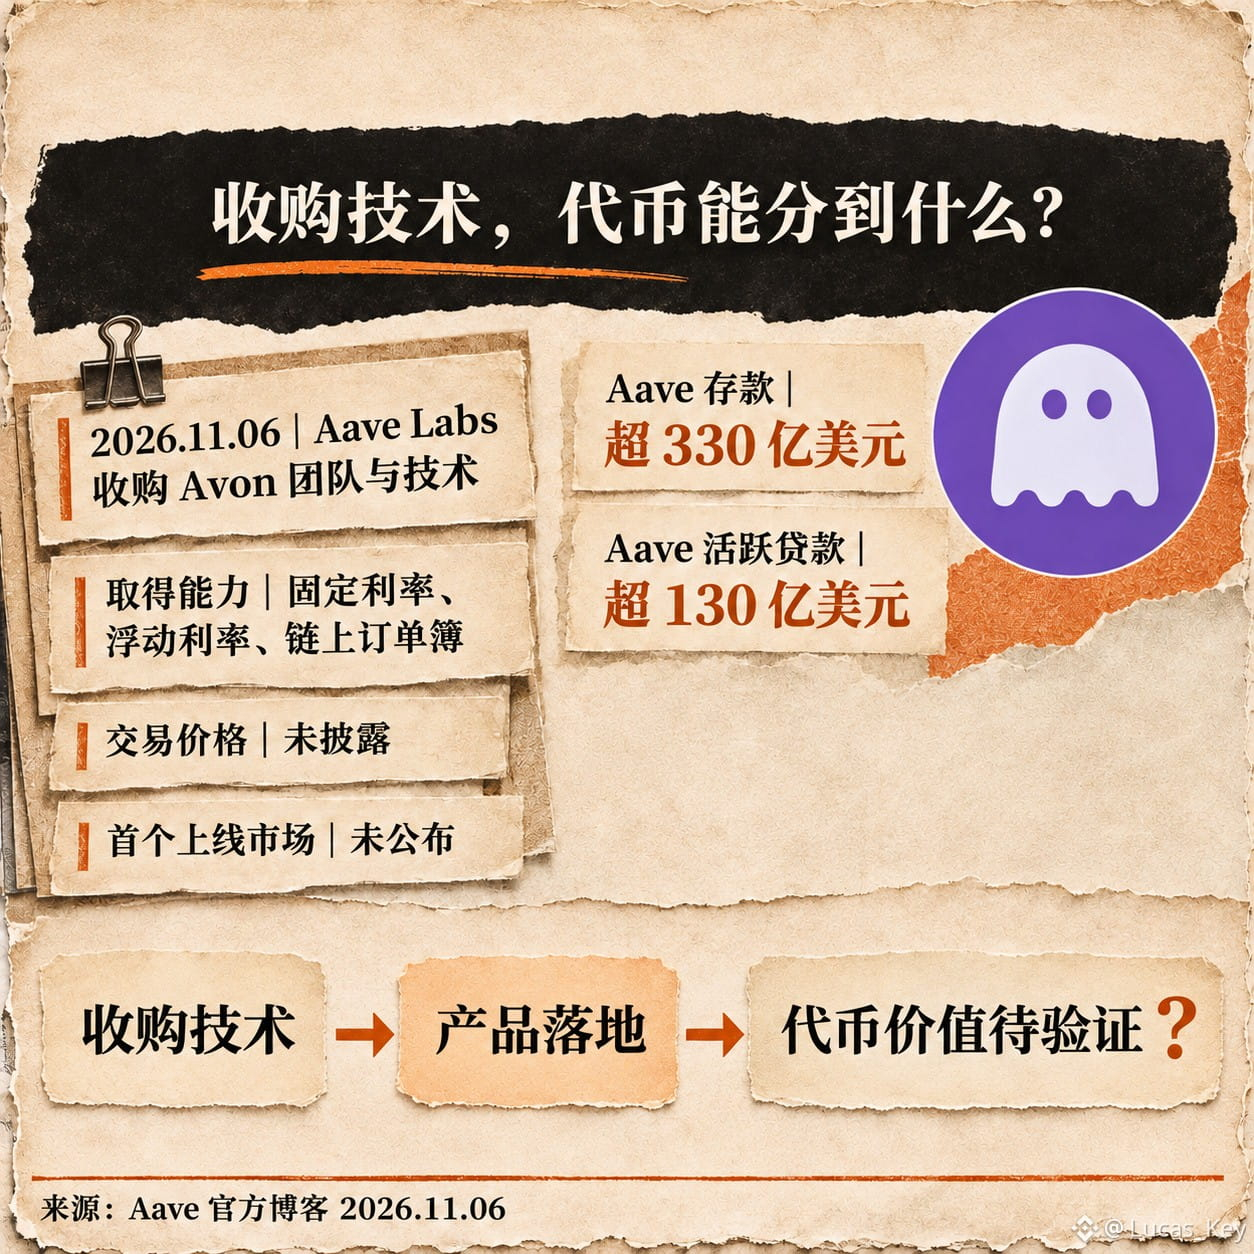
$AAVE が直面するのは、具体的な問いだ。固定金利の融資は、技術的な蓄えから実際の市場へと進めるのか。Aave Labsは11月6日、固定・変動金利の融資プロトコルとオンチェーンの注文板を含む、Avonのチームと技術を買収すると発表した。発表によると、Aaveの預入額は330億ドル超、アクティブローンは130億ドル超。ただし、この2つの数字はネットワークの規模を示すもので、買収額でも新製品の収益でもない。取引価格と最初のローンチ市場はいずれも公表されていない。
強気派には確かな根拠がある。借り手が期間と金利を固定できれば、変動金利だけを注視する場合より資金管理の見通しが立てやすくなる。Aaveにはすでに預入と貸出の基盤があり、技術を統合すれば立ち上げ時のコールドスタートを短縮できる可能性もある。一方で、懸念にも妥当性がある。注文板には実際の買い手と売り手の厚みが必要であり、固定金利を実現するには、期間のミスマッチ、清算、リスクの分離にも対処しなければならない。コードとチームを買収したからといって、これらの仕組みがすでに市場の検証を受けたわけではない。
$ETH ではすでにAave V4の新たな融資市場が稼働しており、$AVAX のV4は今年7月にマルチチェーン展開の一環としてローンチした。2つのチェーンは流動性やリスク環境が異なるが、発表ではAvonの技術をどちらのチェーンに先行導入するかは示されていない。根拠なくロードマップを補うべきではない。将来的に融資量が増えたとしても、AAVE保有者が恩恵を受けられるかどうかは、製品の手数料、収益をDAOに還元する仕組み、ガバナンスの実行に左右される。預入額をそのままトークンのリターンに換算することはできない。
私がより注目するのは、最初の市場、固定金利の流動性の厚み、期間構成、そして検証可能なDAO収益の指標だ。出典:Aave Labsによる2026年11月6日の買収発表、および公式のV4展開記録。リスクに関する注意:製品はまだ実現しておらず、既存の規模や過去の実績はトークンのリターンを保証しない。
強気派には確かな根拠がある。借り手が期間と金利を固定できれば、変動金利だけを注視する場合より資金管理の見通しが立てやすくなる。Aaveにはすでに預入と貸出の基盤があり、技術を統合すれば立ち上げ時のコールドスタートを短縮できる可能性もある。一方で、懸念にも妥当性がある。注文板には実際の買い手と売り手の厚みが必要であり、固定金利を実現するには、期間のミスマッチ、清算、リスクの分離にも対処しなければならない。コードとチームを買収したからといって、これらの仕組みがすでに市場の検証を受けたわけではない。
$ETH ではすでにAave V4の新たな融資市場が稼働しており、$AVAX のV4は今年7月にマルチチェーン展開の一環としてローンチした。2つのチェーンは流動性やリスク環境が異なるが、発表ではAvonの技術をどちらのチェーンに先行導入するかは示されていない。根拠なくロードマップを補うべきではない。将来的に融資量が増えたとしても、AAVE保有者が恩恵を受けられるかどうかは、製品の手数料、収益をDAOに還元する仕組み、ガバナンスの実行に左右される。預入額をそのままトークンのリターンに換算することはできない。
私がより注目するのは、最初の市場、固定金利の流動性の厚み、期間構成、そして検証可能なDAO収益の指標だ。出典:Aave Labsによる2026年11月6日の買収発表、および公式のV4展開記録。リスクに関する注意:製品はまだ実現しておらず、既存の規模や過去の実績はトークンのリターンを保証しない。