营收一千三百三十万,净利六亿两千万。这家纳斯达克公司只干一件事
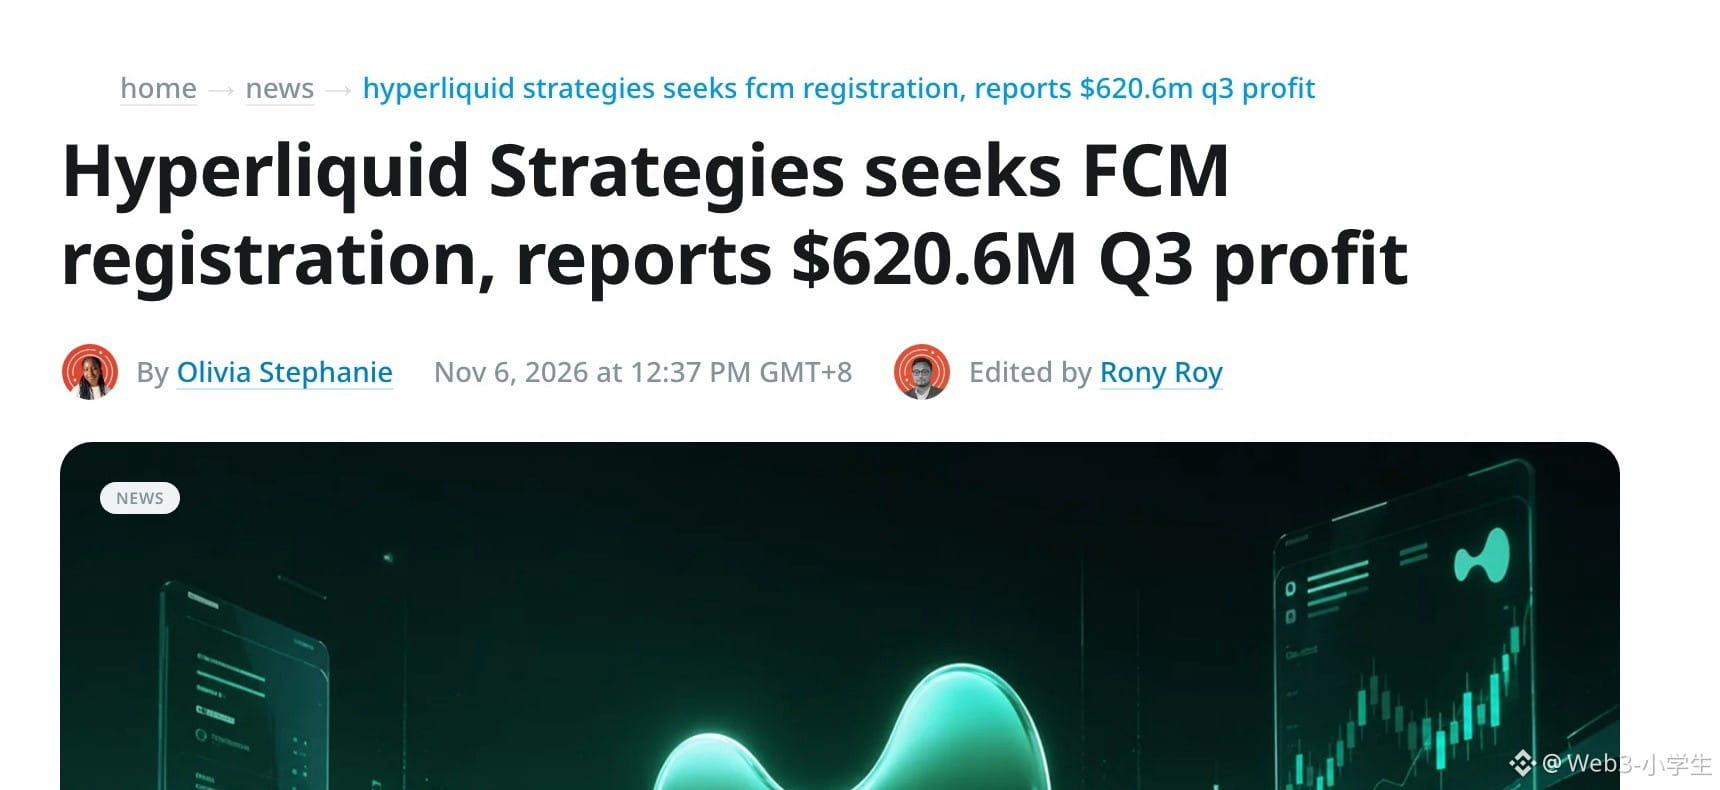
一家纳斯达克上市公司,这个季度营收一千三百三十万美元,净利六亿两千零六十万。利润是营收的四十六倍。
看着像印钞。
正常生意里压根没有这种账。
它叫 Hyperliquid Strategies,代码 PURR,最值钱的不是产品,是三千八百九十万枚 HYPE。
账怎么来的,其实不难。财报截至九月三十号,那天手里的币按 90.99 一枚计价,币涨了利润就跟着涨。
一枚没卖也算赚。
这一季的未实现收益是八亿零三百万,结果税交掉一亿七千二百三十万。
账先动。
钱没动。
营收里的钱全在质押上,一千二百三十万佣金,一百万是利息。
就这两笔。
真正跟经营有关的,不到百分之二。
就剩报价了。
我看这类公司最容易看错,有人把它当成 HYPE 的股票版,买它等于买币,可真正的风险不在币价方向,在做账那天的日期,日子比方向重要。
季末涨多少,报表就漂亮多少。
做账用的 90.99,现价 78.62,差一成四。同一批币按今天重估,这季利润少一块。
那它有没有别的收入?有,刚开头。
子公司递了 FCM 牌照申请,批下来就能替美国客户开 Hyperliquid 授权市场的账户,做受监管的永续,收手续费,跟币价无关。
质押佣金一千二百三十万是死的,牌照下来收入才有第二条腿。公告写得很老实,批不批没准话。
批了才算数。
安全垫不在财报上。十月二十八号那口径,全部持仓的混合成本 56.35,现价离成本还有三成九。
没有负债,现金两亿五千四百六十万。等得起。
等的日子里,钱还是跟着币价走。
就这一个数。
跌到 56.35,账面才开始难看。
真正值得记住的是这个结构。一家上市公司的利润表,被一个二十四小时报价的资产改写,而它唯一稳定的收入,是替别人质押。
任何把资产负债表押在单一代币上的设计,最后都会变成那个代币的杠杆。
因为账面永远比现金流跑得快。
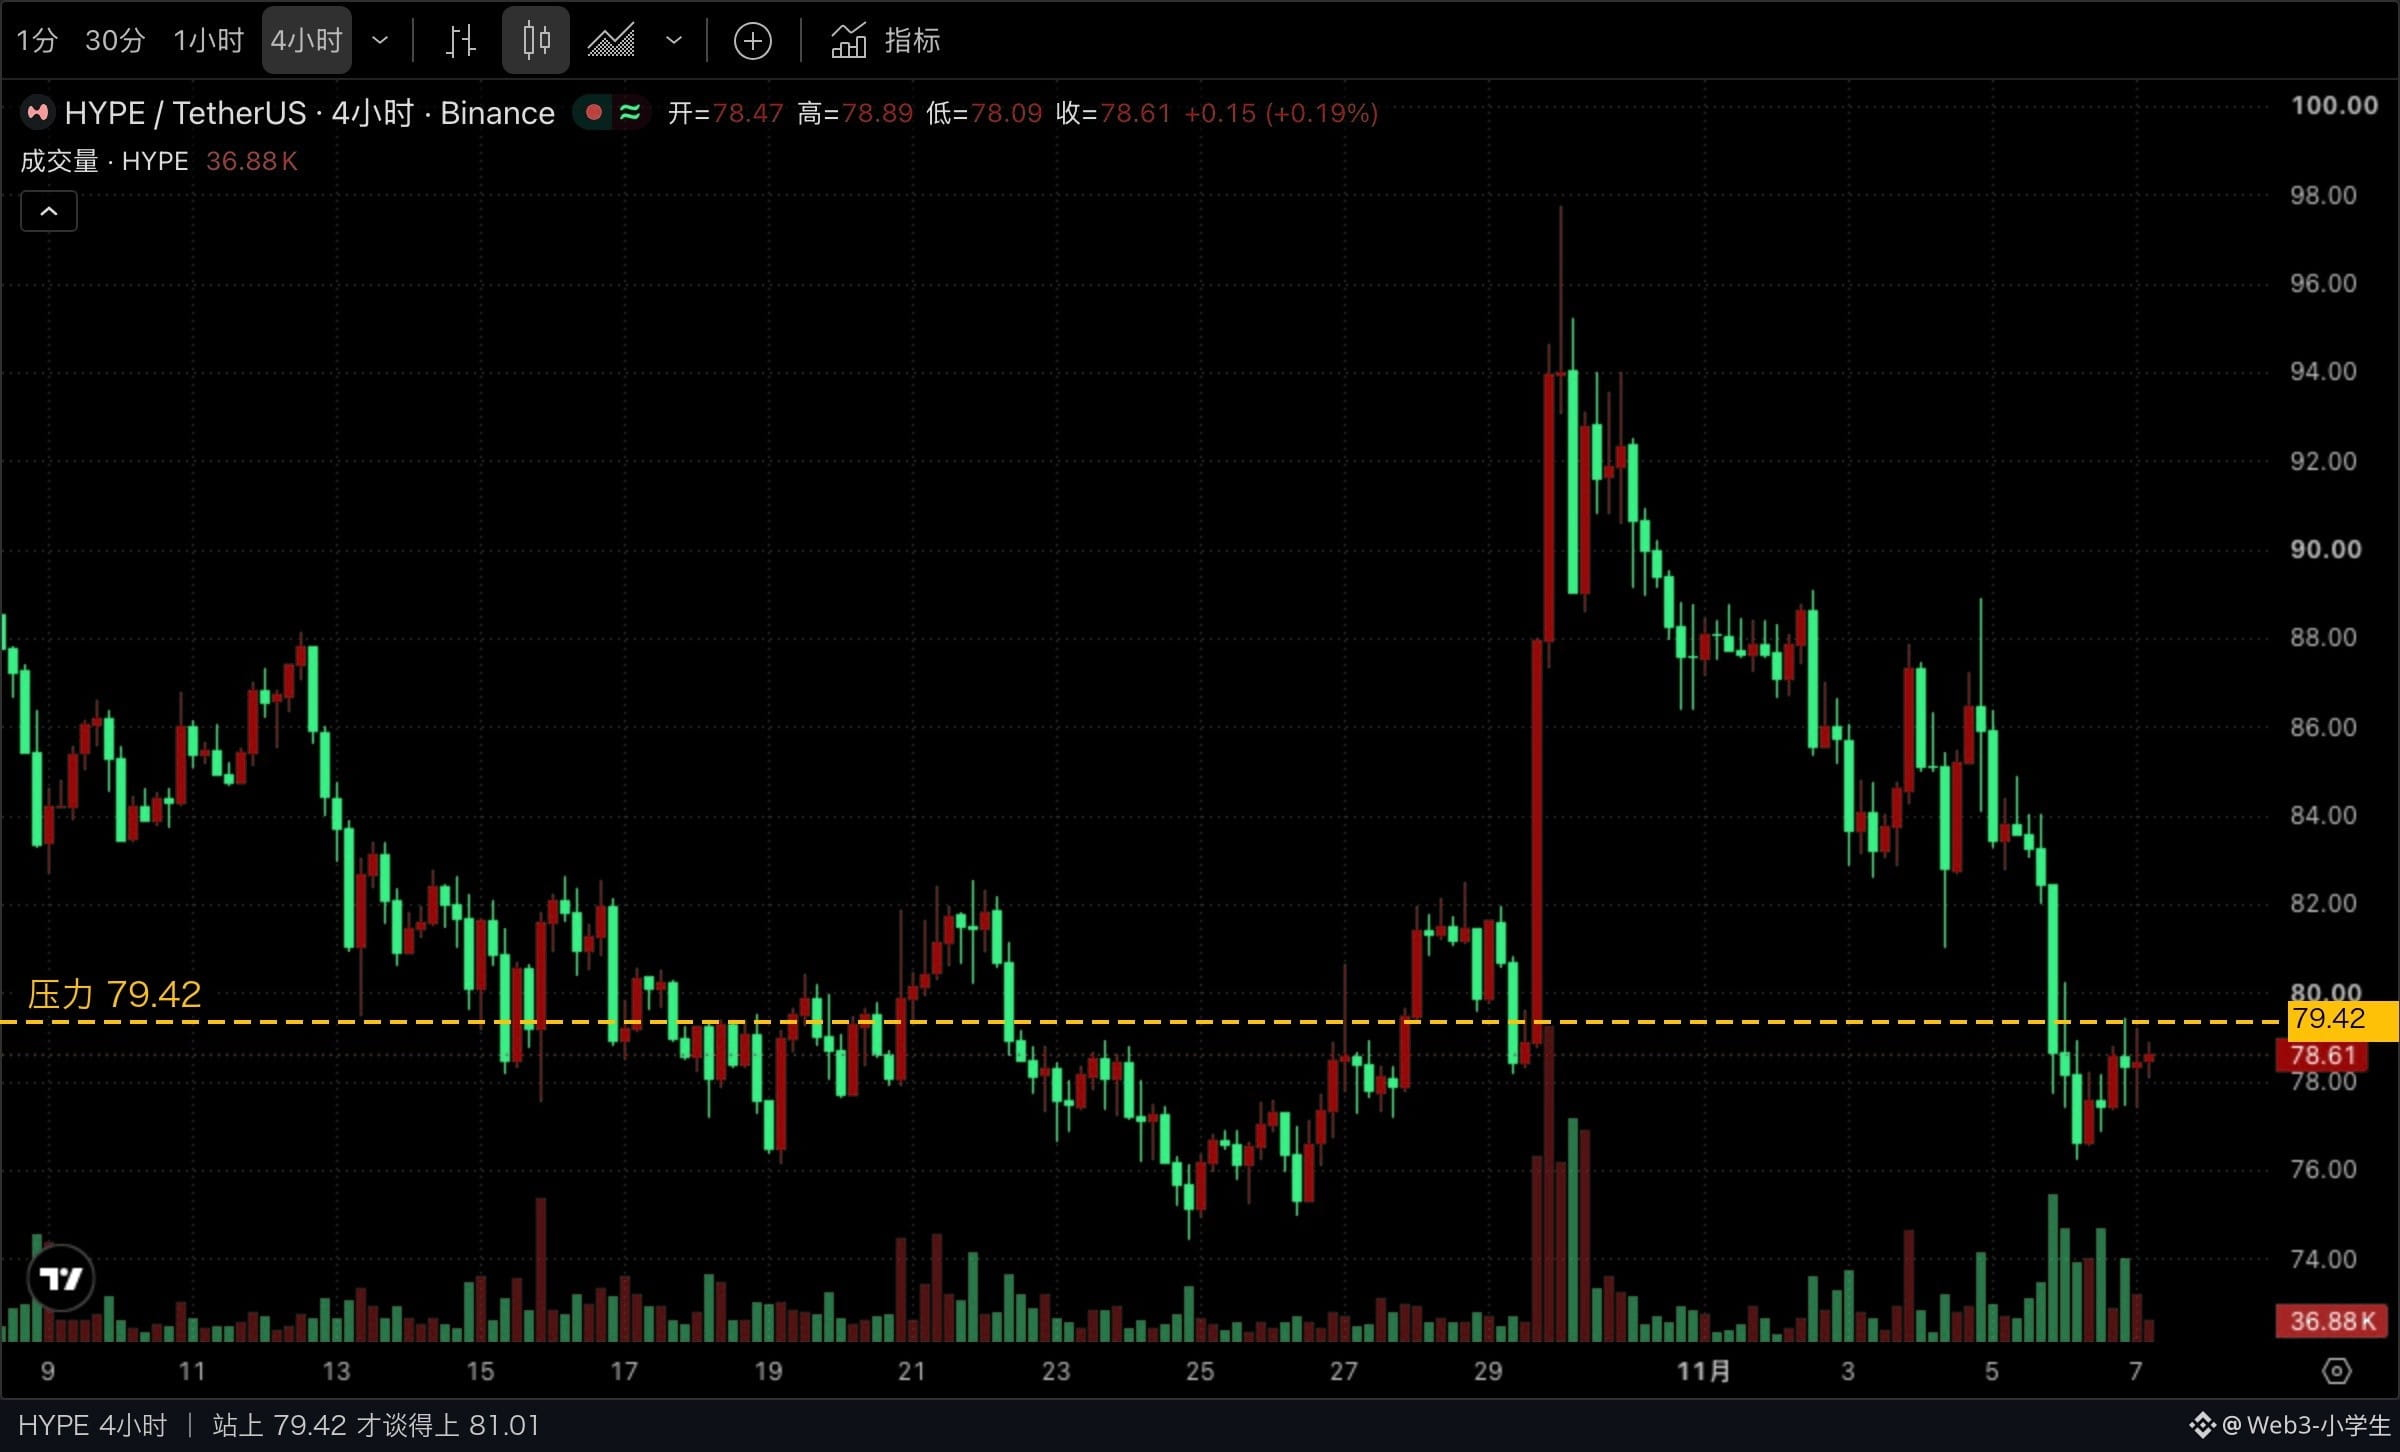
$HYPE 十一月五号从 83.80 砸到 76.25,两天就在 77.41 到 79.42 之间磨。站上 79.42,上面才谈得上 81.01。
跌破 77.41,下面就是 76.25 那条前低。
$ETH 2241、$SOL 90.31,两个都在窄幅磨。
你手里有 HYPE 吗,成本在 56 上面还是下面。
一家纳斯达克上市公司,这个季度营收一千三百三十万美元,净利六亿两千零六十万。利润是营收的四十六倍。
看着像印钞。
正常生意里压根没有这种账。
它叫 Hyperliquid Strategies,代码 PURR,最值钱的不是产品,是三千八百九十万枚 HYPE。
账怎么来的,其实不难。财报截至九月三十号,那天手里的币按 90.99 一枚计价,币涨了利润就跟着涨。
一枚没卖也算赚。
这一季的未实现收益是八亿零三百万,结果税交掉一亿七千二百三十万。
账先动。
钱没动。
营收里的钱全在质押上,一千二百三十万佣金,一百万是利息。
就这两笔。
真正跟经营有关的,不到百分之二。
就剩报价了。
我看这类公司最容易看错,有人把它当成 HYPE 的股票版,买它等于买币,可真正的风险不在币价方向,在做账那天的日期,日子比方向重要。
季末涨多少,报表就漂亮多少。
做账用的 90.99,现价 78.62,差一成四。同一批币按今天重估,这季利润少一块。
那它有没有别的收入?有,刚开头。
子公司递了 FCM 牌照申请,批下来就能替美国客户开 Hyperliquid 授权市场的账户,做受监管的永续,收手续费,跟币价无关。
质押佣金一千二百三十万是死的,牌照下来收入才有第二条腿。公告写得很老实,批不批没准话。
批了才算数。
安全垫不在财报上。十月二十八号那口径,全部持仓的混合成本 56.35,现价离成本还有三成九。
没有负债,现金两亿五千四百六十万。等得起。
等的日子里,钱还是跟着币价走。
就这一个数。
跌到 56.35,账面才开始难看。
真正值得记住的是这个结构。一家上市公司的利润表,被一个二十四小时报价的资产改写,而它唯一稳定的收入,是替别人质押。
任何把资产负债表押在单一代币上的设计,最后都会变成那个代币的杠杆。
因为账面永远比现金流跑得快。
$HYPE 十一月五号从 83.80 砸到 76.25,两天就在 77.41 到 79.42 之间磨。站上 79.42,上面才谈得上 81.01。
跌破 77.41,下面就是 76.25 那条前低。
$ETH 2241、$SOL 90.31,两个都在窄幅磨。
你手里有 HYPE 吗,成本在 56 上面还是下面。