


米国株が木曜日の急落から持ち直すなか、ビットコインは11月6日金曜日に75,000ドルを下回った後、約75,600ドルまで反発した。10月の雇用統計がウォール街のすべての予想を上回り、半導体株が反発を主導した。
取引開始から数分でナスダックは約2%上昇し、前日に2桁の下落を記録していたiShares半導体ETFは6.5%急騰した。S&P 500は約1%上昇したが、ウォルマート、ジョンソン・エンド・ジョンソン、プロクター・アンド・ギャンブルなどディフェンシブ銘柄の下落が重しとなった。
雇用統計、最も高い予想も上回る
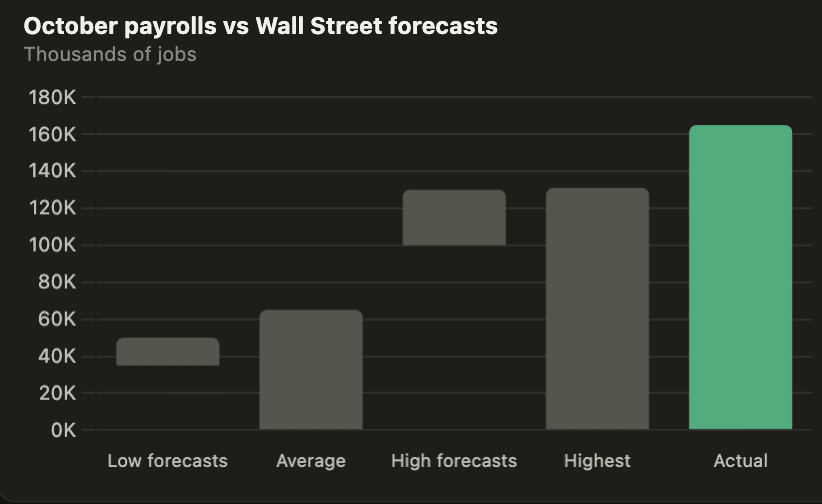
米国では10月に16万5,000人の雇用が増加し、平均予想の6万5,000人を大きく上回った。Zerohedgeによると、予想は下限で約3万5,000~5万人、上限で10万~13万人だった。最も高い個別予想は13万1,000人で、実際の数字はこれを3万4,000人上回った。
9月の雇用増加数は、2万9,000人から6万人に上方修正された。失業率は予想の4.2%に対し、4.1%に低下した。平均時給は前月比0.4%上昇し、予想の0.3%を上回った。前年同月比では3.1%上昇し、予想の2.9%を上回ったものの、9月の3.2%からは鈍化した。
12月利上げの確率、77%に上昇
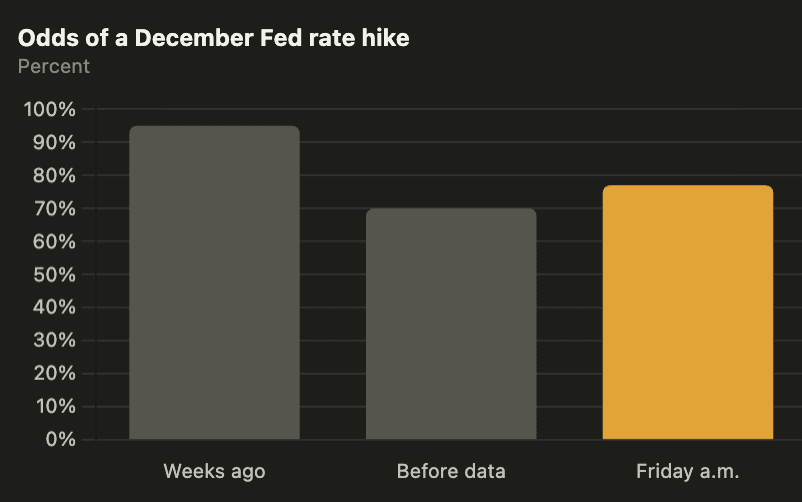
金曜日の朝、12月の米連邦準備制度理事会(FRB)による利上げ確率は77%に上昇した。木曜日の相場下落時には70%を下回っていた。それより数週間前には約95%だった。
米10年国債利回りは4.7ベーシスポイント上昇し、4.877%となった。
WSJのニック・ティミラオス氏は、雇用統計を見ても、成長とインフレが堅調だという見方をFRBが変える理由はないと述べた。一方、FRB議長のケビン・ウォーシュ氏は、遅行データよりも先行性のある市場を重視すると語っている。「AI関連株の売りは、FRBの政策、つまり『新たな金融の薬』が金融環境に及ぼしている影響を再考する理由になるのだろうか」とティミラオス氏は書いた。「これが12月を前にした緊張点だ……どちらが勝つのだろうか?」
来週発表されるCPIとPPIのインフレ報告は、株価が安定するかどうかとともに、FRBの決定により大きな影響を与える可能性が高い。
ビットコイン、7万5,000ドルを割り込んだ後に反発
ビットコインは夜間に7万6,000ドル近辺で取引され、雇用統計発表直後には7万5,800ドルを付けた。その後7万5,000ドルを割り込んだが、7万5,600ドル前後まで反発した。木曜日の相場下落時には株式とともに下落したものの、金曜日の株価反発には追随していない。
データセンター株:IRENが20%急伸
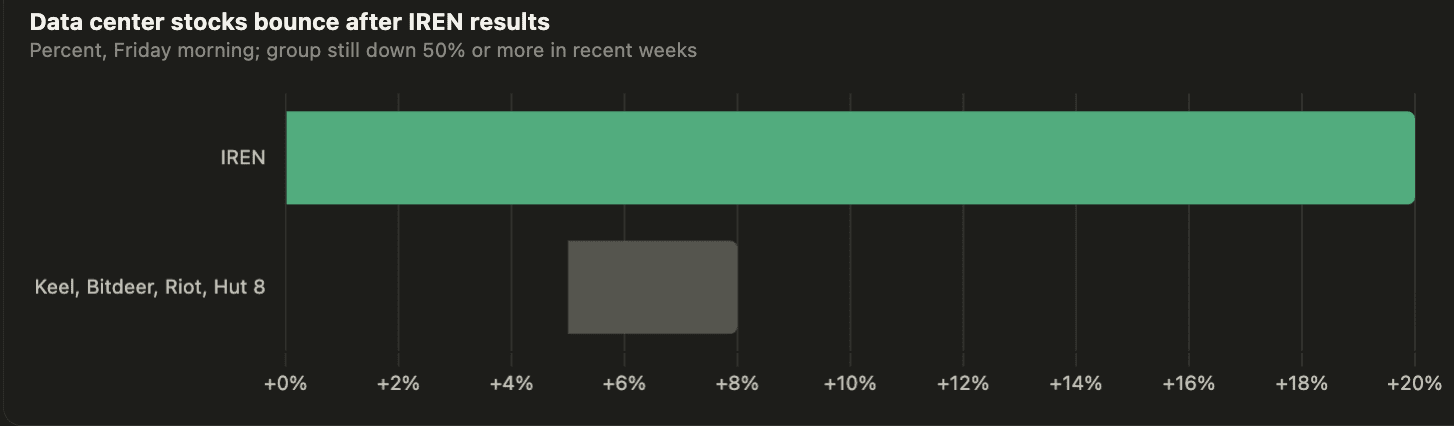
四半期決算の発表後、IRENは20%急伸した。同社は、最先端AI企業大手との契約を拡大し、顧客がGPU費用の大部分を前払いする新たな契約を締結したと発表した。これにより、追加で資金調達を行う必要性が低下する。IRENは現在、年間換算売上高40億ドルの目標を来年初めに達成する見通しで、従来の12月という見通しから後ずれした。
同業他社の反発はそれほど大きくなかった。キール・インフラストラクチャー、ビットディア、ライオット・プラットフォームズ、ハット8は5~8%上昇したが、同グループはここ数週間で依然として50%以上下落している。チャノス:テクノロジー株の売却は得策とは限らない
空売り投資家のジム・チャノス氏は木曜日遅く、下落したテクノロジー株から資金を移すことに警鐘を鳴らした。この日、ナスダックは2025年4月以来最悪の下落となり、半導体株も2020年3月の新型コロナウイルスによる急落以来、最悪の取引日となった。
「すでに40~70%下落した高ベータのテクノロジー株を売って、利益成長が低い、あるいは成長のない消費関連株を、予想利益の30~100倍で買うのは……それもあまり賢明ではないかもしれない、という思いがどうしても拭えない」と同氏は述べた。
海外では、日本の日経平均株価と韓国のKOSPIが、夜間にそれぞれ約6%下落した。