積立投資を始めて10年目、ようやく「下がるほど買い増して平均コストを下げる」という方法がほとんど効かなくなっていると気づきました。
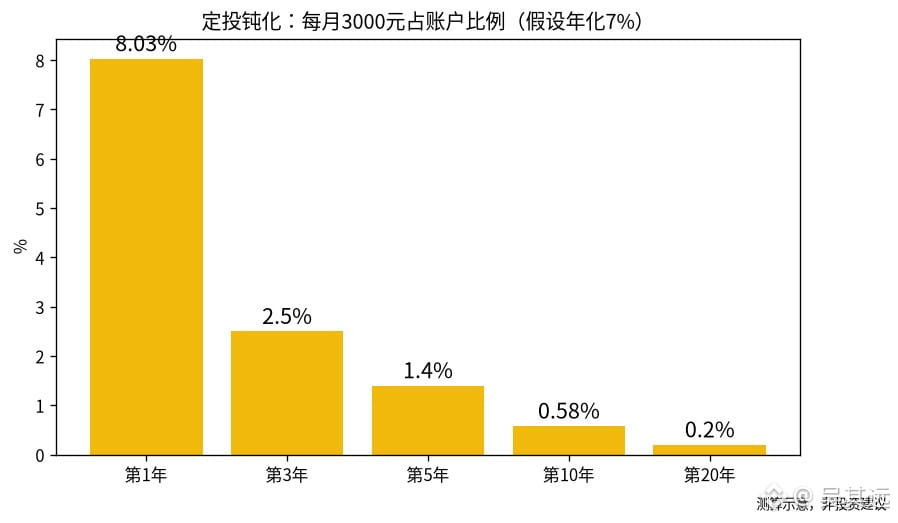
毎月3,000元を積み立て、年率7%と仮定して計算し、毎月の新規投資額が口座全体に占める割合を見てみました。
· 1年目:1か月分の投資額が口座の約8%
· 3年目:約2.5%
· 5年目:約1.4%
· 10年目:約0.58%
· 20年目:約0.2%にまで低下
10年目の口座残高は約52万元。20%の下落に見舞われると、損失は10万元強。毎月3,000元の積み立てで穴埋めするには、34か月かかります。20年目には口座残高が約153万元になり、同じく20%下落した場合、穴埋めには100か月かかります。
これがよく言われる「積立投資の鈍化」です。最初の数年は、新たな投資額を加えるたびに平均コストを大きく下げられますが、年数が経つほど口座全体は一括で保有しているような状態になり、値動きはほぼ既存の資産によって決まります。
だから今の私の考えでは、積立投資の後半で本当に効果があるのは、株式と債券の比率や、リバランスするかどうか、いつ資金を使うかであって、今月数百元多く引き落とすことではありません。
兄貴は、積立投資の後半もひたすら積み立て続けるべきだと思いますか?それとも、そろそろ資産配分を調整すべきでしょうか?コメント欄で話しましょう。
(試算は仮定に基づく参考例であり、実際のファンドのリターンを示すものではありません。また、投資助言ではありません。)
#定投 #基金 #長期主義
毎月3,000元を積み立て、年率7%と仮定して計算し、毎月の新規投資額が口座全体に占める割合を見てみました。
· 1年目:1か月分の投資額が口座の約8%
· 3年目:約2.5%
· 5年目:約1.4%
· 10年目:約0.58%
· 20年目:約0.2%にまで低下
10年目の口座残高は約52万元。20%の下落に見舞われると、損失は10万元強。毎月3,000元の積み立てで穴埋めするには、34か月かかります。20年目には口座残高が約153万元になり、同じく20%下落した場合、穴埋めには100か月かかります。
これがよく言われる「積立投資の鈍化」です。最初の数年は、新たな投資額を加えるたびに平均コストを大きく下げられますが、年数が経つほど口座全体は一括で保有しているような状態になり、値動きはほぼ既存の資産によって決まります。
だから今の私の考えでは、積立投資の後半で本当に効果があるのは、株式と債券の比率や、リバランスするかどうか、いつ資金を使うかであって、今月数百元多く引き落とすことではありません。
兄貴は、積立投資の後半もひたすら積み立て続けるべきだと思いますか?それとも、そろそろ資産配分を調整すべきでしょうか?コメント欄で話しましょう。
(試算は仮定に基づく参考例であり、実際のファンドのリターンを示すものではありません。また、投資助言ではありません。)
#定投 #基金 #長期主義