
選挙後の水曜日の株価上昇は、わずか1営業日で終わった。木曜日の取引終了までに、米国株は上げ幅をすべて吐き出した。下落の大半を招いたのはAI関連株と半導体株で、市場のほかの銘柄もそれに引きずられた。
火曜日の民主党圧勝が市場や経済に何を意味するのか、投資家がまだ見極めている最中に、エヌビディア株が下落し、その動きに引きずられてナスダックは19カ月ぶりの大幅安となった。懸念は明白だった。新たなデータセンターへの反対が強まっている州での勝利も含む中間選挙の結果によって、今年の株高を支えてきたAI投資の拡大が鈍る可能性がある。
投票から2日後、時価総額に1兆ドルの穴
マグニフィセント・セブンは、投票日の2日後、有権者が民主党に議会の主導権を与えたのを受け、わずか1営業日で時価総額を1兆ドル超失った。指数の終値が、その全容を物語っている。
ダウ工業株30種平均は1,833ポイント(3.4%)安の51,523.06で取引を終え、水曜日の1,569ポイント上昇分をほぼ帳消しにした。S&P 500はさらに下落し、4.4%安。2025年4月の関税を巡る混乱以来、最も急な下げとなった。ナスダック総合指数は5.5%下落して24,315.00となり、10月6日の過去最高終値を10%以上下回った。公式には「調整局面」入りだ。
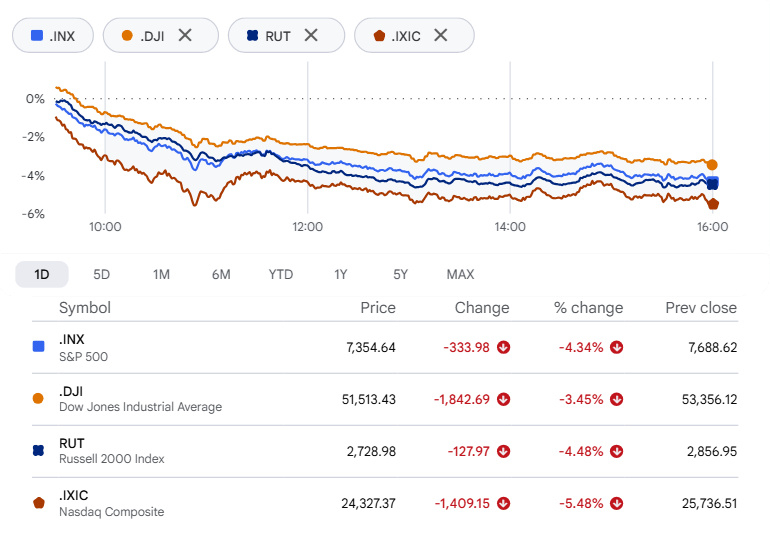
最も大きく下げたのはナスダック100で、6.4%安となり、1日で時価総額2兆3,000億ドルが消失した。小型株も安全ではなかった。ラッセル2000は4.5%下落し、調整局面入りした。
半導体が先陣を切り、下げも最大に
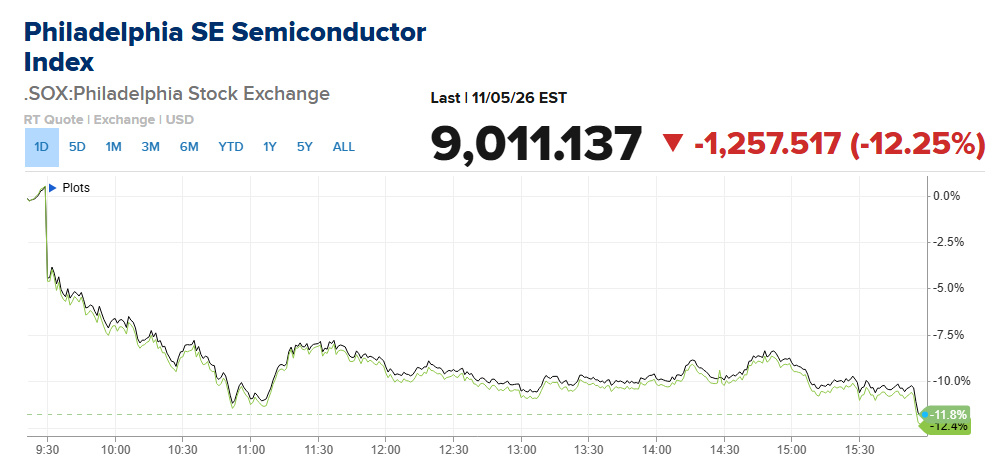
半導体が最も大きな打撃を受けた。フィラデルフィア半導体株指数は約12%急落し、iシェアーズ半導体ETF(SOXX)も12%超下落。それぞれ2020年3月のパンデミック急落以来、最悪の1日となった。大型ハイテク株も、同じ下落局面以来最悪の取引日となった。
銘柄ごとに見る損失
今年のAI関連の勝ち組銘柄は、選別されることなく売り込まれた。9%超下落したエヌビディアは、2026年の騰落率がマイナスに転じた。マイクロンは17%、サンディスクは22%超下げた。
金額に換算すると、さらに深刻だ。取引終了まで1時間を残した時点で、CNBCの速報集計では、マグニフィセント・セブンの時価総額は水曜日の終値から約9,000億ドル減少していた。最後の1時間で、損失はさらに膨らんだ。
その時点でエヌビディアだけで約3,740億ドル減少していた。テスラは1,610億ドル、マイクロソフトは1,170億ドルを失い、アップル、メタ、アマゾンはそれぞれ550億〜590億ドルの間に並んだ。少しだけ420億ドルを上回ったアルファベットは、7社の中で損失が最も小さかった。取引終了時には、エヌビディアの損失は4,400億ドルを超えていた。
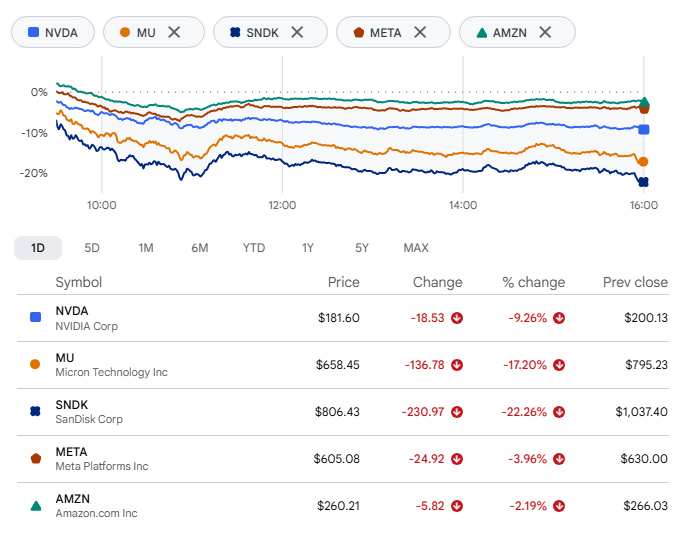
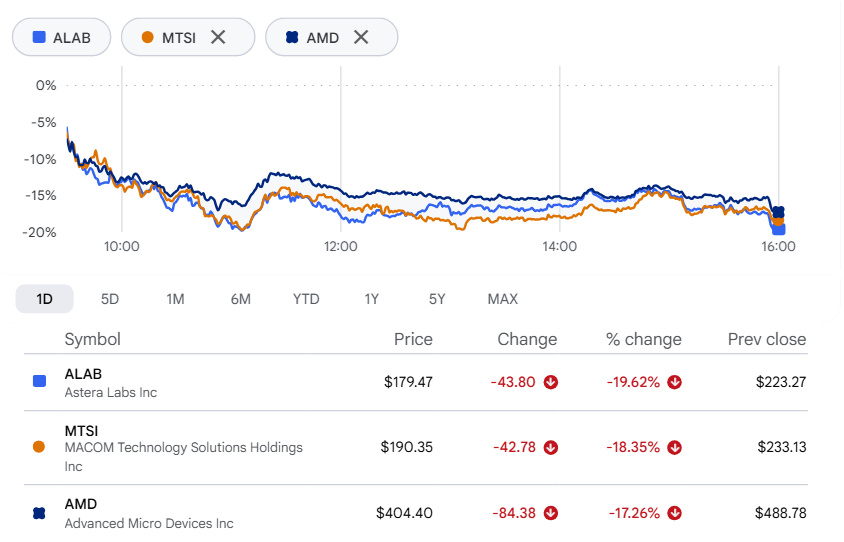
中小の半導体銘柄も同様に振るわなかった。アステラ・ラボズは約20%、MACOMテクノロジー・ソリューションズは約18%、AMDは17%下落した。アームも約17%安となったが、それでも相対的には明るい材料だった――そう呼べるならの話だ。木曜日までにSOXXは週間で約15%下落し、1年半超ぶりの大幅な週次下落となる勢いだ。
クアルコムからも悪材料
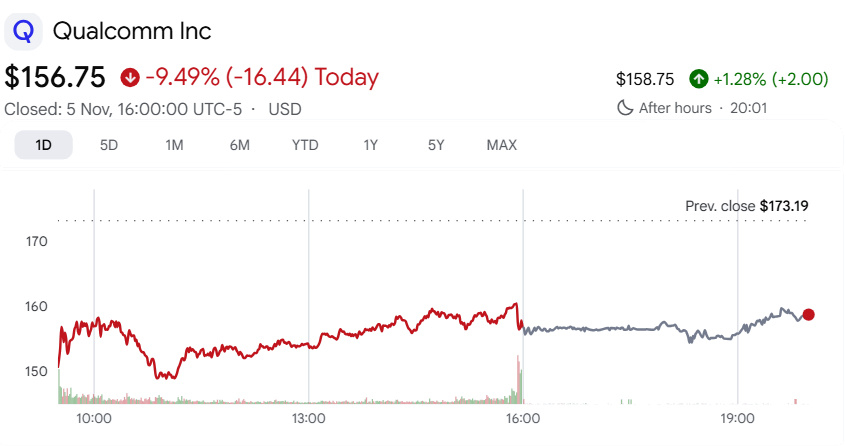
クアルコムも市場の助けにはならなかった。水曜日の取引終了後に発表した第4四半期決算はアナリスト予想を上回ったが、携帯電話向け半導体の売上高は前年同期比26%減だった。今四半期の見通しも弱く、調整後1株利益は2.15〜2.35ドルと、ウォール街予想の2.27ドルを挟む水準だった。株価は9%超下落した。
クアルコムが投資家にアピールしたいのはデータセンター事業だが、同事業はまだ小規模だ。同社はアナリストに対し、カスタム半導体の出荷がハイパースケール事業者2社向けに始まることから、今四半期のデータセンター売上高は6億5,000万ドルを超える見込みだと説明した。売上高全体の見通しは104億〜112億ドル。クリスティアーノ・アモンCEOと経営陣は、2027会計年度のデータセンター売上高目標を50億ドルに据え置いた。
ネオクラウド各社、反発を警戒
半導体を製造する企業から、その計算能力を貸し出す企業へと、売りの波が広がった。AI計算能力へのアクセスを販売するネオクラウド各社は、2日連続で下落した。
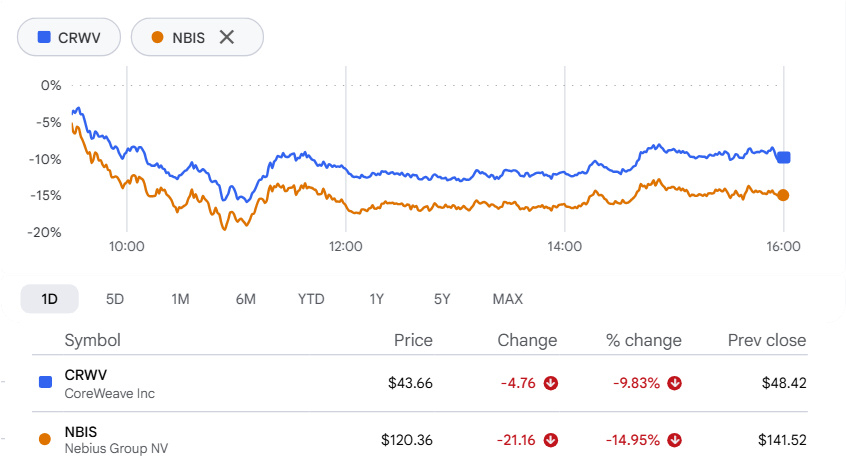
コアウィーブは約10%下落。ネビウスは約15%安となり、3社の中で最も大きく下げたアイレンは約17%下落した。一連の動きの背景には、複数州の選挙結果を受け、業界への反発が強まるとの懸念があった。
マスクの「ペーパー資産」、再び縮小
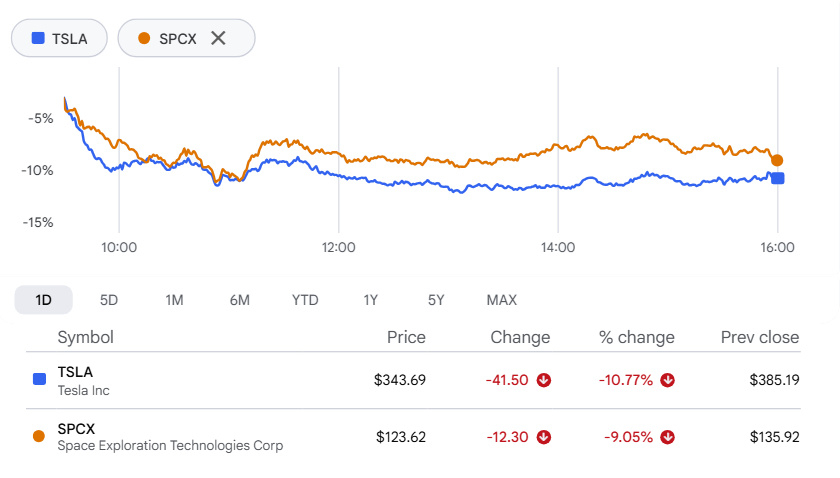
イーロン・マスク氏の企業も下落の渦中にあった。テスラは水曜日に3.3%下げた後、さらに約11%下落した。6月に上場したばかりのスペースXも、3.8%下げた翌日に最大11%急落した。ブルームバーグ・ビリオネア指数によると、ニューヨーク時間正午までに、共和党の主要献金者であるマスク氏の純資産は約740億ドル減少していた。
セクター分析
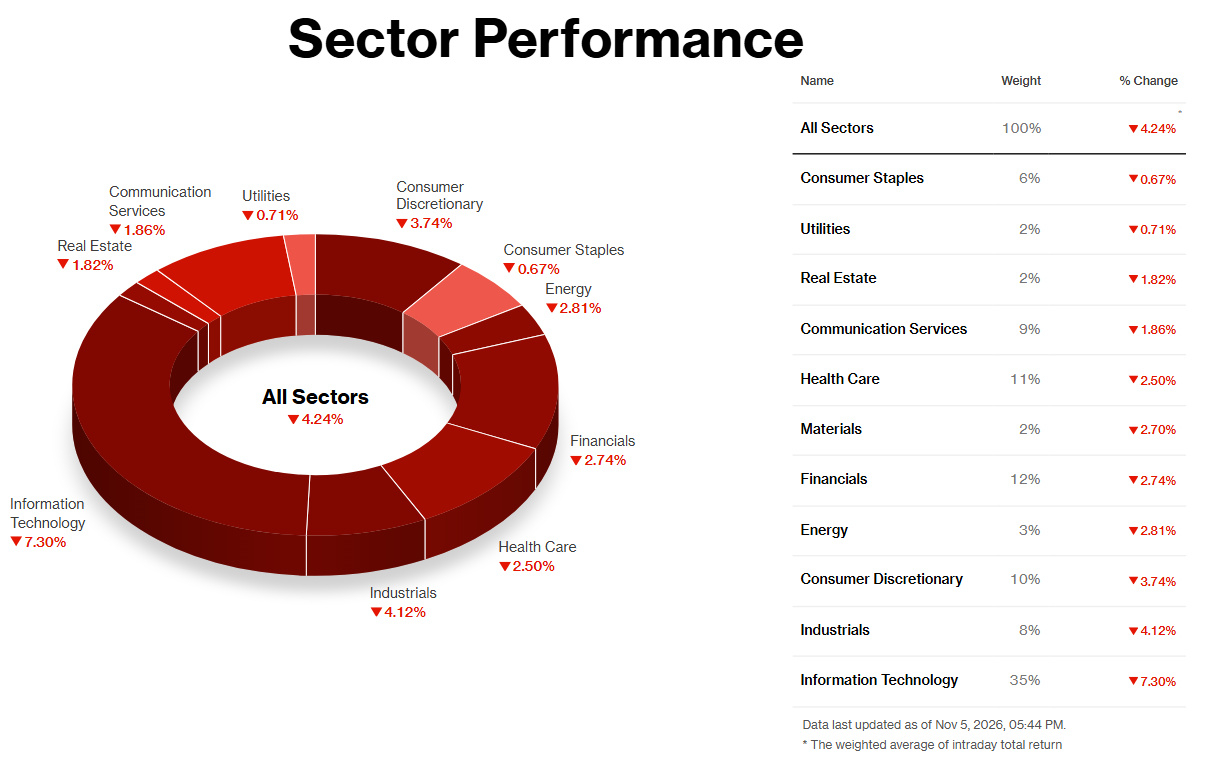
木曜日の売りを免れたセクターはなく、S&P 500の11セクターすべてが下落して取引を終えた。あなたのデータにある4セクターの中では、エネルギーが2.81%安、一般消費財が3.74%安と、下落幅が最も小さかった。
エネルギーセクターの動きは、前日にさかのぼる。民主党が議会を掌握すれば、ホワイトハウスにイラン戦争の終結を迫るとの見方から、トレーダーが売りを進め、水曜日にブレント原油は8.7%下落した。木曜日には原油が約4%反発し、98ドル近辺まで戻したが、エネルギー株も市場全体とともに下落した。反発で打撃は和らいだものの、損失を埋めるには至らなかった。値動きはセクター自体の動向というより、戦争の先行き見通しを反映している。
一般消費財セクターは、2大銘柄の動きに左右された。アマゾンはウーバーイーツとのプライム会員向け提携を受けて高く始まったが、ハイテク株売りが広がる中で反落し、約2%安で引けた。投資家はすでに、設備投資の増加とフリーキャッシュフローのマイナスを懸念していた。データセンター建設が減速すれば、AWSに新たなリスクが加わる。テスラは約11%下落したが、個別銘柄に固有の材料は見当たらず、ハイテク株全体の急落に連れて下げたとみられる。
情報技術セクターは7.30%下落した。指数の約35%を占める同セクターが、下落の大部分をもたらした。特に半導体メーカーへの打撃が大きく、フィラデルフィア半導体株指数は12%下落し、ナスダック総合指数を調整局面入りへと導いた。きっかけは政治だった。民主党が議会を掌握したことで、ちょうど市場の勢いが揺らいでいた時期に、AIデータセンター開発が地域住民の反対に直面するとの懸念が高まった。
資本財・サービスセクターは4.12%下落し、別の形で同じ取引テーマを反映した。AI関連株の売りがデータセンターを建設・稼働させる資本財企業にも広がり、バーティブは14%、クアンタは12%下落。キャタピラーも6%安となった。受注が崩れたわけではない。バーティブの直近四半期売上高は61%増加しており、今回の売りは足元の需要ではなく、将来の需要に投資家がいくら払うかを反映している。いずれの下落も、すでに進んでいた売りの延長線上にある。データセンターの建設企業と機器メーカーは、10月6日以降、中央値で23%下落していた。