$SOL この局面:確実性があるのはインフラであり、「エコシステム全体の一斉上昇」ではない
SOLの現値は90ドル前後、過去最高値は295ドルで、300ドルまで約230%の上昇余地がある。中核となるロジックはミームの物語ではなく、Alpenglowアップグレードによってファイナリティが12.8秒から150ミリ秒に短縮され、取引の承認がほぼ即時になることだ。取引所、決済事業者、マーケットメーカーが、Solanaを実際に決済レイヤーとして利用できるようになる。さらにETFへの資金流入やRWAのオンチェーン化が加わり、買い手の構成も個人投資家から機関投資家の配分へと変わっている。300ドルという目標の本質はインフラの再評価であり、センチメントの行き過ぎではない。
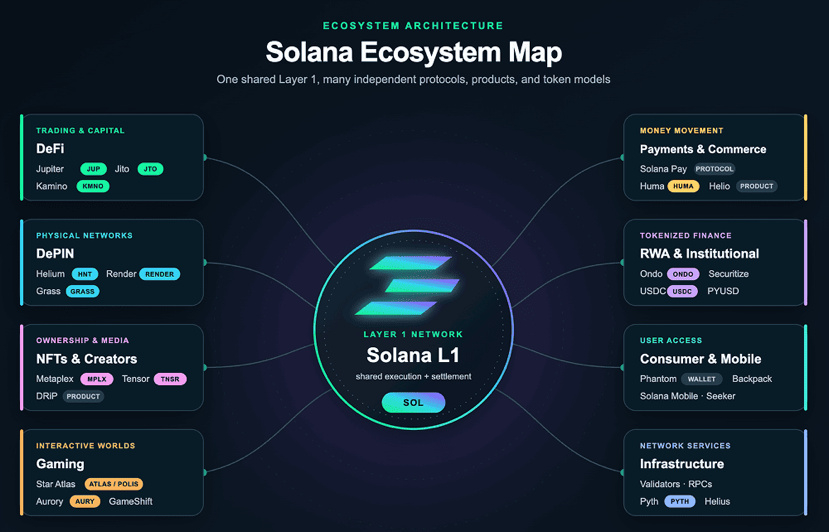
ただし、SOLの確実性≠エコシステムトークンの確実性だ。前回の「SOLが上がればエコシステム全体も5~10倍上がる」という直線的な関係は、今回はおそらく成り立たない。
エコシステムを「価値捕捉の確かさ」で分類すると、以下のとおり。
RAY — 買い戻しの規律が最も強い。取引手数料の12%を毎日公開市場で買い戻し、恒久的に流通から除外している。すでに流通量の30%以上を削減し、LaunchLabによってトークン発行の段階をプロトコルに組み込んでいるため、手数料が還流する経路も最短だ。デフレの根拠は最も明確。リスクは取引量が発行プラットフォームの盛り上がりに左右されること。
JUP — 供給面で大きな変化。2026年2月、DAOは純増発行を停止し、継続的な供給から供給凍結へと移行した。オンチェーン収益の50%はLitterboxでの買い戻しに充てられ、戦略備蓄となるが、直接バーンされるわけではない。ロジックは確かだが、価値捕捉には一段階隔たりがある。
MET — ファンダメンタルズは伸びているが、トークン価格は追いついていない。9月の手数料収入は3,143万ドルで、前月比ほぼ倍増。DLMM Proは実際の課題を解決している。しかし、買い戻しは裁量的で、第1四半期には実施された一方、第2四半期には実施されなかった。収益と自動的に連動しておらず、プラットフォームの成長に対するトークンのベータは弱い。
PUMP — 買い戻しは半減。4月に買い戻し比率を純収益の100%から50%へ引き下げた。それ以前も、100%買い戻しを行っていたにもかかわらず、価格を発行時の評価額より高い水準で持続させることはできなかった。トークンにはガバナンス以外の確固たる用途がなく、ミーム分野での競争も激化し、優位性は薄れている。
少額投資での選別基準は一つだけ。買い戻しが自動か、デフレが検証可能か、そしてトークンがプロトコル自体に必要とされているかだ。この基準では、RAYが最も有望で、次がJUP。METは買い戻しが裁量制から自動化されるまで、大きな変化は期待しにくい。PUMPはミーム市場のサイクルが再び来るかどうか次第で、確実性の低い賭けだ。
SOLの現値は90ドル前後、過去最高値は295ドルで、300ドルまで約230%の上昇余地がある。中核となるロジックはミームの物語ではなく、Alpenglowアップグレードによってファイナリティが12.8秒から150ミリ秒に短縮され、取引の承認がほぼ即時になることだ。取引所、決済事業者、マーケットメーカーが、Solanaを実際に決済レイヤーとして利用できるようになる。さらにETFへの資金流入やRWAのオンチェーン化が加わり、買い手の構成も個人投資家から機関投資家の配分へと変わっている。300ドルという目標の本質はインフラの再評価であり、センチメントの行き過ぎではない。
ただし、SOLの確実性≠エコシステムトークンの確実性だ。前回の「SOLが上がればエコシステム全体も5~10倍上がる」という直線的な関係は、今回はおそらく成り立たない。
エコシステムを「価値捕捉の確かさ」で分類すると、以下のとおり。
RAY — 買い戻しの規律が最も強い。取引手数料の12%を毎日公開市場で買い戻し、恒久的に流通から除外している。すでに流通量の30%以上を削減し、LaunchLabによってトークン発行の段階をプロトコルに組み込んでいるため、手数料が還流する経路も最短だ。デフレの根拠は最も明確。リスクは取引量が発行プラットフォームの盛り上がりに左右されること。
JUP — 供給面で大きな変化。2026年2月、DAOは純増発行を停止し、継続的な供給から供給凍結へと移行した。オンチェーン収益の50%はLitterboxでの買い戻しに充てられ、戦略備蓄となるが、直接バーンされるわけではない。ロジックは確かだが、価値捕捉には一段階隔たりがある。
MET — ファンダメンタルズは伸びているが、トークン価格は追いついていない。9月の手数料収入は3,143万ドルで、前月比ほぼ倍増。DLMM Proは実際の課題を解決している。しかし、買い戻しは裁量的で、第1四半期には実施された一方、第2四半期には実施されなかった。収益と自動的に連動しておらず、プラットフォームの成長に対するトークンのベータは弱い。
PUMP — 買い戻しは半減。4月に買い戻し比率を純収益の100%から50%へ引き下げた。それ以前も、100%買い戻しを行っていたにもかかわらず、価格を発行時の評価額より高い水準で持続させることはできなかった。トークンにはガバナンス以外の確固たる用途がなく、ミーム分野での競争も激化し、優位性は薄れている。
少額投資での選別基準は一つだけ。買い戻しが自動か、デフレが検証可能か、そしてトークンがプロトコル自体に必要とされているかだ。この基準では、RAYが最も有望で、次がJUP。METは買い戻しが裁量制から自動化されるまで、大きな変化は期待しにくい。PUMPはミーム市場のサイクルが再び来るかどうか次第で、確実性の低い賭けだ。