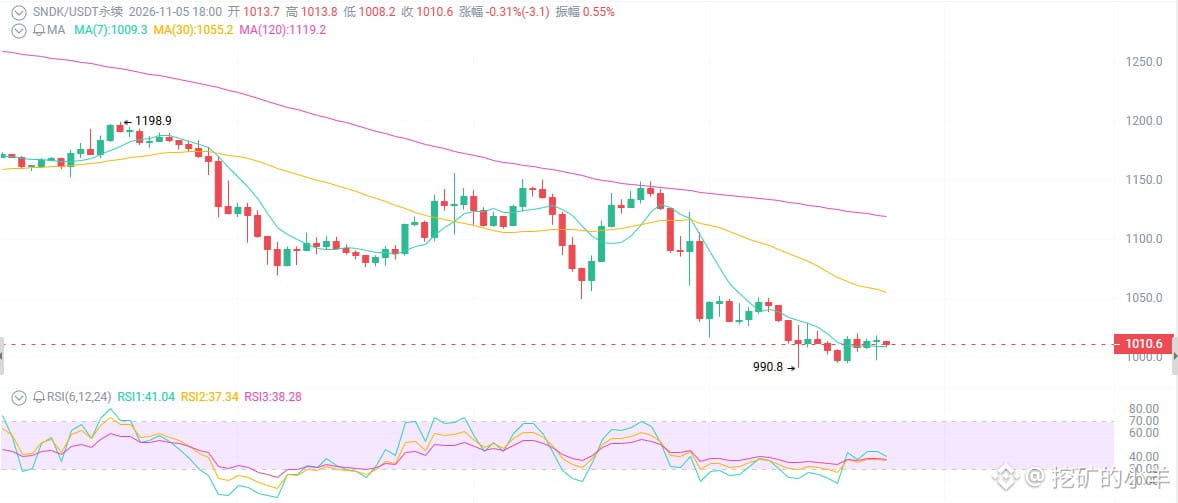
1,010ドルのSNDKは黄金の買い場か、それともミンチ製造機か?
決算では売上高が378%急増、EPSは予想超え、さらに1対8の株式分割を発表——それなのに株価は1週間で27%下落し、無期限先物も一気に1,010ドルまで叩き落とされた。ついさっきまで資金調達率はプラスで、ロング勢はまだポジションを積み上げている。これはAIストレージの黄金の買い場なのか、それとも「好材料出尽くし」の典型的な屠殺場なのか?
まず表面的な状況を見よう。決算は爆発的に好調なのに、株価はひどい下げっぷりだ。
10月29日の決算:売上高110.3億ドル、前年同期比+378%。粗利益率85.1%。EPSは49.51ドルで、すべて会社ガイダンスの上限を上回った。データセンター向け売上高は48億ドルで、前四半期比+61%。さらに50億ドルの自社株買いと、1対8の株式分割も発表した。
普通ならストップ高になりそうなものだが、結果は1,149ドルから990ドルまで急落。7日間で27%、30日間で41%下落し、6月の史上最高値2,370ドルから57%も下げた。
決算が良ければ良いほど、下げもきつい。
第一に、市場が買っているのは「今」ではなく、「景気循環のピークアウト」だ。
SNDKの決算は過去の実績で、株価が織り込むのは未来だ。
AI向けストレージの需要が非常に強いのは確かだ。エンタープライズSSDの比率は約半分に達し、契約価格も上昇中。長期契約は2030年まで続く。しかし市場は今、ある疑問を抱き始めている。メモリーサイクルの好況は、あとどれくらい続くのか?
供給が拡大し、需要が鈍化すれば、85%の粗利益率は格好の標的になる。分社化後の安値から2,370ドルまで、いったい何倍になったのか分からないほど上昇し、利益確定売りの厚みは城壁のようだ。決算は彼らに、体裁よく利益確定する理由を与えただけだ。
第二に、1対8の株式分割は、あなたへのプレゼントではない。
11月19日の取引終了後に効力が発生し、11月20日から分割後の株式で取引される。
株式分割と聞いて興奮する人は多い。「安くなった、買える!」——目を覚ましてほしい。株式分割でファンダメンタルズは何も変わらない。1,000ドルの株券1枚が、125ドルの株券8枚に変わるだけだ。会社は同じ、バリュエーションも同じ。
本当の効果は、個人投資家が参加しやすくなり、流動性が高まることだ。
第三に、無期限先物のロング勢は混み合いすぎていて、1,000ドルが鉄壁の底とは限らない。
現在、資金調達率はプラス寄り(約0.07%+/8時間)で、建玉(OI)も高水準。ロング勢が資金調達料を払っている——ロングに偏っており、レバレッジ勢が列をなしている。
テクニカル面も厳しい。大陰線が続き、出来高を伴って下落。短期移動平均線を割り込み、下降トレンドが鮮明だ。RSIは売られ過ぎだが、底打ちのダイバージェンスも反転を示すローソク足パターンもない。売られ過ぎはさらに売られ過ぎになり得る。ロング勢が全滅するまで。
サポート:990~1,000ドル(直近安値+心理的節目)、さらに下は900~950ドル。
レジスタンス:1,050~1,100ドル、1,150~1,200ドル、1,300ドル以上。
決算では売上高が378%急増、EPSは予想超え、さらに1対8の株式分割を発表——それなのに株価は1週間で27%下落し、無期限先物も一気に1,010ドルまで叩き落とされた。ついさっきまで資金調達率はプラスで、ロング勢はまだポジションを積み上げている。これはAIストレージの黄金の買い場なのか、それとも「好材料出尽くし」の典型的な屠殺場なのか?
まず表面的な状況を見よう。決算は爆発的に好調なのに、株価はひどい下げっぷりだ。
10月29日の決算:売上高110.3億ドル、前年同期比+378%。粗利益率85.1%。EPSは49.51ドルで、すべて会社ガイダンスの上限を上回った。データセンター向け売上高は48億ドルで、前四半期比+61%。さらに50億ドルの自社株買いと、1対8の株式分割も発表した。
普通ならストップ高になりそうなものだが、結果は1,149ドルから990ドルまで急落。7日間で27%、30日間で41%下落し、6月の史上最高値2,370ドルから57%も下げた。
決算が良ければ良いほど、下げもきつい。
第一に、市場が買っているのは「今」ではなく、「景気循環のピークアウト」だ。
SNDKの決算は過去の実績で、株価が織り込むのは未来だ。
AI向けストレージの需要が非常に強いのは確かだ。エンタープライズSSDの比率は約半分に達し、契約価格も上昇中。長期契約は2030年まで続く。しかし市場は今、ある疑問を抱き始めている。メモリーサイクルの好況は、あとどれくらい続くのか?
供給が拡大し、需要が鈍化すれば、85%の粗利益率は格好の標的になる。分社化後の安値から2,370ドルまで、いったい何倍になったのか分からないほど上昇し、利益確定売りの厚みは城壁のようだ。決算は彼らに、体裁よく利益確定する理由を与えただけだ。
第二に、1対8の株式分割は、あなたへのプレゼントではない。
11月19日の取引終了後に効力が発生し、11月20日から分割後の株式で取引される。
株式分割と聞いて興奮する人は多い。「安くなった、買える!」——目を覚ましてほしい。株式分割でファンダメンタルズは何も変わらない。1,000ドルの株券1枚が、125ドルの株券8枚に変わるだけだ。会社は同じ、バリュエーションも同じ。
本当の効果は、個人投資家が参加しやすくなり、流動性が高まることだ。
第三に、無期限先物のロング勢は混み合いすぎていて、1,000ドルが鉄壁の底とは限らない。
現在、資金調達率はプラス寄り(約0.07%+/8時間)で、建玉(OI)も高水準。ロング勢が資金調達料を払っている——ロングに偏っており、レバレッジ勢が列をなしている。
テクニカル面も厳しい。大陰線が続き、出来高を伴って下落。短期移動平均線を割り込み、下降トレンドが鮮明だ。RSIは売られ過ぎだが、底打ちのダイバージェンスも反転を示すローソク足パターンもない。売られ過ぎはさらに売られ過ぎになり得る。ロング勢が全滅するまで。
サポート:990~1,000ドル(直近安値+心理的節目)、さらに下は900~950ドル。
レジスタンス:1,050~1,100ドル、1,150~1,200ドル、1,300ドル以上。