APP決算発表後に35%窓を開けて急騰、空売り勢はまだ金を払い続ける
まず立場を明かすと、今回は強気派に乗る。ただし高値追いはしない。
まずは数字から。
昨夜の米国株取引終了後、APPが第3四半期決算を発表。売上高は21億8500万ドルで、前年同期比55%増。市場予想は20億7000万ドル強だった。
EPSは4.30ドルで、予想の4.03ドルを上回り、前年同期の2.45ドルから大きく伸びた。
純利益は14億3900万ドル、前年同期比72%増。純利益率は66%、調整後EBITDAは18億4200万ドル、利益率は84%。
要するに、売上の伸びを上回るペースで利益が増えている。この決算にごまかしはほとんどない。
さらに強いのは業績見通しだ。第4四半期の売上高見通しは23億6500万~23億9500万ドルで、ウォール街の予想は約22億5000万ドルにすぎない。
調整後EBITDAの見通しは19億9500万~20億2500万ドル。こちらも予想の18億8000万ドルを大きく上回る。
四半期のフリーキャッシュフローは14億ドル。取締役会は自社株買い枠をさらに32億ドル増やし、現在の枠は36億ドルとなった。
「市場予想を上回った」の一言では言い尽くせない。あらゆる面で上振れだ。
ちなみに、隣のARMも決算は予想超えだったのに、株価はそれでも8%下落。半導体関連のSOXLは1日で12%安。
APPの35%上昇は単独での動きで、セクター全体の相場ではない。
強気派の見方。
AIモデルのアップグレード後、広告ビジネスは本当に稼げるようになった。ゲーム事業は前年同期比で約50%増、消費者支出も3桁成長。
第2四半期に予想を下回った理由についての説明も筋が通っている。モデルのアップグレードが数日遅れたが、今四半期に一気に取り戻し、さらに予想を上回った。
自社株買いの拡大に強気な見通し。経営陣自身、もう慎重ぶるのをやめたようだ。
弱気派の見方。
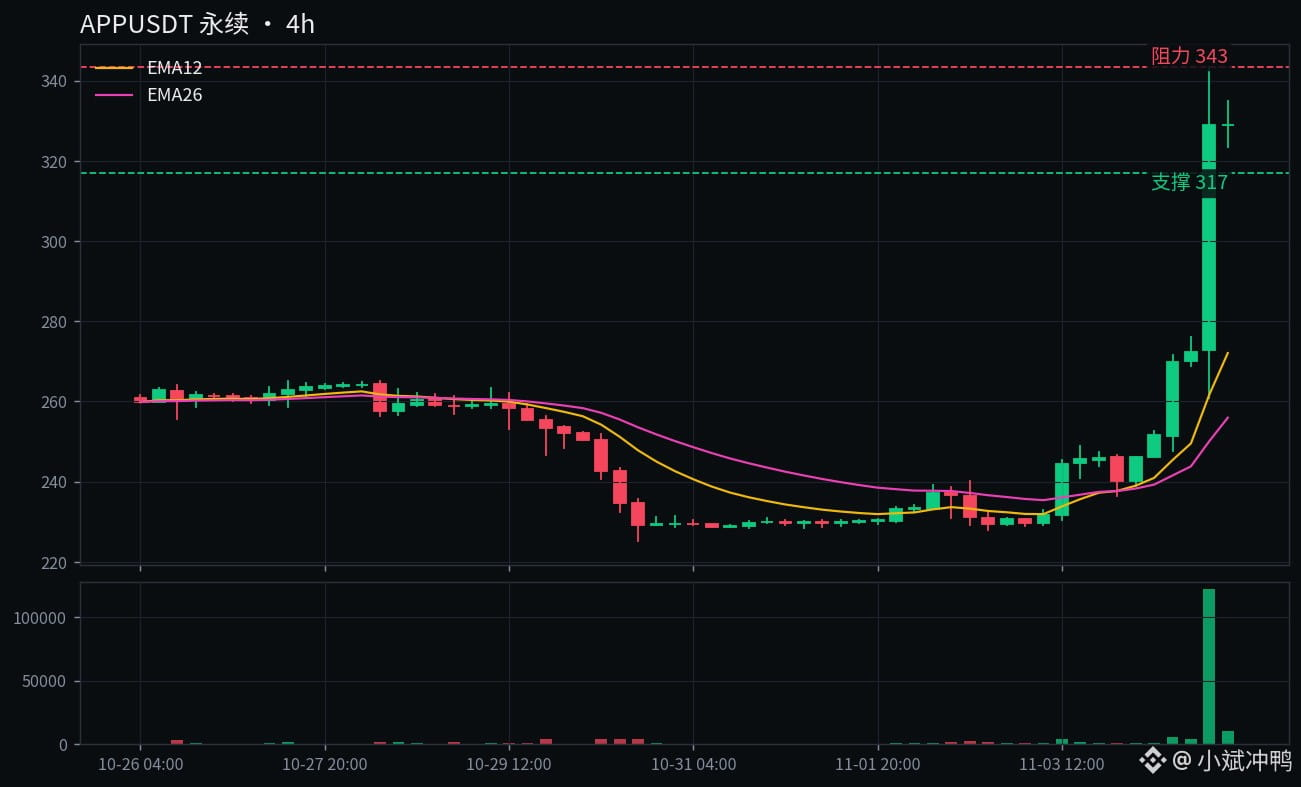
盛り上がりだけを見てはいけない。APPは今年、614ドルの高値からずっと下落してきており、先週金曜には228ドルをつけた。
10月末にはUBSが目標株価を790ドルから414ドルに引き下げ、RBCも575ドルから500ドルに下方修正。Zacksはそのまま「売り」とした。
第2四半期には一度、予想を下回っている。モデルのアップグレードという説明が今回は通用したが、次もそうとは限らない。
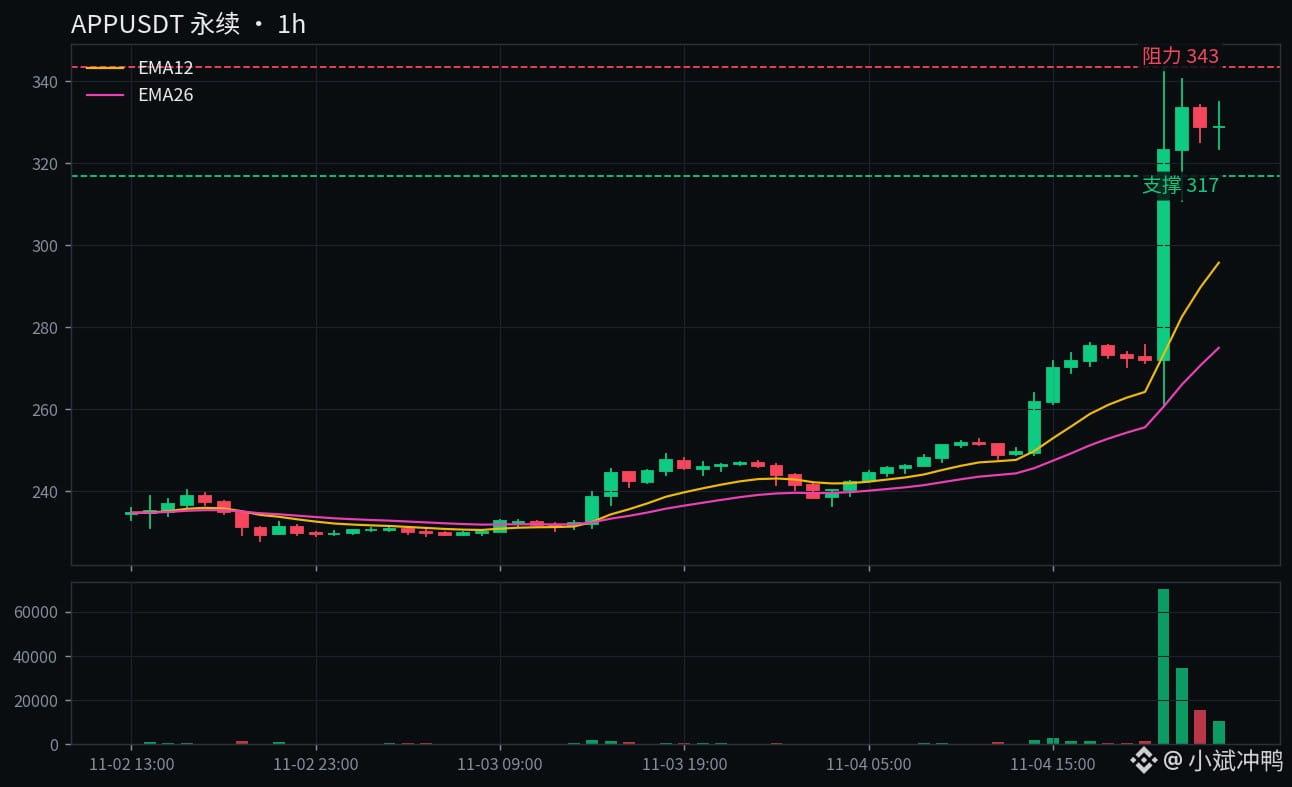
それに、無期限先物はこの日すでに35%上昇し、現在値は329.5ドル。24時間高値の343ドルまであと一歩だ。ここで飛び乗れば、決算発表直後に買った人たちの売りを受け止めることになる。
私の考え。
この銘柄は強気派にも弱気派にもそれぞれ一理あるが、私は数字のほうを信じる。
業績見通しは予想を6%上回り、自社株買い枠は36億ドルに増えた。この2つは実際の価値がある話で、単なる口先ではない。
ただし、35%の窓開け上昇は追いかけない。窓を開けた銘柄に飛び乗ると、その日のうちにまず押し戻されることもある。
無期限先物には、もう一つ面白いシグナルがある。資金調達率は8時間あたり-0.52%で、空売り勢はまだ強気派に金を払っている。
現物指数は333、無期限先物は329。無期限先物のほうが現物より安く、無期限先物で高値追いする人は、現物ほど熱くなっていないことを示している。
シナリオ分析。
343ドルを維持して引ければ、今回の動きは決算を受けた一時的な急騰にとどまらず、360ドルに向かうのはほぼ確実だ。
317ドル、つまり24時間の加重平均価格を割れば、決算の勢いが失われたということ。300ドルまで戻って窓を埋めるだろう。
300ドルを割れば、この記事での強気判断は取り下げる。素直に、一日限りの上昇だったと認める。
私はどうするか。
窓開け上昇はいつも追わない。まずは横で様子を見て、343ドルを維持するか、317ドルまで押し戻されるのを待つ。
決算は信じるが、今の株価水準は信じない。今の価格で飛び乗るには、許容できるリスクが小さすぎる。
二択で聞きたい。343ドルを維持して360ドルを目指すか、それとも317ドルを割って300ドルまで戻り、窓を埋めるか?私は360ドルへの上昇に賭ける。ただし、あくまで強気派というだけで、高値追いはしない。あなたは?
$APP $ARM $SOXL
#AppLovin #決算
まず立場を明かすと、今回は強気派に乗る。ただし高値追いはしない。
まずは数字から。
昨夜の米国株取引終了後、APPが第3四半期決算を発表。売上高は21億8500万ドルで、前年同期比55%増。市場予想は20億7000万ドル強だった。
EPSは4.30ドルで、予想の4.03ドルを上回り、前年同期の2.45ドルから大きく伸びた。
純利益は14億3900万ドル、前年同期比72%増。純利益率は66%、調整後EBITDAは18億4200万ドル、利益率は84%。
要するに、売上の伸びを上回るペースで利益が増えている。この決算にごまかしはほとんどない。
さらに強いのは業績見通しだ。第4四半期の売上高見通しは23億6500万~23億9500万ドルで、ウォール街の予想は約22億5000万ドルにすぎない。
調整後EBITDAの見通しは19億9500万~20億2500万ドル。こちらも予想の18億8000万ドルを大きく上回る。
四半期のフリーキャッシュフローは14億ドル。取締役会は自社株買い枠をさらに32億ドル増やし、現在の枠は36億ドルとなった。
「市場予想を上回った」の一言では言い尽くせない。あらゆる面で上振れだ。
ちなみに、隣のARMも決算は予想超えだったのに、株価はそれでも8%下落。半導体関連のSOXLは1日で12%安。
APPの35%上昇は単独での動きで、セクター全体の相場ではない。
強気派の見方。
AIモデルのアップグレード後、広告ビジネスは本当に稼げるようになった。ゲーム事業は前年同期比で約50%増、消費者支出も3桁成長。
第2四半期に予想を下回った理由についての説明も筋が通っている。モデルのアップグレードが数日遅れたが、今四半期に一気に取り戻し、さらに予想を上回った。
自社株買いの拡大に強気な見通し。経営陣自身、もう慎重ぶるのをやめたようだ。
弱気派の見方。
盛り上がりだけを見てはいけない。APPは今年、614ドルの高値からずっと下落してきており、先週金曜には228ドルをつけた。
10月末にはUBSが目標株価を790ドルから414ドルに引き下げ、RBCも575ドルから500ドルに下方修正。Zacksはそのまま「売り」とした。
第2四半期には一度、予想を下回っている。モデルのアップグレードという説明が今回は通用したが、次もそうとは限らない。
それに、無期限先物はこの日すでに35%上昇し、現在値は329.5ドル。24時間高値の343ドルまであと一歩だ。ここで飛び乗れば、決算発表直後に買った人たちの売りを受け止めることになる。
私の考え。
この銘柄は強気派にも弱気派にもそれぞれ一理あるが、私は数字のほうを信じる。
業績見通しは予想を6%上回り、自社株買い枠は36億ドルに増えた。この2つは実際の価値がある話で、単なる口先ではない。
ただし、35%の窓開け上昇は追いかけない。窓を開けた銘柄に飛び乗ると、その日のうちにまず押し戻されることもある。
無期限先物には、もう一つ面白いシグナルがある。資金調達率は8時間あたり-0.52%で、空売り勢はまだ強気派に金を払っている。
現物指数は333、無期限先物は329。無期限先物のほうが現物より安く、無期限先物で高値追いする人は、現物ほど熱くなっていないことを示している。
シナリオ分析。
343ドルを維持して引ければ、今回の動きは決算を受けた一時的な急騰にとどまらず、360ドルに向かうのはほぼ確実だ。
317ドル、つまり24時間の加重平均価格を割れば、決算の勢いが失われたということ。300ドルまで戻って窓を埋めるだろう。
300ドルを割れば、この記事での強気判断は取り下げる。素直に、一日限りの上昇だったと認める。
私はどうするか。
窓開け上昇はいつも追わない。まずは横で様子を見て、343ドルを維持するか、317ドルまで押し戻されるのを待つ。
決算は信じるが、今の株価水準は信じない。今の価格で飛び乗るには、許容できるリスクが小さすぎる。
二択で聞きたい。343ドルを維持して360ドルを目指すか、それとも317ドルを割って300ドルまで戻り、窓を埋めるか?私は360ドルへの上昇に賭ける。ただし、あくまで強気派というだけで、高値追いはしない。あなたは?
$APP $ARM $SOXL
#AppLovin #決算