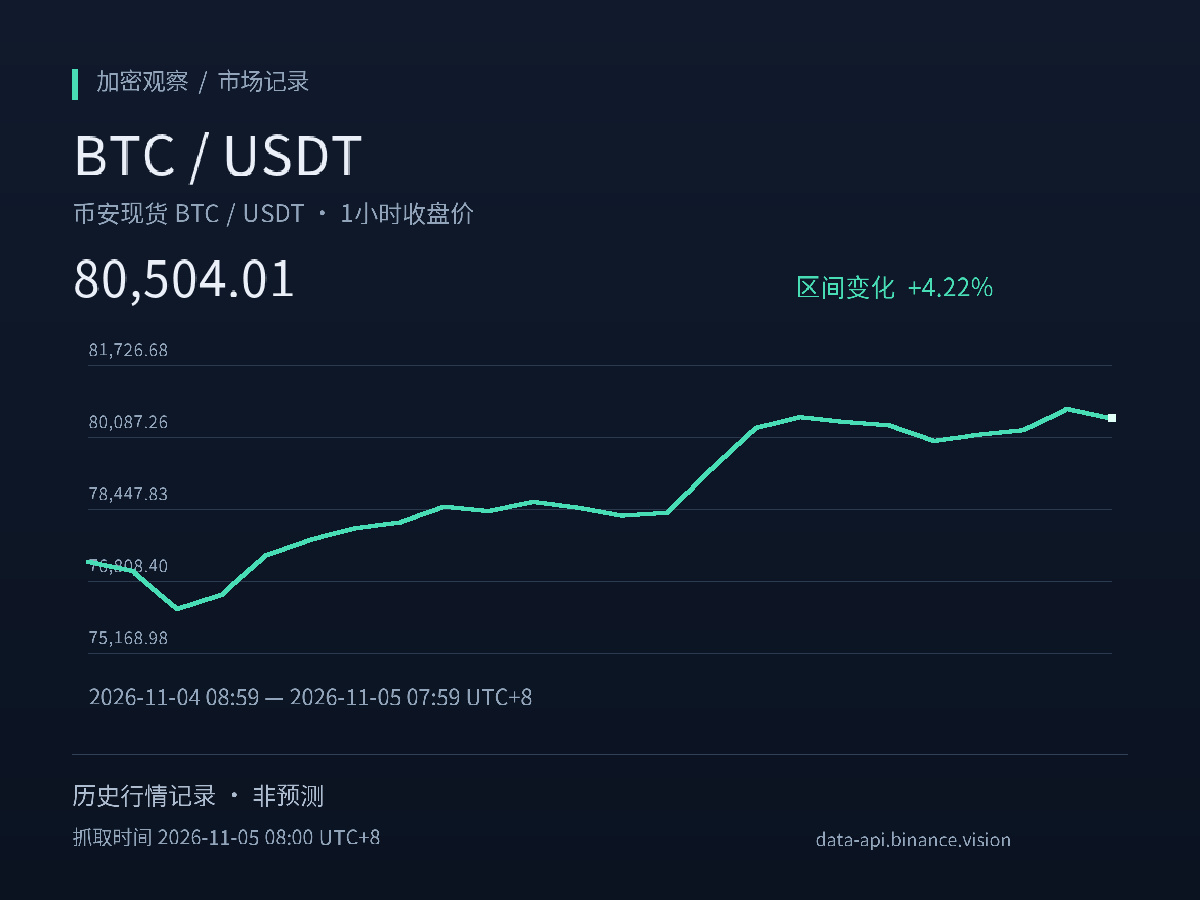
私の見立てでは、今回の「マイニング企業からAI向けリースへの転換」をめぐる売りは、リース需要の崩壊というより、資金調達コストと政策リスクの再評価に近い。この見方が成り立つかどうかは、締結済みのリース契約が解約されるか、資金調達環境がさらに引き締まるか、テキサス州の電力供給や許認可をめぐるリスクが他のプロジェクトにも広がるかにかかっている。
まず事実を確認したい。PANewsがVanEckの調査レポートを引用して伝えたところによると、AIデータセンター・インフラのリース事業へ転換するビットコインマイニング企業の株価は、10月に平均約35%下落した。一方、締結済みのリース契約は解約されておらず、需要の兆候は依然として強まっている。VanEckは今回の売りを資金調達コストの上昇とマクロ経済へのセンチメントに起因するとし、市場は長期リース契約の価値を過小評価しているとみている。また同レポートは、AIインフラのボトルネックはチップではなく電力にあると指摘。こうしたマイニング企業は通常、投資適格のテナントと10~20年のリース契約を結んでおり、2028年のEBITDAを基準にした評価額は、データセンターREITの約半分だという。CoinDeskは一方、テキサス州の選挙結果によって、マイニング企業のAI事業への転換における電力接続と建設許可に新たな不確実性が生じたと報じた。すでに許可を得ているプロジェクトを持つ企業は、供給が逼迫することで恩恵を受ける可能性がある。
これを踏まえると、市場は「契約済みのキャッシュフロー」と「拡張オプション」を分けて評価し始めていると推測できる。長期契約の締結は、比較的確実な収入を意味する。しかし株価の下落は、資金が割引率と政策上のハードルをより重視していることを示している。資金調達コストが上昇し、許認可をめぐる不確実性が増すと、拡張ストーリーの評価は押し下げられるが、リース契約そのものの状況が同じように悪化しているとは限らない。私の見立てでは、契約が引き続き有効であるなら、足元の下落は需要が否定されたのではなく、リスクプレミアムの上昇を反映している。
シナリオ別に見ると、今後、リース契約の解約やテナントの債務不履行が発生すれば、上記の見方は成り立たなくなる。資金調達コストが低下し、プロジェクトの許認可が進めば、評価額の差は縮小する可能性がある。テキサス州のリスクが他州にも波及すれば、再評価は長引くだろう。
注目すべき点は、リース契約が解約されるか、資金調達コストがどう変化するか、プロジェクトの許認可がどこまで進むかだ。本稿は投資助言を構成するものではない。
$BTC
#BTC #マクロ経済
出典:
PANews(原掲載 11-05 07:57 北京時間)
https://www.panewslab.com/zh/articles/01a1a8fe-cfb5-71a6-9449-648405cb150f
CoinDesk(原掲載 11-05 00:08 北京時間)
https://www.coindesk.com/markets/2026/11/04/wall-street-cuts-bitcoin-miner-price-targets-after-democrats-texas-win-threatens-ai-data-center-boom
まず事実を確認したい。PANewsがVanEckの調査レポートを引用して伝えたところによると、AIデータセンター・インフラのリース事業へ転換するビットコインマイニング企業の株価は、10月に平均約35%下落した。一方、締結済みのリース契約は解約されておらず、需要の兆候は依然として強まっている。VanEckは今回の売りを資金調達コストの上昇とマクロ経済へのセンチメントに起因するとし、市場は長期リース契約の価値を過小評価しているとみている。また同レポートは、AIインフラのボトルネックはチップではなく電力にあると指摘。こうしたマイニング企業は通常、投資適格のテナントと10~20年のリース契約を結んでおり、2028年のEBITDAを基準にした評価額は、データセンターREITの約半分だという。CoinDeskは一方、テキサス州の選挙結果によって、マイニング企業のAI事業への転換における電力接続と建設許可に新たな不確実性が生じたと報じた。すでに許可を得ているプロジェクトを持つ企業は、供給が逼迫することで恩恵を受ける可能性がある。
これを踏まえると、市場は「契約済みのキャッシュフロー」と「拡張オプション」を分けて評価し始めていると推測できる。長期契約の締結は、比較的確実な収入を意味する。しかし株価の下落は、資金が割引率と政策上のハードルをより重視していることを示している。資金調達コストが上昇し、許認可をめぐる不確実性が増すと、拡張ストーリーの評価は押し下げられるが、リース契約そのものの状況が同じように悪化しているとは限らない。私の見立てでは、契約が引き続き有効であるなら、足元の下落は需要が否定されたのではなく、リスクプレミアムの上昇を反映している。
シナリオ別に見ると、今後、リース契約の解約やテナントの債務不履行が発生すれば、上記の見方は成り立たなくなる。資金調達コストが低下し、プロジェクトの許認可が進めば、評価額の差は縮小する可能性がある。テキサス州のリスクが他州にも波及すれば、再評価は長引くだろう。
注目すべき点は、リース契約が解約されるか、資金調達コストがどう変化するか、プロジェクトの許認可がどこまで進むかだ。本稿は投資助言を構成するものではない。
$BTC
#BTC #マクロ経済
出典:
PANews(原掲載 11-05 07:57 北京時間)
https://www.panewslab.com/zh/articles/01a1a8fe-cfb5-71a6-9449-648405cb150f
CoinDesk(原掲載 11-05 00:08 北京時間)
https://www.coindesk.com/markets/2026/11/04/wall-street-cuts-bitcoin-miner-price-targets-after-democrats-texas-win-threatens-ai-data-center-boom