#amd超预期大涨,ai叙事延续?
107%から97%へ減速、株価は8%上昇
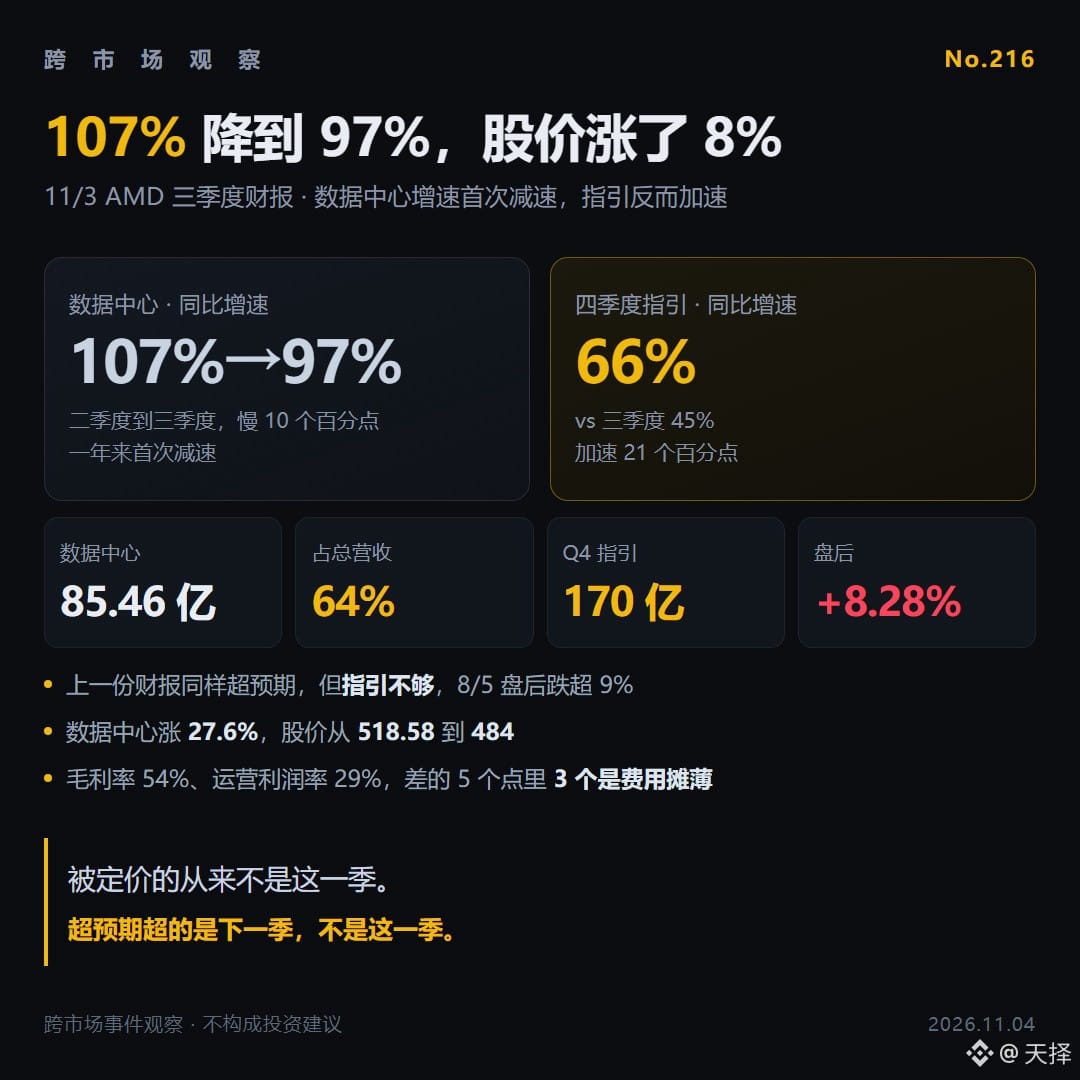
11月3日の取引終了後、AMDの売上高は133.77億ドルで45%増、データセンター部門は85.46億ドルで97%増となった。時間外取引では一時9%超上昇。
▪️ 97%は第2四半期の107%から10ポイント減速し、1年ぶりの減速となった。
▪️ 第4四半期の見通しは170億ドル。前年同期比66%増、前四半期比27%増で、アナリスト予想の163億ドルを7億ドル上回る。
▪️ 前回の決算も予想を上回ったが、見通しが物足りず、8月5日の時間外取引で9%超下落した。
株価に織り込まれるのは、いつだって今四半期の業績ではない。インテルは10月29日、データセンター部門が78%増となった一方、見通しが予想に届かず、株価は急落。AMDは97%増、見通しも予想を4%上回り、時間外取引で8%上昇した。分かれ目は需要ではなく、見通しだ。データセンター部門は27.6%増なのに、株価は518.58から484へ下落した。
第4四半期もおそらく予想を上回るが、上振れ幅は今四半期より小さくなるだろう。今四半期は自社見通しの上限である133億ドルを超えたが、次の四半期は170億ドルをさらに上回らなければならない。
注目すべき点は3つ。第一に、170億ドルに占めるデータセンター部門の割合が上昇するなら、増分はHeliosラックの出荷拡大によるものとなる。第二に、粗利益率は54%、営業利益率は29%。5ポイントの差のうち3ポイントは、費用の売上高に対する比率低下によるものだ。第三に、来年の80%超という成長率の分母は総売上高であり、170億ドルの80%は136億ドルとなる。
あなたは見通しが示す成長率を信じる?それとも今四半期の成長率を信じる?$AMD
107%から97%へ減速、株価は8%上昇
11月3日の取引終了後、AMDの売上高は133.77億ドルで45%増、データセンター部門は85.46億ドルで97%増となった。時間外取引では一時9%超上昇。
▪️ 97%は第2四半期の107%から10ポイント減速し、1年ぶりの減速となった。
▪️ 第4四半期の見通しは170億ドル。前年同期比66%増、前四半期比27%増で、アナリスト予想の163億ドルを7億ドル上回る。
▪️ 前回の決算も予想を上回ったが、見通しが物足りず、8月5日の時間外取引で9%超下落した。
株価に織り込まれるのは、いつだって今四半期の業績ではない。インテルは10月29日、データセンター部門が78%増となった一方、見通しが予想に届かず、株価は急落。AMDは97%増、見通しも予想を4%上回り、時間外取引で8%上昇した。分かれ目は需要ではなく、見通しだ。データセンター部門は27.6%増なのに、株価は518.58から484へ下落した。
第4四半期もおそらく予想を上回るが、上振れ幅は今四半期より小さくなるだろう。今四半期は自社見通しの上限である133億ドルを超えたが、次の四半期は170億ドルをさらに上回らなければならない。
注目すべき点は3つ。第一に、170億ドルに占めるデータセンター部門の割合が上昇するなら、増分はHeliosラックの出荷拡大によるものとなる。第二に、粗利益率は54%、営業利益率は29%。5ポイントの差のうち3ポイントは、費用の売上高に対する比率低下によるものだ。第三に、来年の80%超という成長率の分母は総売上高であり、170億ドルの80%は136億ドルとなる。
あなたは見通しが示す成長率を信じる?それとも今四半期の成長率を信じる?$AMD