
結論:$EDGE 実際の収益と買い戻しはあるものの、現時点では成長を再び実現できることを証明できていません。
最近、EDGEについてずっと調べています。最初に興味を持った理由は、とてもシンプルでした。実際の収益があり、実際に買い戻しを行っていて、しかも評価額がかなり割安に見えたからです。
現在、EDGEの累計買い戻し・バーン量は総供給量の5.09%に達しています。直近30日間のトークン保有者収益は約61.8万米ドルで、現在の流通時価総額約1億1,800万米ドルを基準にすると、年率換算の価値還元率は依然として約6%です。
これらのデータだけを見ると、EDGEは現在のDEXセクターの中でもかなり「割安」な資産と言えます。しかし、調べれば調べるほど、私はむしろ慎重になりました。というのも、EDGEが今抱える最大の問題は価格ではなく、次のDYDXになってしまうのではないか、という点かもしれないからです。
一、EDGEは決して実体のないプロジェクトではない
11月4日時点で、edgeX V2の直近30日間の実績は以下のとおりです。
1、パーペチュアル取引高:約186.8億ドル
2、プロトコル収入:約151万ドル
3、OI:約1億3,800万ドル
4、TVL:約5,960万ドル
5、EDGEホルダー収益:約61.8万ドル
6、EDGEはこれまでに総供給量の5.09%を買い戻して焼却済み。
EDGEには取引高と収入があり、実際に現金を使ったトークンの買い戻しも継続しています。
二、V2はかつて連続成長を遂げたが、今は明らかに失速している
edgeX V2のローンチ後、収入は非常に好調でした。7月:231万ドル、8月:269万ドル、9月:302万ドル。
当時、この推移だけを見れば、「V2への移行は成功し、edgeXは成長期に入った」という結論に至りやすかったでしょう。
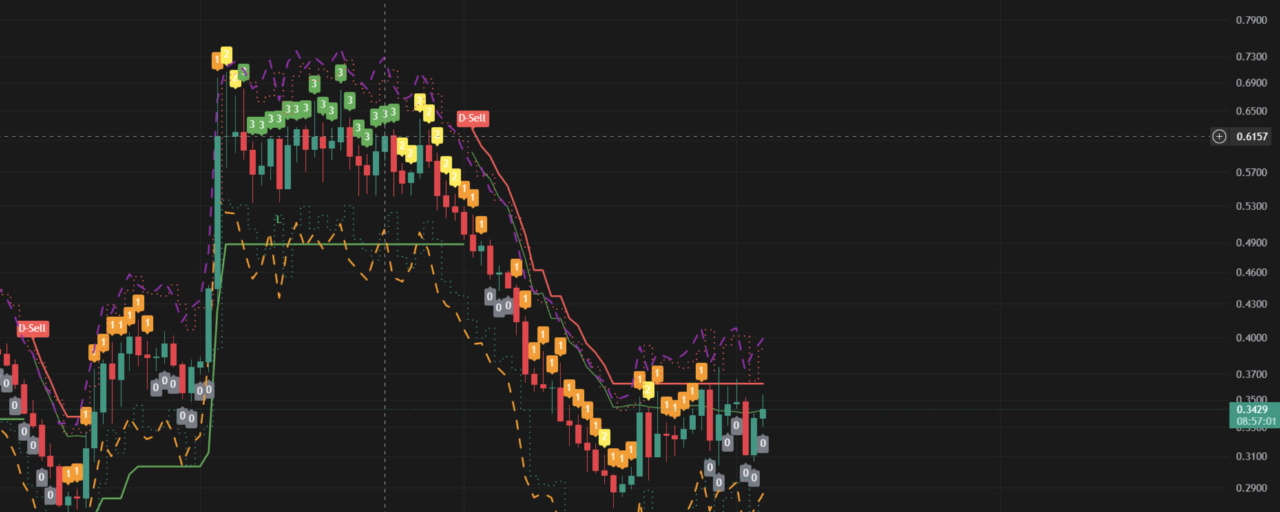
しかし、10月の月間収入はわずか164万ドルでした。9月から約45.7%も減少しています。直近30日間の収入はさらに減って151万ドルとなり、直近7日間ではわずか29.3万ドルです。つまり、直近7日間の数字を単純に月換算すると、収入は月約126万ドルにとどまります。
したがって、V2が今も成長しているとは、もはや言えません。
より正確に言えば、V2はV1からの移行を完了しましたが、その移行による成長の追い風が過ぎた今、edgeXは本当の市場競争に直面しています。
三、取引高も同時に縮小している
これは収入の減少以上に警戒すべきことです。現在、Perp DEX市場全体の直近30日間の取引高は約6,494億ドルです。
内訳は、Hyperliquid:2,287億ドル、Lighter:733億ドル、ASTER:467億ドル、edgeX V2:187億ドル、dYdX V4:約11億ドルです。EDGEの市場シェアは現在、Perp DEX市場全体の約3%にすぎません。さらに、私たちが初めてEDGEを調査した時点では、30日間のパーペチュアル取引高はまだ300億ドル前後でした。その後、279億ドル → 209億ドル → 195億ドル → 現在は187億ドルとなっています。この推移は、明らかに好ましいものとは言えません。さらに重要なのは、競合他社が立ち止まって待ってくれるわけではないということです。
Hyperliquidはわずか1カ月で2,287億ドルを達成し、取引高はedgeXの12倍以上です。Lighterも約733億ドルで、EDGEの4倍近くに達しています。したがって、今EDGEが直面している本当の問題は、「Perp DEXを続けられるか?」ではなく、「ネットワーク効果がますます強まる取引所市場で、なぜHYPE、LIT、ASTERからユーザーを奪えるのか?」です。
現時点では、説得力のある答えをまだ見つけられていません。
四、V2のRWA戦略は、ますます単なる追随のように思える
edgeX V2が現在強調しているのは、株式、金、商品、外国為替、RWA、24時間365日の取引です。聞こえは魅力的ですが、結局のところ問題は同じです。なぜユーザーは、これらの商品を取引するために必ずedgeXに来なければならないのでしょうか?「金も取引できる」「株式のパーペチュアルもある」「外国為替もある」というだけでは、参入障壁にはなりません。
取引所にとって本当に重要なのは、流動性、板の厚さ、スプレッド、手数料、マーケットメーカー、ユーザー規模、そしてユーザーへの流通経路です。
こうした要素は、最終的にすべてネットワーク効果を生み出します。edgeXはCircleのArcとも深く提携し、150以上の株式、商品、外国為替、暗号資産のパーペチュアル市場を立ち上げ、ユーザー向けのインセンティブ施策も実施しました。しかし結果を見る限り、こうした新規事業がedgeX全体の取引高と収入を再び押し上げたとは、まだ確認できていません。
したがって、少なくとも現時点では、RWAは製品ラインの拡大には見えても、第二の成長曲線とは呼べません。
「取引できる」ことと「人が取引に来る」ことは、まったく別の話です。
五、だからこそ、私はますますDYDXを思い浮かべる
現在のDYDXは、まさに格好の反面教師です。DYDXには製品がないわけではありません。収入がないわけでもありません。トークノミクスに問題があるわけですらありません。現時点で、dYdX V4は直近30日間に約11億ドルのパーペチュアル取引高と、約23.4万ドルのプロトコル収入をなお生み出しています。しかも、その収入はほぼすべてトークン保有者への価値還元に充てられており、その仕組みはむしろ非常に魅力的に見えます。それでも、DYDXの流通時価総額は今や約8,800万ドルにまで減少しています。なぜでしょうか?市場が取引所を評価する際に見るのは、「今も収入があるか」ではなく、「この業界における地位が上昇しているのか、下降しているのか」だからです。
DYDXの最大の問題は、収入がゼロになったことではありません。HyperliquidやLighterなど、新世代の取引プラットフォームが台頭するなかで、市場シェアがますます小さくなっていることです。結果として、製品も収入も価値還元の仕組みもあり、いつまでも割高には見えないのに、市場から成長株として評価されないという、非常に厄介な資産になっています。市場は、稼ぐ力はまだ残っているかもしれないが、競争力は失われつつあると見ているからです。
まさに今、私がEDGEについて懸念しているのはこの点です。
六、今、私が主に注目しているEDGEのファンダメンタルズ指標は3つ
1つ目:30日間の収入が再び250万〜300万ドル以上に戻るか。
2つ目:30日間のパーペチュアル取引高が再び300億ドルを超え、成長を続けられるか。
3つ目:OIとTVLの減少に歯止めがかかるか。
今後、収入が150万ドル → 200万ドル → 250万ドル → 300万ドルと伸び、
同時に取引高も300億ドル、400億ドル以上に戻るなら、
現在の流通時価総額が1億ドル規模であることは、確かに過小評価と言えるかもしれません。
しかし今後、収入が150万ドル → 120万ドル → 100万ドル → 80万ドルと推移するなら、EDGEは本当にDYDXと同じ道をたどる可能性が高いでしょう。いつまでも割安に見え、収入があり、買い戻しも続く一方で、市場シェアは縮小し、最後には成長資産としての評価を市場から得られなくなる、という道です。
そのため、ここまで調べた今、EDGEについて私が最も気にしていることは、「いったいどれほど割安なのか?」から、「いったいまだ成長しているのか?」へと完全に変わりました。