1145ドルのSNDK、あなたなら買い向かう?
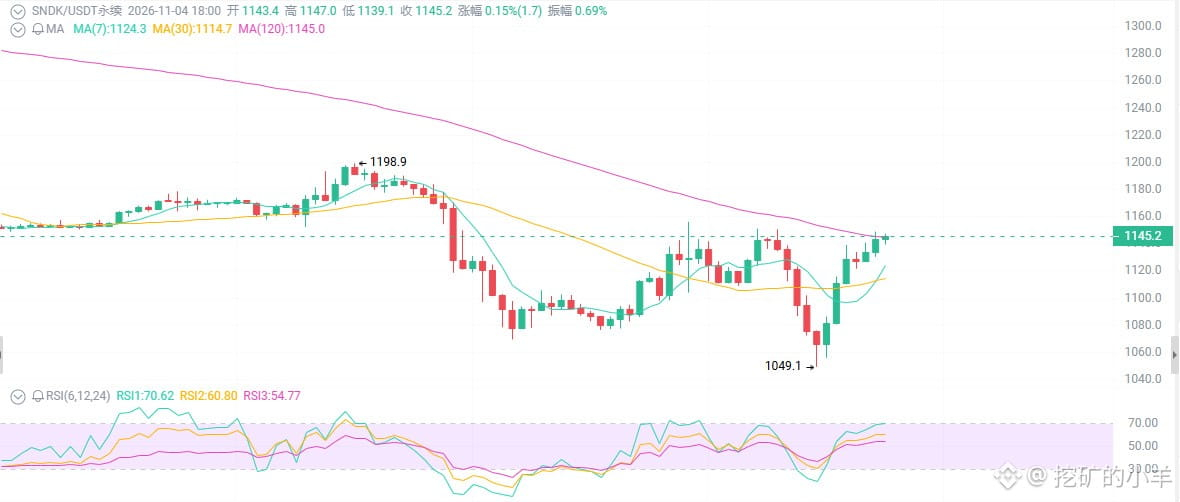
売上高は378%急増したのに、株価は1日で13%暴落。2300から半値の1145へ——好決算のSNDKは絶好の買い場か、それとも落ちてくるナイフか?ついさっき、1050で踏みとどまりました。
まず表面的な状況から:決算は絶好調なのに、株価は暴落。
Q1 FY2027の売上高は110.31億ドル、前年同期比+378%、前四半期比+23%。EPSは49.51ドルで市場予想を大幅に上回り、粗利益率は85.1%。データセンター売上高は48億ドル、前四半期比+61%。50億ドルの自社株買いを実施。長期契約の最低コミットメント売上高は約939億ドル。
それでも決算発表後、株価は1日で13%超下落。6月の高値2300から1145まで一気に下げ、1カ月で35%、1週間で13%下落しました。市場が業績を評価していないのではなく、業績への期待がすでに株価に織り込まれていたのです。
1つ目:決算が絶好調なのに、なぜ暴落したのか?市場が恐れているのは業績ではなく、「成長の鈍化」です。
売上高の前年同期比+378%は驚異的に聞こえますが、前四半期比の成長率はさらに高い水準から低下。消費者向け(PC/スマートフォン)の売上高は圧迫され、高価格が需要を抑制しています。Kioxiaなど同業他社も、消費者向け製品の値上げ余地は限られると警告。市場が買っているのは今ではなく、次の四半期です。
株価を動かすのは期待であって、事実ではありません。 決算前に36から2300まで上昇し、60倍以上になっていました。好材料はとっくに織り込み済みです。決算発表後、機関投資家の最初の反応は「すごい」ではなく、「これ以上すごいことはあるのか?」——なければ、まず売るのです。
2つ目:939億ドルの最低コミットメント売上高は、絵に描いた餅ではありません。
複数の顧客と長期契約を締結。FY2027のビット生産量の約半分、FY2028の約3分の2をカバーし、最低コミットメント売上高は約939億ドルです。
さらに、同社は無借金で潤沢な現金を保有。調整後フリーキャッシュフローは約57億ドル、利益率は50%超で、今四半期には約50億ドルの自社株買いを実施しました。資金繰りに困っている会社ではなく、現金を生み出す会社です。
3つ目:テクニカル面では売られすぎから反発していますが、中期的なトレンドはまだ反転していません。
日足RSIは売られすぎの水準から回復していますが、依然として弱含み。MACDはデッドクロス後にヒストグラムが縮小し、下げ止まりの兆しはあるものの、ゴールデンクロスには至っていません。移動平均線は下向きに並び、株価はMA20/50を下回っています。短期的には戻り、中期的には下降チャネルの中です。
サポート:1050-1100→ 1000
レジスタンス:1180-1200→ 1250-1300→ 1500+
出来高を伴って1200を維持できて初めて、トレンド反転です。維持できなければ、売られすぎからの反発にすぎません。
普通株は8-for-1の株式分割を実施。基準日は11月9日頃、取引開始は11月20日頃です。分割前後は値動きが大きくなる可能性があり、流動性を狙った売買も考えられますが、レバレッジをかけると上下に振り回されるおそれがあります。
売上高は378%急増したのに、株価は1日で13%暴落。2300から半値の1145へ——好決算のSNDKは絶好の買い場か、それとも落ちてくるナイフか?ついさっき、1050で踏みとどまりました。
まず表面的な状況から:決算は絶好調なのに、株価は暴落。
Q1 FY2027の売上高は110.31億ドル、前年同期比+378%、前四半期比+23%。EPSは49.51ドルで市場予想を大幅に上回り、粗利益率は85.1%。データセンター売上高は48億ドル、前四半期比+61%。50億ドルの自社株買いを実施。長期契約の最低コミットメント売上高は約939億ドル。
それでも決算発表後、株価は1日で13%超下落。6月の高値2300から1145まで一気に下げ、1カ月で35%、1週間で13%下落しました。市場が業績を評価していないのではなく、業績への期待がすでに株価に織り込まれていたのです。
1つ目:決算が絶好調なのに、なぜ暴落したのか?市場が恐れているのは業績ではなく、「成長の鈍化」です。
売上高の前年同期比+378%は驚異的に聞こえますが、前四半期比の成長率はさらに高い水準から低下。消費者向け(PC/スマートフォン)の売上高は圧迫され、高価格が需要を抑制しています。Kioxiaなど同業他社も、消費者向け製品の値上げ余地は限られると警告。市場が買っているのは今ではなく、次の四半期です。
株価を動かすのは期待であって、事実ではありません。 決算前に36から2300まで上昇し、60倍以上になっていました。好材料はとっくに織り込み済みです。決算発表後、機関投資家の最初の反応は「すごい」ではなく、「これ以上すごいことはあるのか?」——なければ、まず売るのです。
2つ目:939億ドルの最低コミットメント売上高は、絵に描いた餅ではありません。
複数の顧客と長期契約を締結。FY2027のビット生産量の約半分、FY2028の約3分の2をカバーし、最低コミットメント売上高は約939億ドルです。
さらに、同社は無借金で潤沢な現金を保有。調整後フリーキャッシュフローは約57億ドル、利益率は50%超で、今四半期には約50億ドルの自社株買いを実施しました。資金繰りに困っている会社ではなく、現金を生み出す会社です。
3つ目:テクニカル面では売られすぎから反発していますが、中期的なトレンドはまだ反転していません。
日足RSIは売られすぎの水準から回復していますが、依然として弱含み。MACDはデッドクロス後にヒストグラムが縮小し、下げ止まりの兆しはあるものの、ゴールデンクロスには至っていません。移動平均線は下向きに並び、株価はMA20/50を下回っています。短期的には戻り、中期的には下降チャネルの中です。
サポート:1050-1100→ 1000
レジスタンス:1180-1200→ 1250-1300→ 1500+
出来高を伴って1200を維持できて初めて、トレンド反転です。維持できなければ、売られすぎからの反発にすぎません。
普通株は8-for-1の株式分割を実施。基準日は11月9日頃、取引開始は11月20日頃です。分割前後は値動きが大きくなる可能性があり、流動性を狙った売買も考えられますが、レバレッジをかけると上下に振り回されるおそれがあります。