🚨AMDのAIブームに資金調達の問題が浮上…
#amdbeatsexpectations-ainarrativecontinues
AMDはAIインフラの販売を拡大しています。Anthropicが最新のSEC提出書類で明らかにしたのは、そのインフラを確保するコストがいかに高まっているかです。
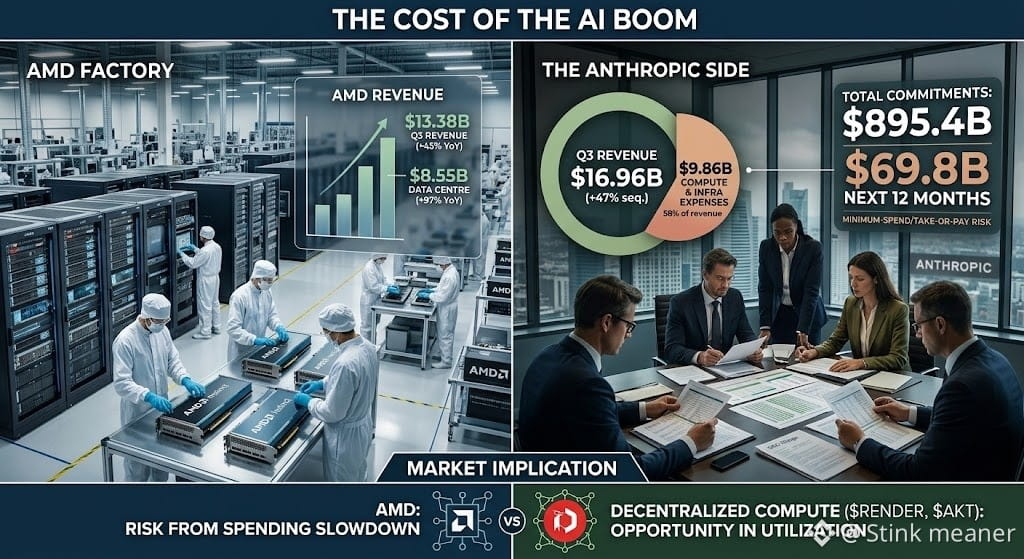
AMDは四半期売上高が133.8億ドルとなり、前年同期比45%増だったと発表しました。データセンター事業の売上高は85.5億ドルで、97%の成長を記録しました。
しかし、AI取引のもう一方にも目を向けてみましょう。
Anthropicの第3四半期売上高は169.6億ドルで、前四半期比47%増でした。一方、コンピューティングおよびインフラ関連費用は77%増の98.6億ドルに跳ね上がり、売上高の約58%を占めました。
さらに注目すべき点として、Anthropicはインフラおよび関連契約に関する総額約8,954億ドルのコミットメントを開示し、そのうち698億ドルは今後12カ月以内に発生する見込みです。
これは8,950億ドルが直ちに支払期限を迎えるという意味ではありません。同社は現金および短期投資を1,319億ドル、さらに利用可能な融資枠を148億ドル保有していました。
では、本当のリスクはどこにあるのでしょうか?
Anthropicの売上の大半は利用量に応じた課金ですが、重要なインフラ契約には最低利用額やテイク・オア・ペイ条項が含まれています。顧客は利用を減らせますが、それに応じてインフラへの支払いが減るとは限りません。
見落とされがちな関連性がもう一つあります。AMDは、GPUの納入および導入のマイルストーン達成を条件に、Anthropic株を最大50億ドル分購入することを約束しています。つまり、サプライヤーが顧客の投資家でもあるのです。
市場への影響:AIインフラ需要の拡大はAMDに恩恵をもたらしますが、AI支出の採算性が悪化すれば、最終的には半導体のバリュエーションや市場全体のリスク選好を圧迫する可能性があります。RENDERやAKTが注目を集めるかもしれませんが、実際の投資機会はAnthropicの支出コミットメントではなく、分散型コンピューティングの実利用状況に左右されます。
これは金融アドバイスではありません。AIの普及、資金調達環境、市場価格は、どちらの方向にも動く可能性があります。
$AMD $AKT $RENDER
#AMDBeatsExpectations-AINarrativeContinues #AnthropicIPOPricedDownasInvestorsEye$1.5T #MorganStanleyAmongFirstBanksToUseDTCCTokenization #USOctoberNFP-AreRateCutsStillPossible
#amdbeatsexpectations-ainarrativecontinues
AMDはAIインフラの販売を拡大しています。Anthropicが最新のSEC提出書類で明らかにしたのは、そのインフラを確保するコストがいかに高まっているかです。
AMDは四半期売上高が133.8億ドルとなり、前年同期比45%増だったと発表しました。データセンター事業の売上高は85.5億ドルで、97%の成長を記録しました。
しかし、AI取引のもう一方にも目を向けてみましょう。
Anthropicの第3四半期売上高は169.6億ドルで、前四半期比47%増でした。一方、コンピューティングおよびインフラ関連費用は77%増の98.6億ドルに跳ね上がり、売上高の約58%を占めました。
さらに注目すべき点として、Anthropicはインフラおよび関連契約に関する総額約8,954億ドルのコミットメントを開示し、そのうち698億ドルは今後12カ月以内に発生する見込みです。
これは8,950億ドルが直ちに支払期限を迎えるという意味ではありません。同社は現金および短期投資を1,319億ドル、さらに利用可能な融資枠を148億ドル保有していました。
では、本当のリスクはどこにあるのでしょうか?
Anthropicの売上の大半は利用量に応じた課金ですが、重要なインフラ契約には最低利用額やテイク・オア・ペイ条項が含まれています。顧客は利用を減らせますが、それに応じてインフラへの支払いが減るとは限りません。
見落とされがちな関連性がもう一つあります。AMDは、GPUの納入および導入のマイルストーン達成を条件に、Anthropic株を最大50億ドル分購入することを約束しています。つまり、サプライヤーが顧客の投資家でもあるのです。
市場への影響:AIインフラ需要の拡大はAMDに恩恵をもたらしますが、AI支出の採算性が悪化すれば、最終的には半導体のバリュエーションや市場全体のリスク選好を圧迫する可能性があります。RENDERやAKTが注目を集めるかもしれませんが、実際の投資機会はAnthropicの支出コミットメントではなく、分散型コンピューティングの実利用状況に左右されます。
これは金融アドバイスではありません。AIの普及、資金調達環境、市場価格は、どちらの方向にも動く可能性があります。
$AMD $AKT $RENDER
#AMDBeatsExpectations-AINarrativeContinues #AnthropicIPOPricedDownasInvestorsEye$1.5T #MorganStanleyAmongFirstBanksToUseDTCCTokenization #USOctoberNFP-AreRateCutsStillPossible