10月の株式市場は静かな月に見えた。実際は違った。
S&P 500だけを見ていたなら、月間の下落率は1%未満で、そのまま気にも留めなかっただろう。しかし、その裏ではテクノロジー株が大きな打撃を受けていた。
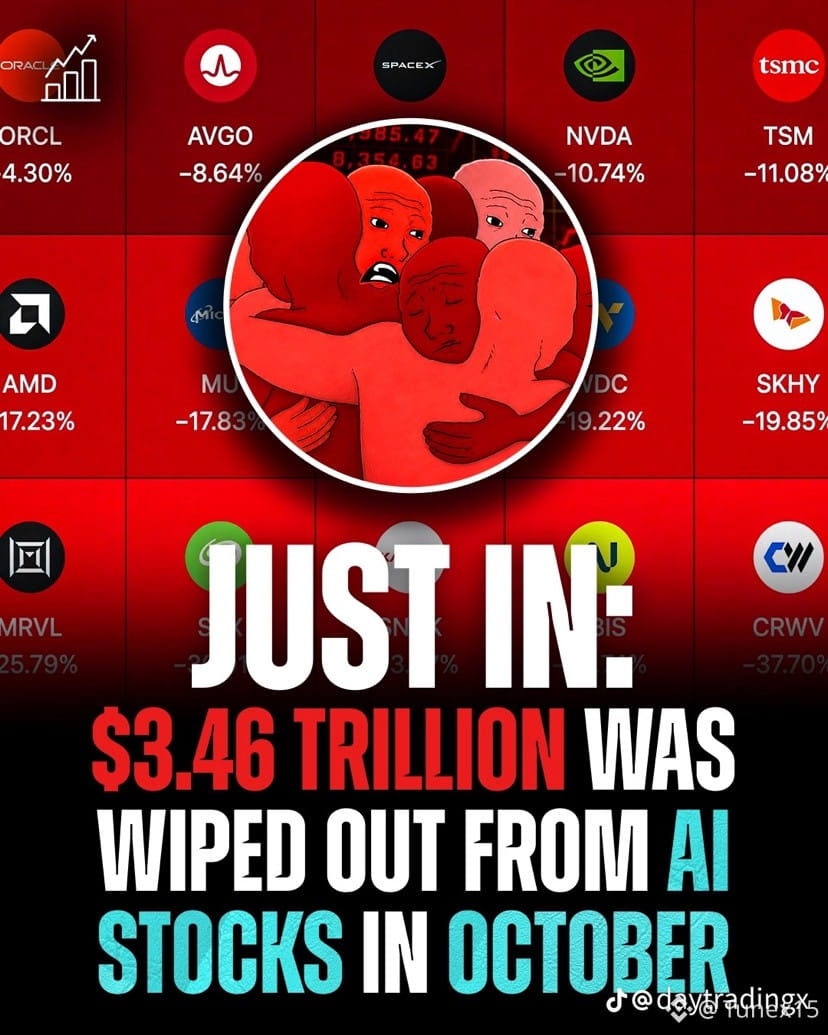
今月、ナスダック100では時価総額が2兆ドル以上失われた。ナスダック総合指数は5.30%下落し、2025年3月以来最悪の月となった。半導体株はさらに早い段階から打撃を受けていた。
月半ばまでに、米半導体株は売り浴びせで約2兆ドルを失う見通しとなっていた。その背景には、利上げ観測とAI関連コストへの懸念があった。
個別銘柄の動きには、厳しいものもあった。
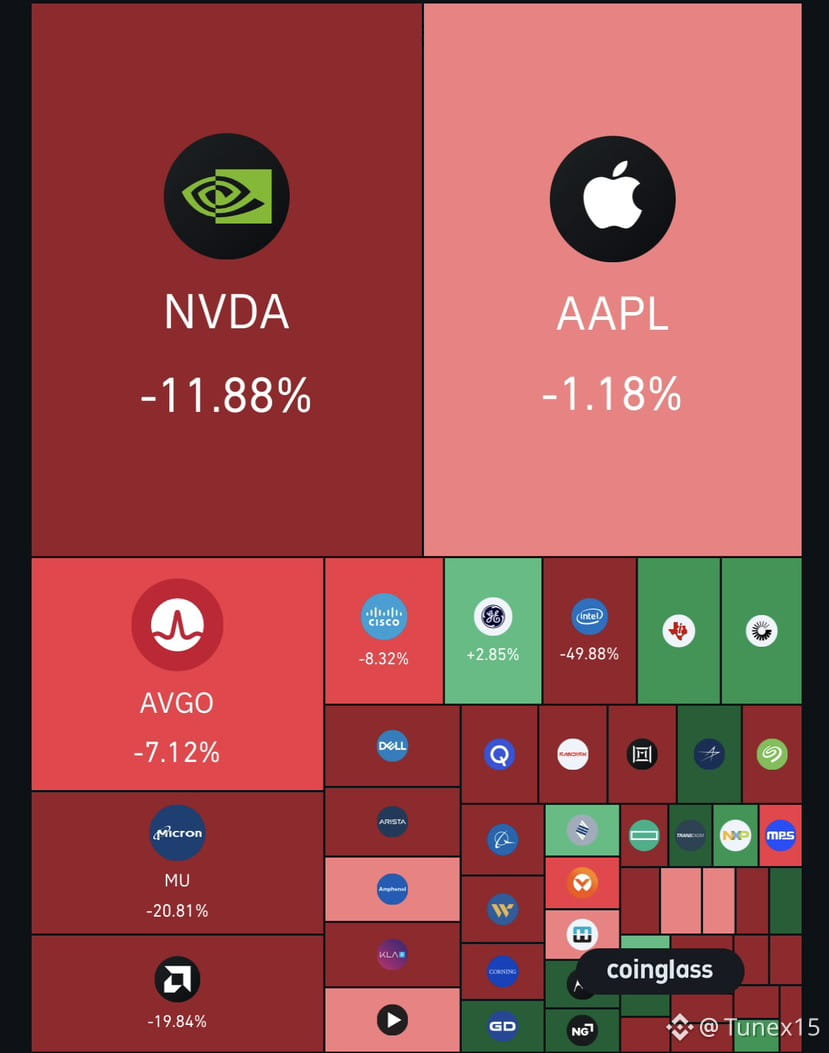
インテルは10月に43.5%下落し、S&P 500全体で最悪の成績となった。たった1日で約30%急落し、1500億ドル近くの時価総額が失われた。これは同社史上最大の1日あたりの損失だった。
アルファベットは、クラウド事業が好調だったにもかかわらず、決算発表後に時価総額が2800億ドル以上減少した。
アプライド・マテリアルズは26.3%下落した。
月の最後の金曜日が最も厳しい日となった。10月30日、AIへの支出をめぐる懸念から、ナスダックは2.86%、S&P 500は1.82%、ダウは1.09%下落した。その1回の取引で、時価総額が1兆ドル以上消失した。
意外なのは、決算が悪くなかったことだ。マイクロソフトのAzureは48%成長し、Google Cloudは売上高が倍増した。それでも株は売られた。
投資家はAIへの期待に大金を投じてきたが、今は投資に見合うリターンがあることを求めている。もはや好調な数字だけでは足りない。
S&P 500がそれほど落ち着いて見えた理由はこうだ。10月には構成銘柄の75%が実際に上昇した。10月30日までの4週間で、均等加重版は4.4%上昇した。
指数が横ばいに見えたのは、その約40%が時価総額上位10銘柄に占められており、打撃を受けたのがまさにその銘柄群だったからだ。
だから、これは暴落というより、資金のローテーションと呼ぶべきだろう。資金は巨大テック株のAI関連銘柄から、それ以外のあらゆる銘柄へと移った。10月23日時点で、S&P 500は年初来で依然として約11%上昇していた。
これが健全なリセットなのか、それとももっと大きな動きの始まりなのか。それが11月を迎えるにあたっての問いだ。
投資助言ではありません。私が見たことをお伝えしただけです。
$NVDAB
#stockmarket #選挙2026
S&P 500だけを見ていたなら、月間の下落率は1%未満で、そのまま気にも留めなかっただろう。しかし、その裏ではテクノロジー株が大きな打撃を受けていた。
今月、ナスダック100では時価総額が2兆ドル以上失われた。ナスダック総合指数は5.30%下落し、2025年3月以来最悪の月となった。半導体株はさらに早い段階から打撃を受けていた。
月半ばまでに、米半導体株は売り浴びせで約2兆ドルを失う見通しとなっていた。その背景には、利上げ観測とAI関連コストへの懸念があった。
個別銘柄の動きには、厳しいものもあった。
インテルは10月に43.5%下落し、S&P 500全体で最悪の成績となった。たった1日で約30%急落し、1500億ドル近くの時価総額が失われた。これは同社史上最大の1日あたりの損失だった。
アルファベットは、クラウド事業が好調だったにもかかわらず、決算発表後に時価総額が2800億ドル以上減少した。
アプライド・マテリアルズは26.3%下落した。
月の最後の金曜日が最も厳しい日となった。10月30日、AIへの支出をめぐる懸念から、ナスダックは2.86%、S&P 500は1.82%、ダウは1.09%下落した。その1回の取引で、時価総額が1兆ドル以上消失した。
意外なのは、決算が悪くなかったことだ。マイクロソフトのAzureは48%成長し、Google Cloudは売上高が倍増した。それでも株は売られた。
投資家はAIへの期待に大金を投じてきたが、今は投資に見合うリターンがあることを求めている。もはや好調な数字だけでは足りない。
S&P 500がそれほど落ち着いて見えた理由はこうだ。10月には構成銘柄の75%が実際に上昇した。10月30日までの4週間で、均等加重版は4.4%上昇した。
指数が横ばいに見えたのは、その約40%が時価総額上位10銘柄に占められており、打撃を受けたのがまさにその銘柄群だったからだ。
だから、これは暴落というより、資金のローテーションと呼ぶべきだろう。資金は巨大テック株のAI関連銘柄から、それ以外のあらゆる銘柄へと移った。10月23日時点で、S&P 500は年初来で依然として約11%上昇していた。
これが健全なリセットなのか、それとももっと大きな動きの始まりなのか。それが11月を迎えるにあたっての問いだ。
投資助言ではありません。私が見たことをお伝えしただけです。
$NVDAB
#stockmarket #選挙2026